Phần 8_Bài 2
LSX01 - Lệnh sản xuất
Bạn còn 4 mục trong phần Hướng dẫn chung.
 Người dùng khách | Thứ Sáu, 23 tháng 10 2026, 8:10 AM
Trắc nghiệm: Phần 8_Bài 2
T1_98_Hóa đơn mua hàng
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CT TNHH XD VÀ VT TRỌNG SỸ ĐIỆN BIÊN phát hành (số 0000098), ngày 2025-10-02. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Thuê bãi. Thuế suất GTGT ghi trên hóa đơn: 10%.
- Định khoản gợi ý: Chi phí dịch vụ thường gặp:
Nợ 627/641/642,Nợ 1331nếu có VAT,Có 331/111/112. Cần phân loại bộ phận sử dụng để chọn đúng tài khoản chi phí. - Liên hệ chứng từ: Đối chiếu với phiếu chi/ủy nhiệm chi cùng số hóa đơn để khớp công nợ.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
T2_654_Hóa đơn mua hàng
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CÔNG TY CP DV VÀ ĐỊA ỐC ĐẤT XANH MB phát hành (số 0000654), ngày 2025-10-03. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Thuê văn phòng. Thuế suất GTGT ghi trên hóa đơn: 10%.
- Định khoản gợi ý: Chi phí dịch vụ thường gặp:
Nợ 627/641/642,Nợ 1331nếu có VAT,Có 331/111/112. Cần phân loại bộ phận sử dụng để chọn đúng tài khoản chi phí. - Liên hệ chứng từ: Đối chiếu với phiếu chi/ủy nhiệm chi cùng số hóa đơn để khớp công nợ.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
Hóa đơn mua nguyên vật liệu: 820
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CN CÔNG NGHIỆP HÓA CHẤT MỎ ĐIỆN BIÊN phát hành (số 0000820), ngày 2025-10-03. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Thuốc nổ Amonit số 1-AĐ1-121-D60, Thuốc nổ Anfo, Dây điện nối mạng, Dây nổ chịu nước 12g/m DN12. Thuế suất GTGT ghi trên hóa đơn: 10%.
- Định khoản gợi ý: Chi phí dịch vụ thường gặp:
Nợ 627/641/642,Nợ 1331nếu có VAT,Có 331/111/112. Cần phân loại bộ phận sử dụng để chọn đúng tài khoản chi phí. - Liên hệ chứng từ: Đối chiếu với phiếu chi/ủy nhiệm chi cùng số hóa đơn để khớp công nợ.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
Phiếu nhập kho nguyên vật liệu: NK01
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho số NK01. Phiếu xác nhận hàng đã nhập kho theo hóa đơn mua hàng số 0000820.
- Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, số lượng, đơn giá, kho nhập và số hóa đơn liên quan. Hàng nhập: Dây điện nối mạng, Dây nổ chịu nước 12g/m DN12, Thuốc nổ Amonit số 1-AĐ1-121-D60, Thuốc nổ Anfo.
- Định khoản gợi ý: Nhập nguyên vật liệu cho sản xuất thường gặp:
Nợ 152,Có 331hoặcCó 111/112nếu thanh toán ngay. Nhập hàng hóa thương mại dùng156. Phiếu nhập kho không ghi nhận thuế GTGT. - Liên hệ chứng từ: Phiếu nhập kho luôn đi kèm hóa đơn mua vào cùng số hóa đơn; có thể đi kèm phiếu chi/ủy nhiệm chi nếu thanh toán ngay.
- Lưu ý: Số lượng và đơn giá nhập phải khớp hóa đơn để giá trị tồn kho không bị lệch.
Tự kiểm tra: Số lượng nhập kho có khớp với hóa đơn không? Hàng nhập là nguyên vật liệu hay hàng hóa thương mại?
Hóa đơn bán thành phẩm: 255
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu ra do Công ty cổ phần Khoáng sản Công nghiệp Miền Bắc xuất bán (số 0000255) cho CÔNG TY CỔ PHẦN XÂY DỰNG VÀ TRIỂN KHAI CÔNG NGHỆ MỚI. Đây là căn cứ ghi nhận doanh thu, thuế GTGT đầu ra và công nợ phải thu.
- Cách đọc chứng từ: Đối chiếu khách hàng, mã số thuế, số/ngày hóa đơn, dịch vụ/mặt hàng, đơn giá và thuế suất. Dịch vụ/mặt hàng: Đá 1x2 xanh. Thuế suất: 10%.
- Định khoản gợi ý: Doanh thu cung cấp dịch vụ thường gặp:
Nợ 131/111/112,Có 5113(doanh thu dịch vụ),Có 3331. Doanh thu hàng hóa kèm theo dùngCó 5111. Giá vốn dịch vụ được kết chuyển từ154sang632cuối kỳ. - Liên hệ chứng từ: Hóa đơn dịch vụ đi kèm phiếu thu/giấy báo có khi nhận tiền; phần giá vốn dịch vụ tổng hợp từ phiếu xuất kho NVL/CCDC vào
154trong kỳ. - Lưu ý: Doanh thu dịch vụ ghi nhận tại thời điểm cung cấp dịch vụ; tiền nạp trước cho gói trả trước phải vào
3387chứ không phải doanh thu ngay.
Tự kiểm tra: Hóa đơn này ghi nhận doanh thu cho dịch vụ đã thực hiện hay tiền khách nạp trước? Có phải tách 3387 không?
Phiếu xuất kho thành phẩm bán hàng: XK01
Ghi chú học tập
Nghiệp vụ: Phiếu xuất kho thành phẩm bán hàng số XK01 theo hóa đơn 0000255. Bút toán này ghi nhận giá vốn của hàng đã xuất bán.
- Cách đọc chứng từ: Đọc mã thành phẩm, số lượng xuất, kho xuất và hóa đơn bán hàng tương ứng. Sản phẩm xuất: Đá 1x2 xanh.
- Định khoản gợi ý: Xuất bán thành phẩm thường gặp (TT133):
Nợ 6322(hoặcNợ 6321với hàng hóa thương mại),Có 155/156. Doanh nghiệp khai thác có thể chia chi tiết63221/63222/63223theo nhóm sản phẩm khoáng sản (đá hộc, đá xây, đá xanh, cát) để theo dõi giá vốn riêng từng nhóm. Đây là bút toán giá vốn, doanh thu nằm ở hóa đơn bán hàng. - Liên hệ chứng từ: Đi kèm hóa đơn bán hàng cùng số hóa đơn; phiếu xuất khác sản phẩm cùng đợt giao hàng được gộp theo cụm khách hàng/đợt giao.
- Lưu ý: Doanh thu và giá vốn là hai bút toán riêng biệt và tại hai chứng từ khác nhau, không gộp. Khi chi tiết theo nhóm sản phẩm, tổng các tài khoản chi tiết phải khớp tổng
632trên cân đối tài khoản.
Tự kiểm tra: Số lượng thành phẩm xuất bán có khớp hóa đơn không? Giá vốn được tính theo phương pháp gì? Nhóm sản phẩm này tập hợp vào tài khoản chi tiết 6322x nào?
T5_PC02_Phiếu chi TT133
Ghi chú học tập
Nghiệp vụ: Phiếu chi số PC02 thanh toán bằng tiền mặt cho Kho bạc nhà nước.
- Cách đọc chứng từ: Đối chiếu người nhận tiền, lý do chi, số tiền, người lập, người duyệt và chứng từ gốc kèm theo. Tài khoản nợ trong dữ liệu:
6422.1331. - Định khoản gợi ý: Tùy nội dung: thanh toán công nợ
Nợ 331 / Có 1111; chi phí dịch vụNợ 6427/6417/6277, Nợ 1331 / Có 1111; trả lươngNợ 334 / Có 1111. - Liên hệ chứng từ: Đối chiếu với hóa đơn dịch vụ hoặc bảng lương để biết phần chi đã được ghi nhận chi phí ở chứng từ nào.
- Lưu ý: Phân biệt phiếu chi (tiền mặt - quỹ
1111) với ủy nhiệm chi (tiền gửi NH -1121); cùng là thanh toán nhưng khác nguồn tiền.
Tự kiểm tra: Khoản chi này có kèm hóa đơn để được khấu trừ thuế GTGT đầu vào không? Vì sao chọn dùng tiền mặt thay vì chuyển khoản?
T6_PC01_Phiếu chi TT133
Ghi chú học tập
Nghiệp vụ: Phiếu chi số PC01 thanh toán bằng tiền mặt cho Kho bạc nhà nước.
- Cách đọc chứng từ: Đối chiếu người nhận tiền, lý do chi, số tiền, người lập, người duyệt và chứng từ gốc kèm theo. Tài khoản nợ trong dữ liệu:
6422.1331. - Định khoản gợi ý: Tùy nội dung: thanh toán công nợ
Nợ 331 / Có 1111; chi phí dịch vụNợ 6427/6417/6277, Nợ 1331 / Có 1111; trả lươngNợ 334 / Có 1111. - Liên hệ chứng từ: Đối chiếu với hóa đơn dịch vụ hoặc bảng lương để biết phần chi đã được ghi nhận chi phí ở chứng từ nào.
- Lưu ý: Phân biệt phiếu chi (tiền mặt - quỹ
1111) với ủy nhiệm chi (tiền gửi NH -1121); cùng là thanh toán nhưng khác nguồn tiền.
Tự kiểm tra: Khoản chi này có kèm hóa đơn để được khấu trừ thuế GTGT đầu vào không? Vì sao chọn dùng tiền mặt thay vì chuyển khoản?
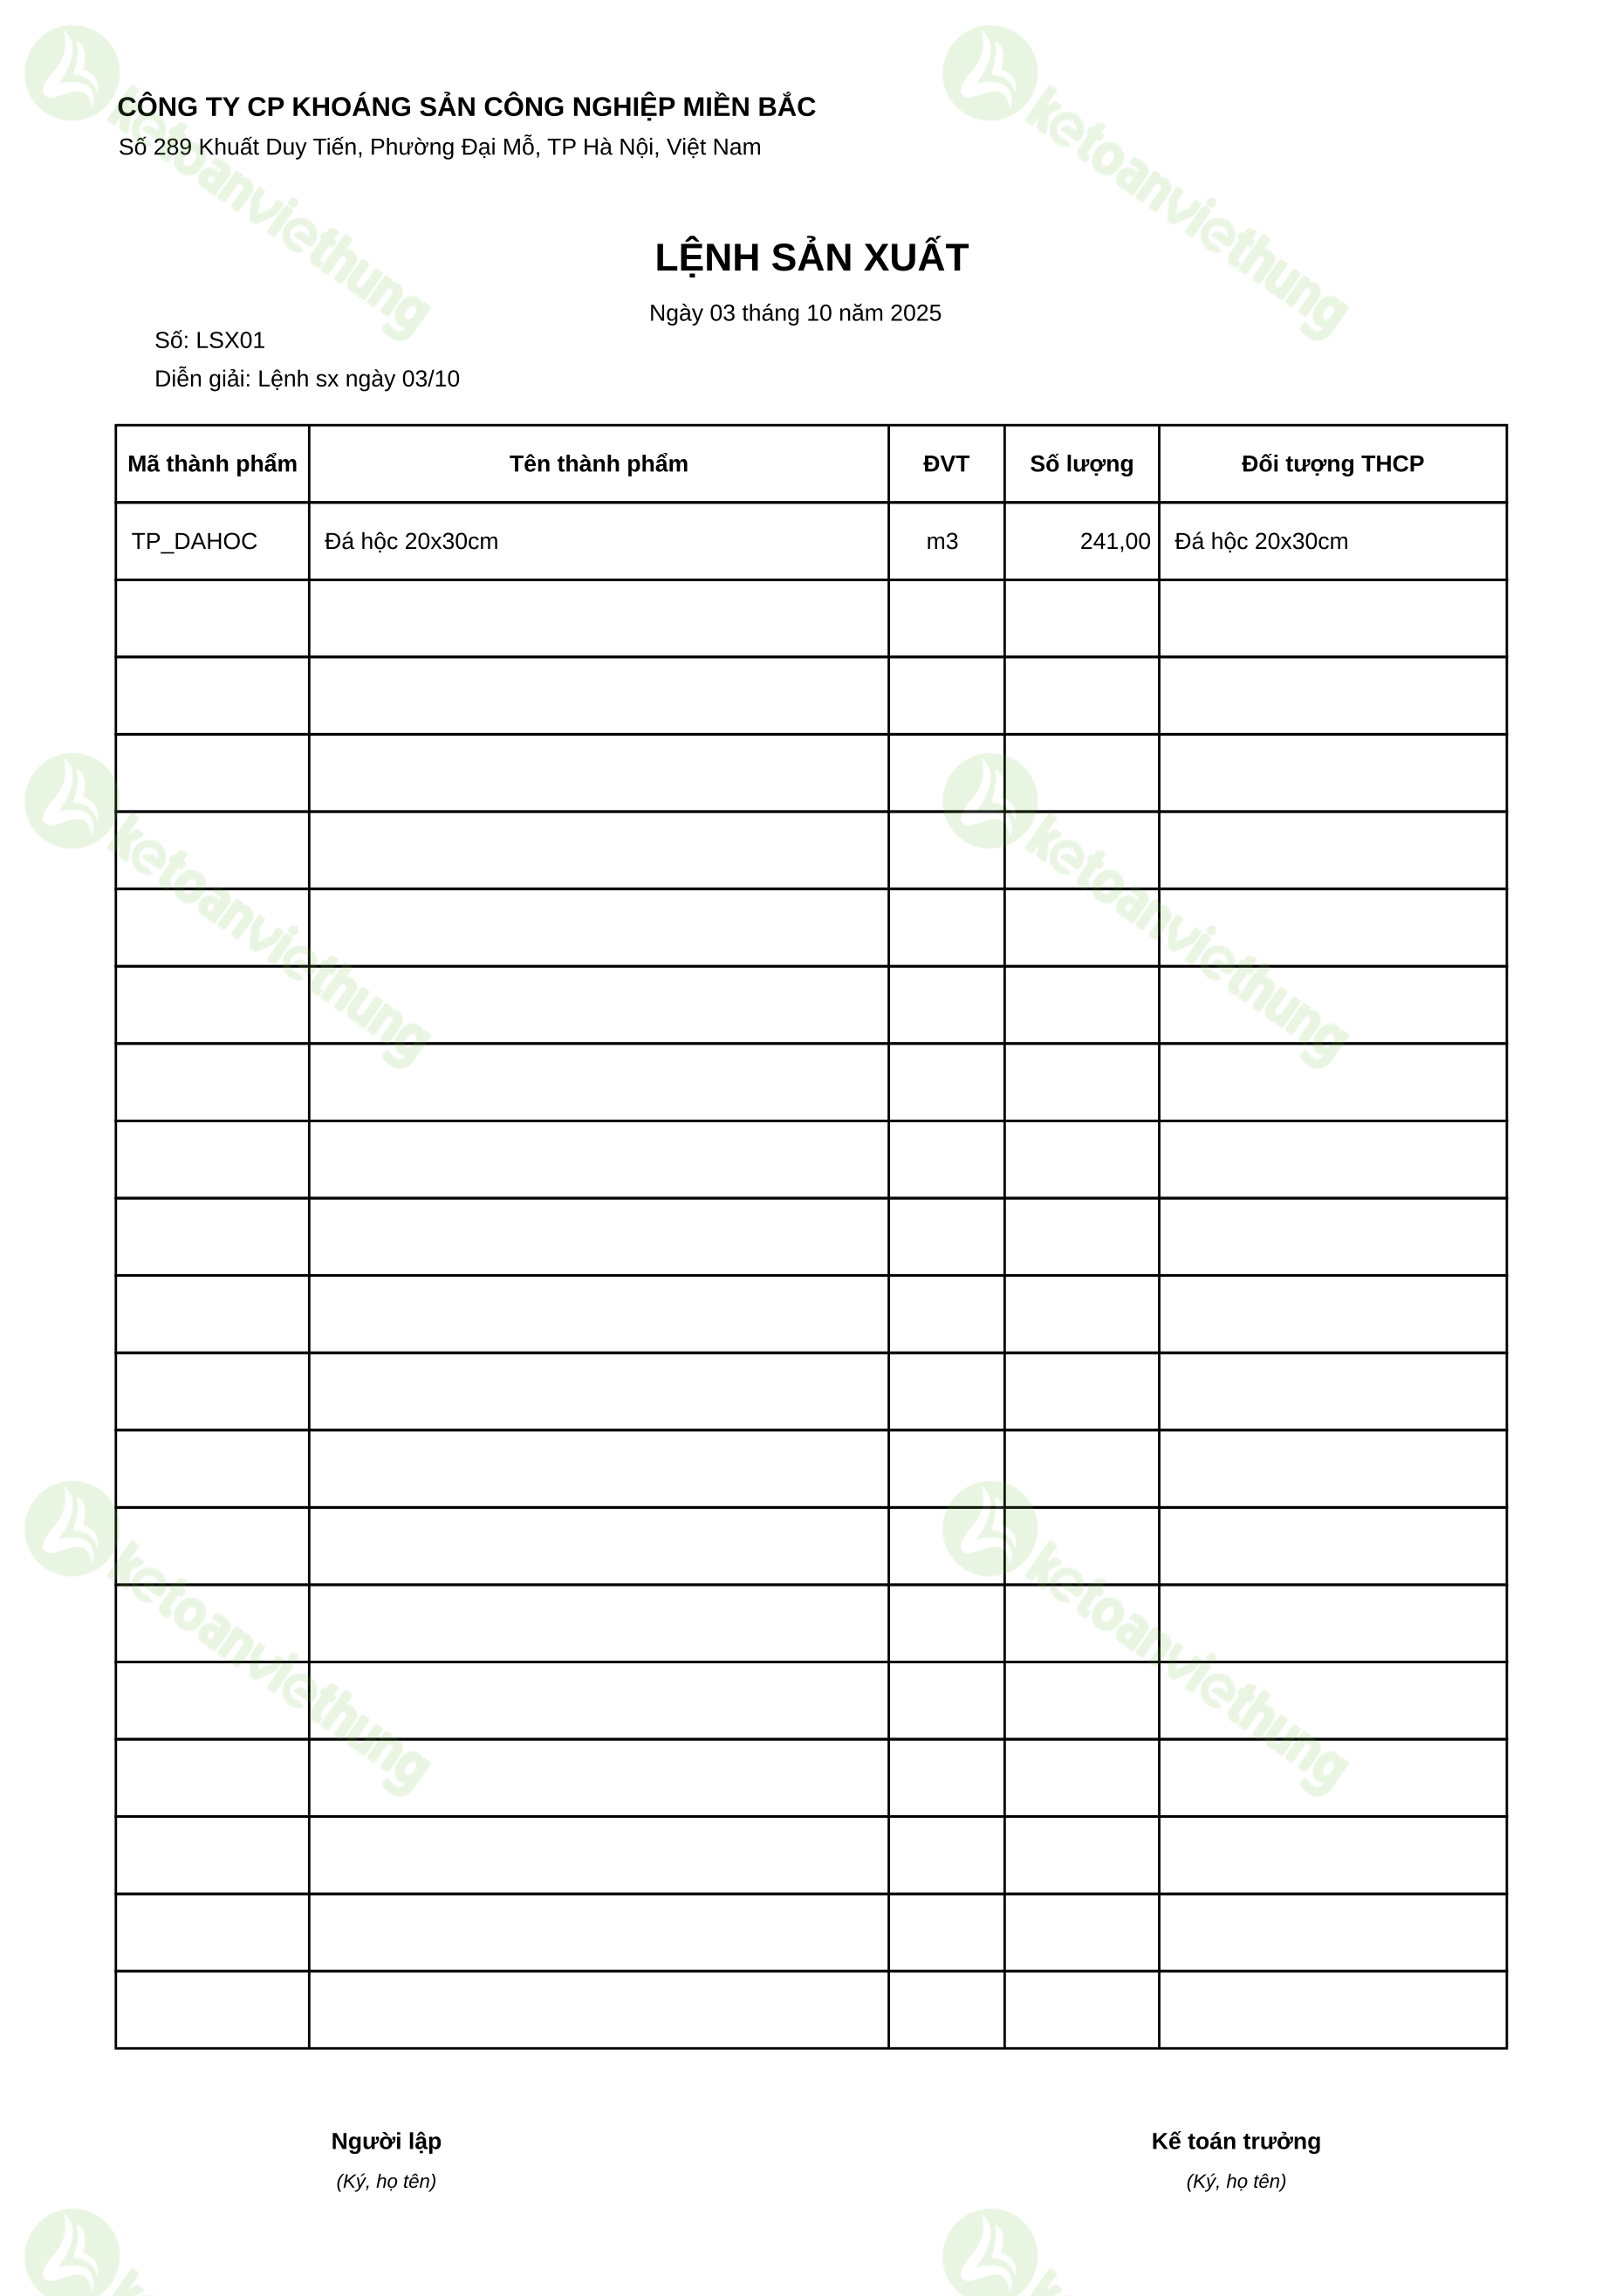
LSX01 - Lệnh sản xuất
Ghi chú học tập
Nghiệp vụ: Lệnh sản xuất số LSX01 là cầu nối giữa phiếu xuất NVL, tập hợp chi phí sản xuất và phiếu nhập kho thành phẩm.
- Cách đọc chứng từ: Đọc mã lệnh, sản phẩm cần sản xuất và số lượng yêu cầu. Sản phẩm sản xuất: Đá hộc 20x30cm. Ghi chú nội bộ: Lệnh sx ngày 03/10.
- Định khoản gợi ý: Bản thân lệnh sản xuất chưa tạo bút toán. Khi xuất NVL theo lệnh:
Nợ 154 / Có 152(TT133). Khi nhập kho thành phẩm:Nợ 155 / Có 154theo giá thành đã tập hợp. - Liên hệ chứng từ: Lệnh sản xuất đi kèm phiếu xuất kho NVL cùng kỳ và phiếu nhập kho thành phẩm sau khi sản xuất xong; cuối kỳ tham chiếu định mức NVL và bảng tính giá thành.
- Lưu ý: Nếu lệnh sản xuất phục vụ một hóa đơn cụ thể (làm theo đơn hàng), cần ghi nhớ liên kết để theo dõi giá thành cho đơn hàng đó.
Tự kiểm tra: Lệnh này sản xuất cho đơn hàng nào? Lượng NVL dự kiến xuất theo định mức là bao nhiêu?
Phiếu xuất kho nguyên vật liệu dùng cho sản xuất: XK02
Ghi chú học tập
Nghiệp vụ: Phiếu xuất kho nguyên vật liệu/công cụ dụng cụ số XK02 phục vụ hoạt động sản xuất - cung cấp dịch vụ của doanh nghiệp.
- Cách đọc chứng từ: Đọc mã NVL/CCDC, số lượng xuất, kho xuất và đối tượng/dịch vụ sử dụng tương ứng. Vật tư xuất: Dây điện nối mạng, Dây nổ chịu nước 12g/m DN12, Kíp nổ, Thuốc nổ Amonit số 1-AĐ1-121-D60 và 1 mặt hàng khác.
- Định khoản gợi ý: Theo TT133, xuất NVL/CCDC phục vụ hoạt động dịch vụ thường gặp:
Nợ 154,Có 152/153. Bút toán tập hợp chi phí trực tiếp vào giá thành dịch vụ; cuối kỳ kết chuyển154 → 632theo dịch vụ đã cung cấp. - Liên hệ chứng từ: Đối chiếu với định mức NVL của dịch vụ, hóa đơn dịch vụ cùng kỳ và bảng tính giá thành dịch vụ cuối kỳ.
- Lưu ý: Đơn giá xuất kho được tính theo phương pháp doanh nghiệp đã chọn (bình quân, FIFO...). Với CCDC dùng ngay (không phân bổ nhiều kỳ) cũng đi qua bút toán này; CCDC phân bổ nhiều kỳ thì dùng
242.
Tự kiểm tra: Lượng NVL xuất ra có khớp với định mức dịch vụ không? Khoản này tập hợp vào đối tượng giá thành nào?
Hóa đơn mua nguyên vật liệu: 842
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CN CÔNG NGHIỆP HÓA CHẤT MỎ ĐIỆN BIÊN phát hành (số 0000842), ngày 2025-10-04. Đây là căn cứ ghi nhận chi phí/nguyên vật liệu nhập kho, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Thuốc nổ Amonit số 1-AĐ1-121-D60. Thuế suất GTGT ghi trên hóa đơn: 10%.
- Định khoản gợi ý: Mua nguyên vật liệu nhập kho thường gặp:
Nợ 152,Nợ 1331nếu có VAT,Có 331/111/112. Khi mua công cụ dụng cụ hoặc tài sản cố định, dùng153/242hoặc211theo bản chất. - Liên hệ chứng từ: Hóa đơn này thường đi kèm phiếu nhập kho cùng số hóa đơn và phiếu chi/ủy nhiệm chi khi thanh toán.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
Phiếu nhập kho nguyên vật liệu: NK02
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho số NK02. Phiếu xác nhận hàng đã nhập kho theo hóa đơn mua hàng số 0000842.
- Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, số lượng, đơn giá, kho nhập và số hóa đơn liên quan. Hàng nhập: Thuốc nổ Amonit số 1-AĐ1-121-D60.
- Định khoản gợi ý: Nhập nguyên vật liệu cho sản xuất thường gặp:
Nợ 152,Có 331hoặcCó 111/112nếu thanh toán ngay. Nhập hàng hóa thương mại dùng156. Phiếu nhập kho không ghi nhận thuế GTGT. - Liên hệ chứng từ: Phiếu nhập kho luôn đi kèm hóa đơn mua vào cùng số hóa đơn; có thể đi kèm phiếu chi/ủy nhiệm chi nếu thanh toán ngay.
- Lưu ý: Số lượng và đơn giá nhập phải khớp hóa đơn để giá trị tồn kho không bị lệch.
Tự kiểm tra: Số lượng nhập kho có khớp với hóa đơn không? Hàng nhập là nguyên vật liệu hay hàng hóa thương mại?
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC01
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC01 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho CÔNG TY TNHH XÂY DỰNG VÀ VẬN TẢI TRỌNG SỸ ĐIỆN BIÊN.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?