Chứng từ tháng 01/2026 - phần 1
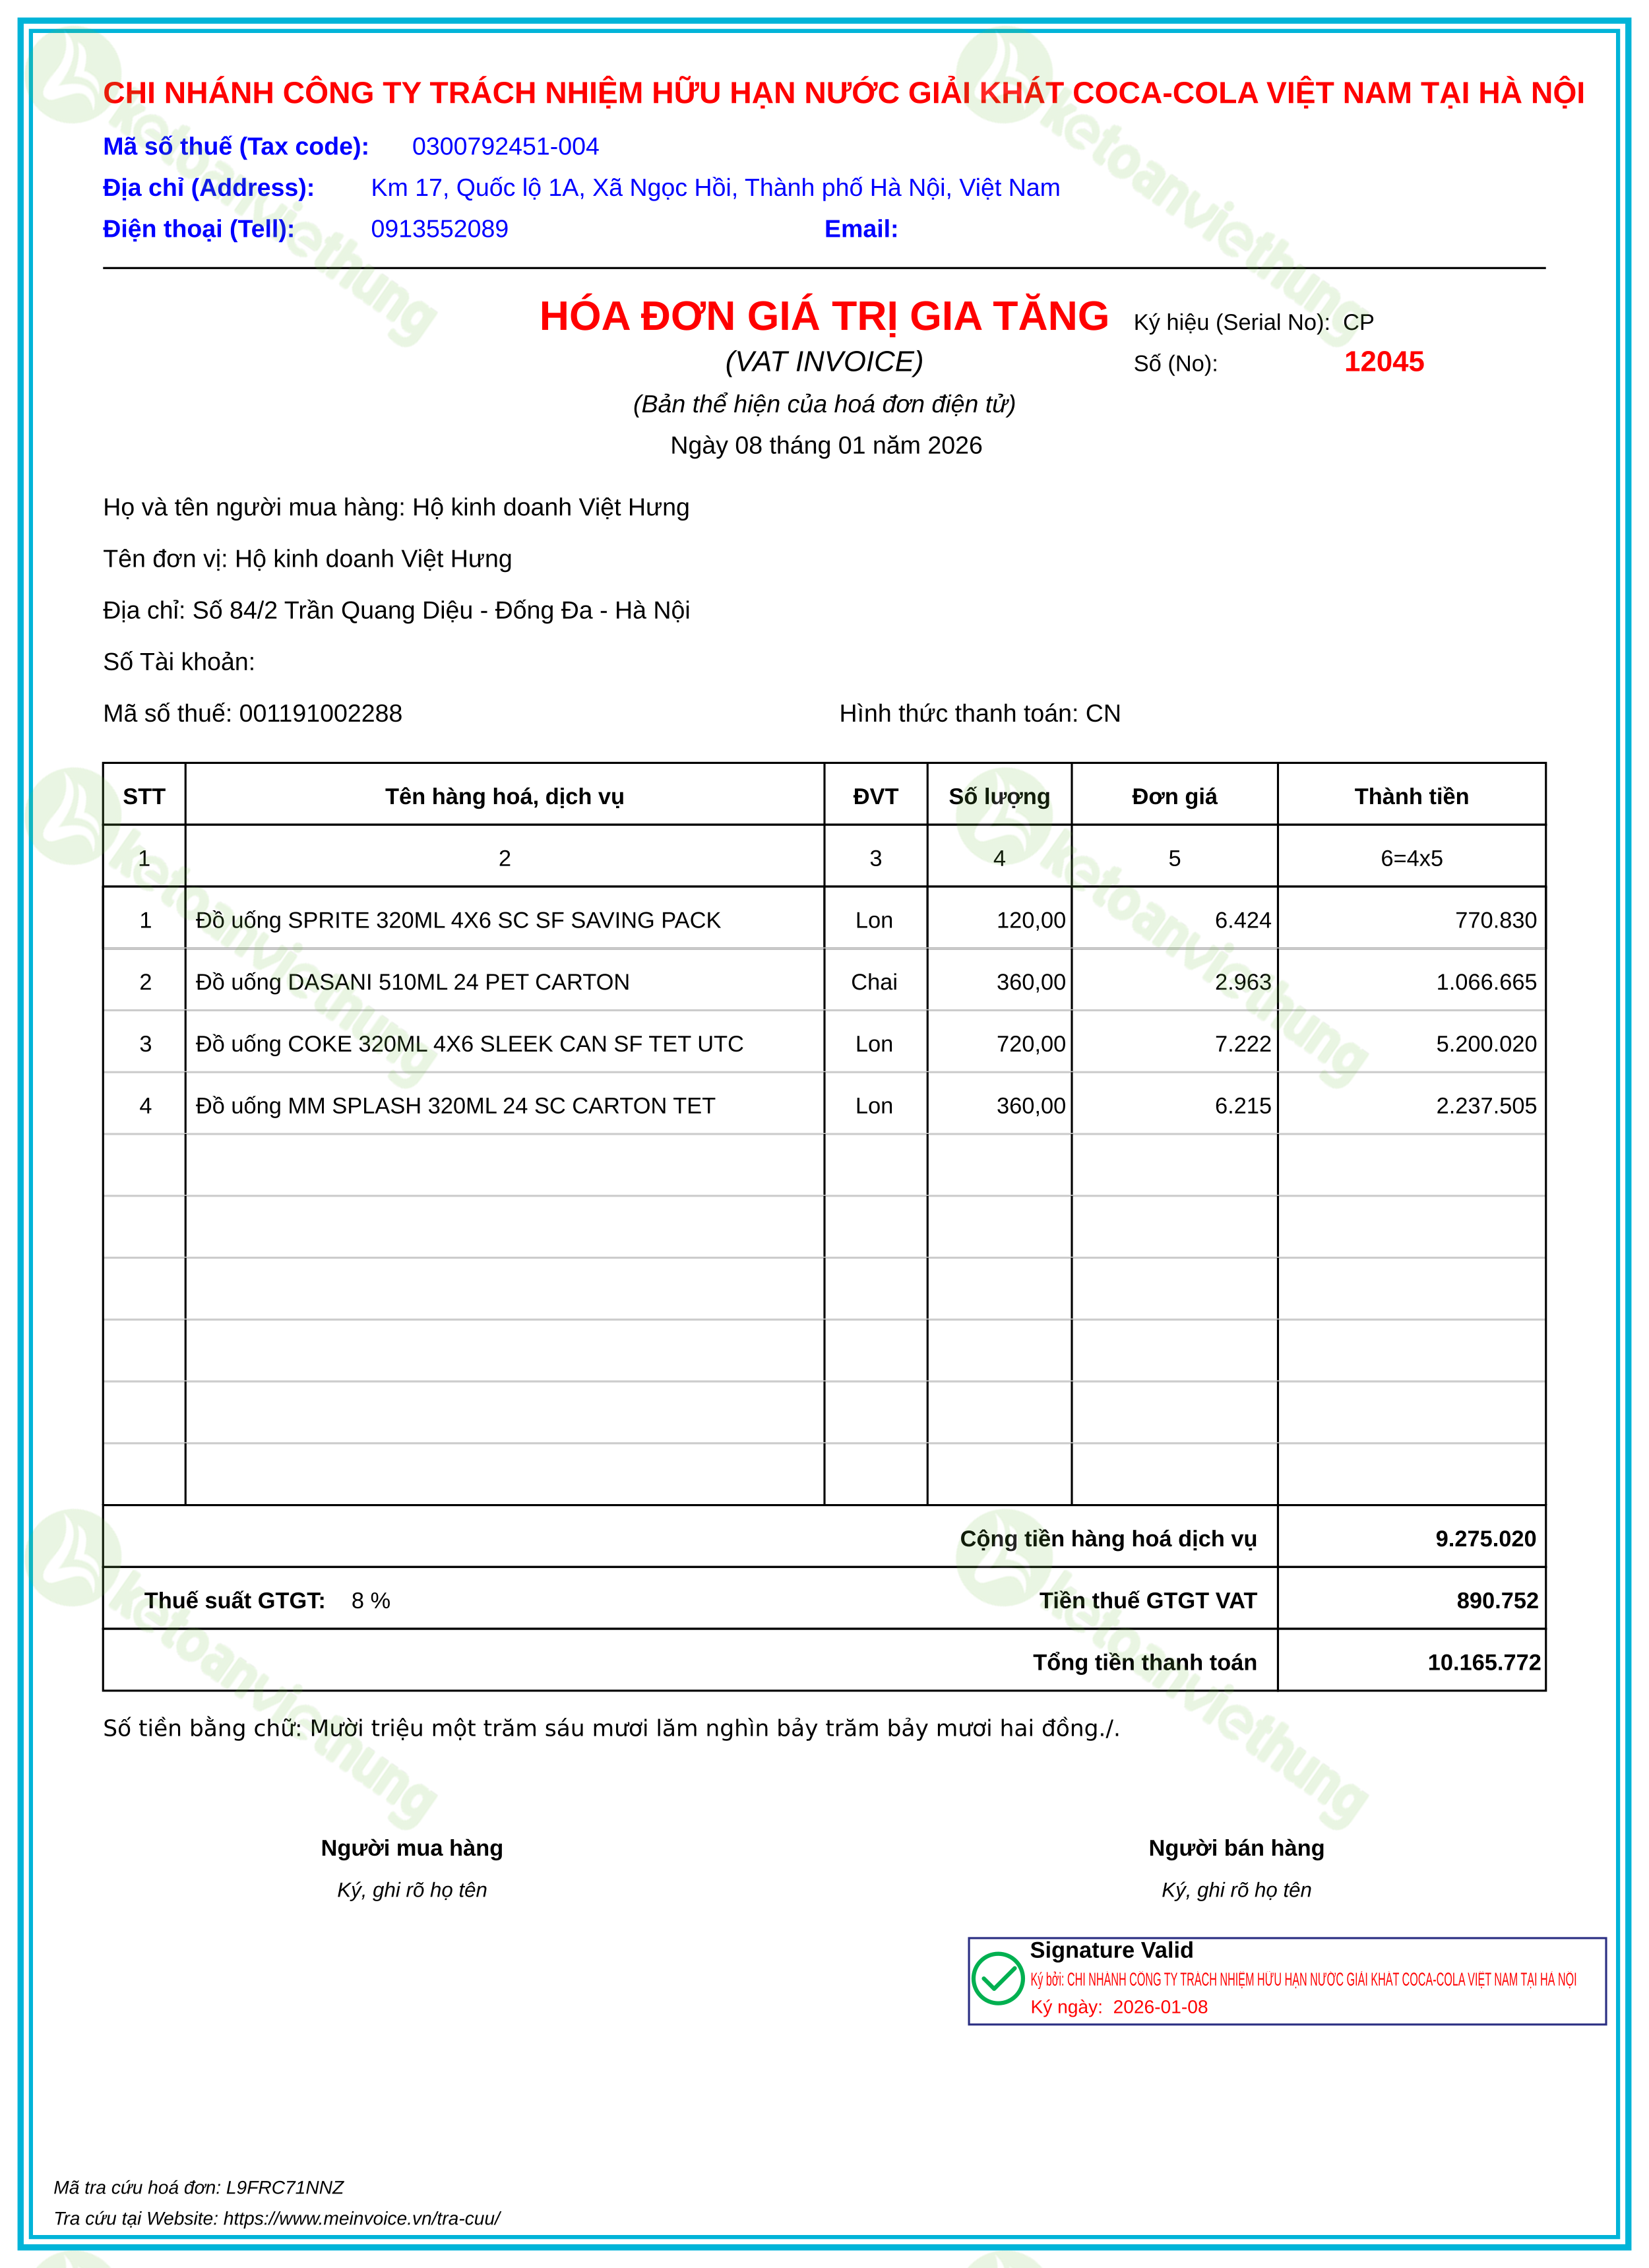
Hóa đơn mua hàng: 12045
 Người dùng khách | Thứ Năm, 8 tháng 10 2026, 2:11 AM
Hóa đơn mua hàng: 12045
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua vào NH2601000001 ngày 2026-01-08 của hộ kinh doanh, nhà cung cấp CHI NHÁNH CÔNG TY TRÁCH NHIỆM HỮU HẠN NƯỚC GIẢI KHÁT COCA-COLA VIỆT NAM TẠI HÀ NỘI.
- Cách đọc chứng từ: kiểm tra số hóa đơn 12045, ngày hóa đơn, nhà cung cấp, dòng hàng hóa/dịch vụ, thuế suất và tổng thanh toán.
- Đặc thù hộ kinh doanh: dữ liệu VIHO đang theo phương pháp VAT trực tiếp; VAT đầu vào được lưu để đối chiếu hóa đơn, không xử lý như khấu trừ GTGT của doanh nghiệp.
- Liên hệ chứng từ: Hóa đơn này có phiếu nhập kho liên quan NK2601000001; khi học nên đối chiếu số lượng và giá trị giữa hai chứng từ.
- Lưu ý: không điền tài khoản Nợ/Có kiểu doanh nghiệp; trọng tâm là nhận diện chi phí, hàng hóa mua vào, công nợ phải trả và chứng từ gốc.
Tự kiểm tra: Hóa đơn này làm tăng hàng hóa/chi phí nào và có phát sinh công nợ nhà cung cấp hay không?
Phiếu nhập kho: NK2601000001
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho NK2601000001 ghi nhận hàng đã vào kho của hộ kinh doanh.
- Cách đọc chứng từ: kiểm tra kho nhập, mã hàng, đơn vị tính, số lượng, đơn giá và giá trị nhập kho.
- Liên hệ chứng từ: phiếu này tham chiếu chứng từ mua vào NH2601000001; cần đối chiếu số lượng/thành tiền với hóa đơn mua vào tương ứng.
- Đặc thù VIHO: phiếu nhập kho là chứng từ quản trị tồn kho, không phải tờ khai thuế và không thay thế hóa đơn điện tử.
- Lưu ý: với hộ kinh doanh, trang này giúp kiểm soát tồn kho và giá vốn, không dùng hệ tài khoản kế toán doanh nghiệp.
Tự kiểm tra: Sau phiếu nhập này, mặt hàng nào tăng tồn và đang nằm ở kho nào?
Hóa đơn mua hàng: 41
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua vào NH2601000035 ngày 2026-01-21 của hộ kinh doanh, nhà cung cấp ĐỖ CÔNG TUYẾN.
- Cách đọc chứng từ: kiểm tra số hóa đơn 41, ngày hóa đơn, nhà cung cấp, dòng hàng hóa/dịch vụ, thuế suất và tổng thanh toán.
- Đặc thù hộ kinh doanh: dữ liệu VIHO đang theo phương pháp VAT trực tiếp; VAT đầu vào được lưu để đối chiếu hóa đơn, không xử lý như khấu trừ GTGT của doanh nghiệp.
- Liên hệ chứng từ: Hóa đơn này có phiếu nhập kho liên quan NK2601000030; khi học nên đối chiếu số lượng và giá trị giữa hai chứng từ.
- Lưu ý: không điền tài khoản Nợ/Có kiểu doanh nghiệp; trọng tâm là nhận diện chi phí, hàng hóa mua vào, công nợ phải trả và chứng từ gốc.
Tự kiểm tra: Hóa đơn này làm tăng hàng hóa/chi phí nào và có phát sinh công nợ nhà cung cấp hay không?
Phiếu nhập kho: NK2601000030
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho NK2601000030 ghi nhận hàng đã vào kho của hộ kinh doanh.
- Cách đọc chứng từ: kiểm tra kho nhập, mã hàng, đơn vị tính, số lượng, đơn giá và giá trị nhập kho.
- Liên hệ chứng từ: phiếu này tham chiếu chứng từ mua vào NH2601000035; cần đối chiếu số lượng/thành tiền với hóa đơn mua vào tương ứng.
- Đặc thù VIHO: phiếu nhập kho là chứng từ quản trị tồn kho, không phải tờ khai thuế và không thay thế hóa đơn điện tử.
- Lưu ý: với hộ kinh doanh, trang này giúp kiểm soát tồn kho và giá vốn, không dùng hệ tài khoản kế toán doanh nghiệp.
Tự kiểm tra: Sau phiếu nhập này, mặt hàng nào tăng tồn và đang nằm ở kho nào?
Hóa đơn mua hàng: 110
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua vào NH2601000031 ngày 2026-01-22 của hộ kinh doanh, nhà cung cấp Đoàn Thị Mai.
- Cách đọc chứng từ: kiểm tra số hóa đơn 110, ngày hóa đơn, nhà cung cấp, dòng hàng hóa/dịch vụ, thuế suất và tổng thanh toán.
- Đặc thù hộ kinh doanh: dữ liệu VIHO đang theo phương pháp VAT trực tiếp; VAT đầu vào được lưu để đối chiếu hóa đơn, không xử lý như khấu trừ GTGT của doanh nghiệp.
- Liên hệ chứng từ: Hóa đơn này có phiếu nhập kho liên quan NK2601000027; khi học nên đối chiếu số lượng và giá trị giữa hai chứng từ.
- Lưu ý: không điền tài khoản Nợ/Có kiểu doanh nghiệp; trọng tâm là nhận diện chi phí, hàng hóa mua vào, công nợ phải trả và chứng từ gốc.
Tự kiểm tra: Hóa đơn này làm tăng hàng hóa/chi phí nào và có phát sinh công nợ nhà cung cấp hay không?
Hóa đơn mua hàng: 31
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua vào NH2601000034 ngày 2026-01-22 của hộ kinh doanh, nhà cung cấp CÔNG TY TNHH ĐẦU TƯ VÀ PHÁT TRIỂN HLD VIỆT NAM.
- Cách đọc chứng từ: kiểm tra số hóa đơn 31, ngày hóa đơn, nhà cung cấp, dòng hàng hóa/dịch vụ, thuế suất và tổng thanh toán.
- Đặc thù hộ kinh doanh: dữ liệu VIHO đang theo phương pháp VAT trực tiếp; VAT đầu vào được lưu để đối chiếu hóa đơn, không xử lý như khấu trừ GTGT của doanh nghiệp.
- Liên hệ chứng từ: Nếu hàng hóa/dịch vụ không nhập kho, hãy xem đây là chứng từ đầu vào để ghi nhận chi phí hoặc công nợ theo bản chất thực tế.
- Lưu ý: không điền tài khoản Nợ/Có kiểu doanh nghiệp; trọng tâm là nhận diện chi phí, hàng hóa mua vào, công nợ phải trả và chứng từ gốc.
Tự kiểm tra: Hóa đơn này làm tăng hàng hóa/chi phí nào và có phát sinh công nợ nhà cung cấp hay không?
Phiếu nhập kho: NK2601000027
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho NK2601000027 ghi nhận hàng đã vào kho của hộ kinh doanh.
- Cách đọc chứng từ: kiểm tra kho nhập, mã hàng, đơn vị tính, số lượng, đơn giá và giá trị nhập kho.
- Liên hệ chứng từ: phiếu này tham chiếu chứng từ mua vào NH2601000031; cần đối chiếu số lượng/thành tiền với hóa đơn mua vào tương ứng.
- Đặc thù VIHO: phiếu nhập kho là chứng từ quản trị tồn kho, không phải tờ khai thuế và không thay thế hóa đơn điện tử.
- Lưu ý: với hộ kinh doanh, trang này giúp kiểm soát tồn kho và giá vốn, không dùng hệ tài khoản kế toán doanh nghiệp.
Tự kiểm tra: Sau phiếu nhập này, mặt hàng nào tăng tồn và đang nằm ở kho nào?
Hóa đơn mua hàng: 47
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua vào NH2601000025 ngày 2026-01-24 của hộ kinh doanh, nhà cung cấp ĐỖ CÔNG TUYẾN.
- Cách đọc chứng từ: kiểm tra số hóa đơn 47, ngày hóa đơn, nhà cung cấp, dòng hàng hóa/dịch vụ, thuế suất và tổng thanh toán.
- Đặc thù hộ kinh doanh: dữ liệu VIHO đang theo phương pháp VAT trực tiếp; VAT đầu vào được lưu để đối chiếu hóa đơn, không xử lý như khấu trừ GTGT của doanh nghiệp.
- Liên hệ chứng từ: Hóa đơn này có phiếu nhập kho liên quan NK2601000021; khi học nên đối chiếu số lượng và giá trị giữa hai chứng từ.
- Lưu ý: không điền tài khoản Nợ/Có kiểu doanh nghiệp; trọng tâm là nhận diện chi phí, hàng hóa mua vào, công nợ phải trả và chứng từ gốc.
Tự kiểm tra: Hóa đơn này làm tăng hàng hóa/chi phí nào và có phát sinh công nợ nhà cung cấp hay không?
Phiếu nhập kho: NK2601000021
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho NK2601000021 ghi nhận hàng đã vào kho của hộ kinh doanh.
- Cách đọc chứng từ: kiểm tra kho nhập, mã hàng, đơn vị tính, số lượng, đơn giá và giá trị nhập kho.
- Liên hệ chứng từ: phiếu này tham chiếu chứng từ mua vào NH2601000025; cần đối chiếu số lượng/thành tiền với hóa đơn mua vào tương ứng.
- Đặc thù VIHO: phiếu nhập kho là chứng từ quản trị tồn kho, không phải tờ khai thuế và không thay thế hóa đơn điện tử.
- Lưu ý: với hộ kinh doanh, trang này giúp kiểm soát tồn kho và giá vốn, không dùng hệ tài khoản kế toán doanh nghiệp.
Tự kiểm tra: Sau phiếu nhập này, mặt hàng nào tăng tồn và đang nằm ở kho nào?
Hóa đơn mua hàng: 13738
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua vào NH2601000019 ngày 2026-01-27 của hộ kinh doanh, nhà cung cấp CÔNG TY CỔ PHẦN IPOS.VN.
- Cách đọc chứng từ: kiểm tra số hóa đơn 13738, ngày hóa đơn, nhà cung cấp, dòng hàng hóa/dịch vụ, thuế suất và tổng thanh toán.
- Đặc thù hộ kinh doanh: dữ liệu VIHO đang theo phương pháp VAT trực tiếp; VAT đầu vào được lưu để đối chiếu hóa đơn, không xử lý như khấu trừ GTGT của doanh nghiệp.
- Liên hệ chứng từ: Nếu hàng hóa/dịch vụ không nhập kho, hãy xem đây là chứng từ đầu vào để ghi nhận chi phí hoặc công nợ theo bản chất thực tế.
- Lưu ý: không điền tài khoản Nợ/Có kiểu doanh nghiệp; trọng tâm là nhận diện chi phí, hàng hóa mua vào, công nợ phải trả và chứng từ gốc.
Tự kiểm tra: Hóa đơn này làm tăng hàng hóa/chi phí nào và có phát sinh công nợ nhà cung cấp hay không?
Hóa đơn mua hàng: 56
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua vào NH2601000017 ngày 2026-01-27 của hộ kinh doanh, nhà cung cấp ĐỖ CÔNG TUYẾN.
- Cách đọc chứng từ: kiểm tra số hóa đơn 56, ngày hóa đơn, nhà cung cấp, dòng hàng hóa/dịch vụ, thuế suất và tổng thanh toán.
- Đặc thù hộ kinh doanh: dữ liệu VIHO đang theo phương pháp VAT trực tiếp; VAT đầu vào được lưu để đối chiếu hóa đơn, không xử lý như khấu trừ GTGT của doanh nghiệp.
- Liên hệ chứng từ: Hóa đơn này có phiếu nhập kho liên quan NK2601000014; khi học nên đối chiếu số lượng và giá trị giữa hai chứng từ.
- Lưu ý: không điền tài khoản Nợ/Có kiểu doanh nghiệp; trọng tâm là nhận diện chi phí, hàng hóa mua vào, công nợ phải trả và chứng từ gốc.
Tự kiểm tra: Hóa đơn này làm tăng hàng hóa/chi phí nào và có phát sinh công nợ nhà cung cấp hay không?