Phát sinh - Phần 1
Phiếu nhập kho nguyên vật liệu: NK00001
Bạn còn 6 mục trong phần Hướng dẫn chung.
 Người dùng khách | Thứ Tư, 11 tháng 11 2026, 9:08 PM
Trắc nghiệm: Phát sinh - Phần 1
Bài kiểm tra
Bài kiểm tra đã có bản mới. Bạn đang hoàn tất bản cũ.
Hoá đơn thuê nhà: 67432
Hóa đơn 67432 ghi nhận tiền thuê nhà 45.000.000 đồng, thuế GTGT 3.600.000 đồng, tổng phải trả 48.600.000 đồng. Dữ liệu hiện hành ghi Nợ 242, Nợ 1331, Có 331. Đây là khoản theo dõi trên tài khoản chi phí trả trước; không đưa toàn bộ tiền thuê vào chi phí sản xuất hoặc chi phí quản lý ngay từ hóa đơn. Đọc nguyên văn thời gian thuê trên chứng từ, đối chiếu hồ sơ thuê và lịch phân bổ có nguồn trước khi hạch toán phân bổ. Hóa đơn xác lập khoản phải trả; chứng từ chi tiền là nghiệp vụ thanh toán riêng.
Hóa đơn mua vào chi phí trả trước: 1479
Hóa đơn 1479 mua bàn cắt vải có tiền hàng 9.200.000 đồng, thuế GTGT 736.000 đồng, tổng phải trả 9.936.000 đồng. Nguồn hiện hành ghi Nợ 242, Nợ 1331, Có 331. Khi thực hành, theo dõi khoản chi phí trả trước và đối chiếu thông tin công cụ, bộ phận sử dụng cùng lịch phân bổ đã khai. Không tự chuyển sang nguyên vật liệu 152 hoặc tài sản cố định 211 chỉ vì tên mặt hàng. Việc phân bổ và thanh toán phải dựa trên chứng từ tương ứng; hóa đơn này không tự chứng minh công cụ đã được phân bổ hết hay đã trả tiền.
Hóa đơn mua nguyên vật liệu nhập kho: 1280
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua nguyên vật liệu nhập kho: 1280. Tiền hàng trước thuế 17.000.000 đồng, thuế GTGT 1.360.000 đồng, tổng tiền 18.360.000 đồng.
Cách đọc chứng từ: Đọc số hóa đơn, bên bán, từng dòng hàng hoặc dịch vụ, số lượng, đơn giá và thuế. Ngày ghi nhận 2025-10-02 và ngày hóa đơn gốc 2025-10-02 được giữ riêng theo đúng nguồn.
Định khoản gợi ý: Các tài khoản trong nguồn đã đối chiếu là Nợ 152, Nợ 1331; Có 331. Giữ đúng từng dòng số tiền và tài khoản khi thực hành, không thay bằng bút toán minh họa chung.
Liên hệ chứng từ: Đối chiếu phiếu nhập nếu hồ sơ có hàng về kho; đối chiếu chứng từ chi tiền nếu đã thanh toán. Phân biệt khoản phải trả 331 với khoản tiền mặt 1111 hoặc tiền gửi 1121 thực chi trong nguồn.
Lưu ý: Thuế và giá trị phải dựa trên hóa đơn hiện tại. Video dạy thao tác; không chép tài khoản, ngày, mặt hàng hoặc số tiền của ví dụ ghi hình thay cho nguồn đã được đối chiếu của trang này.
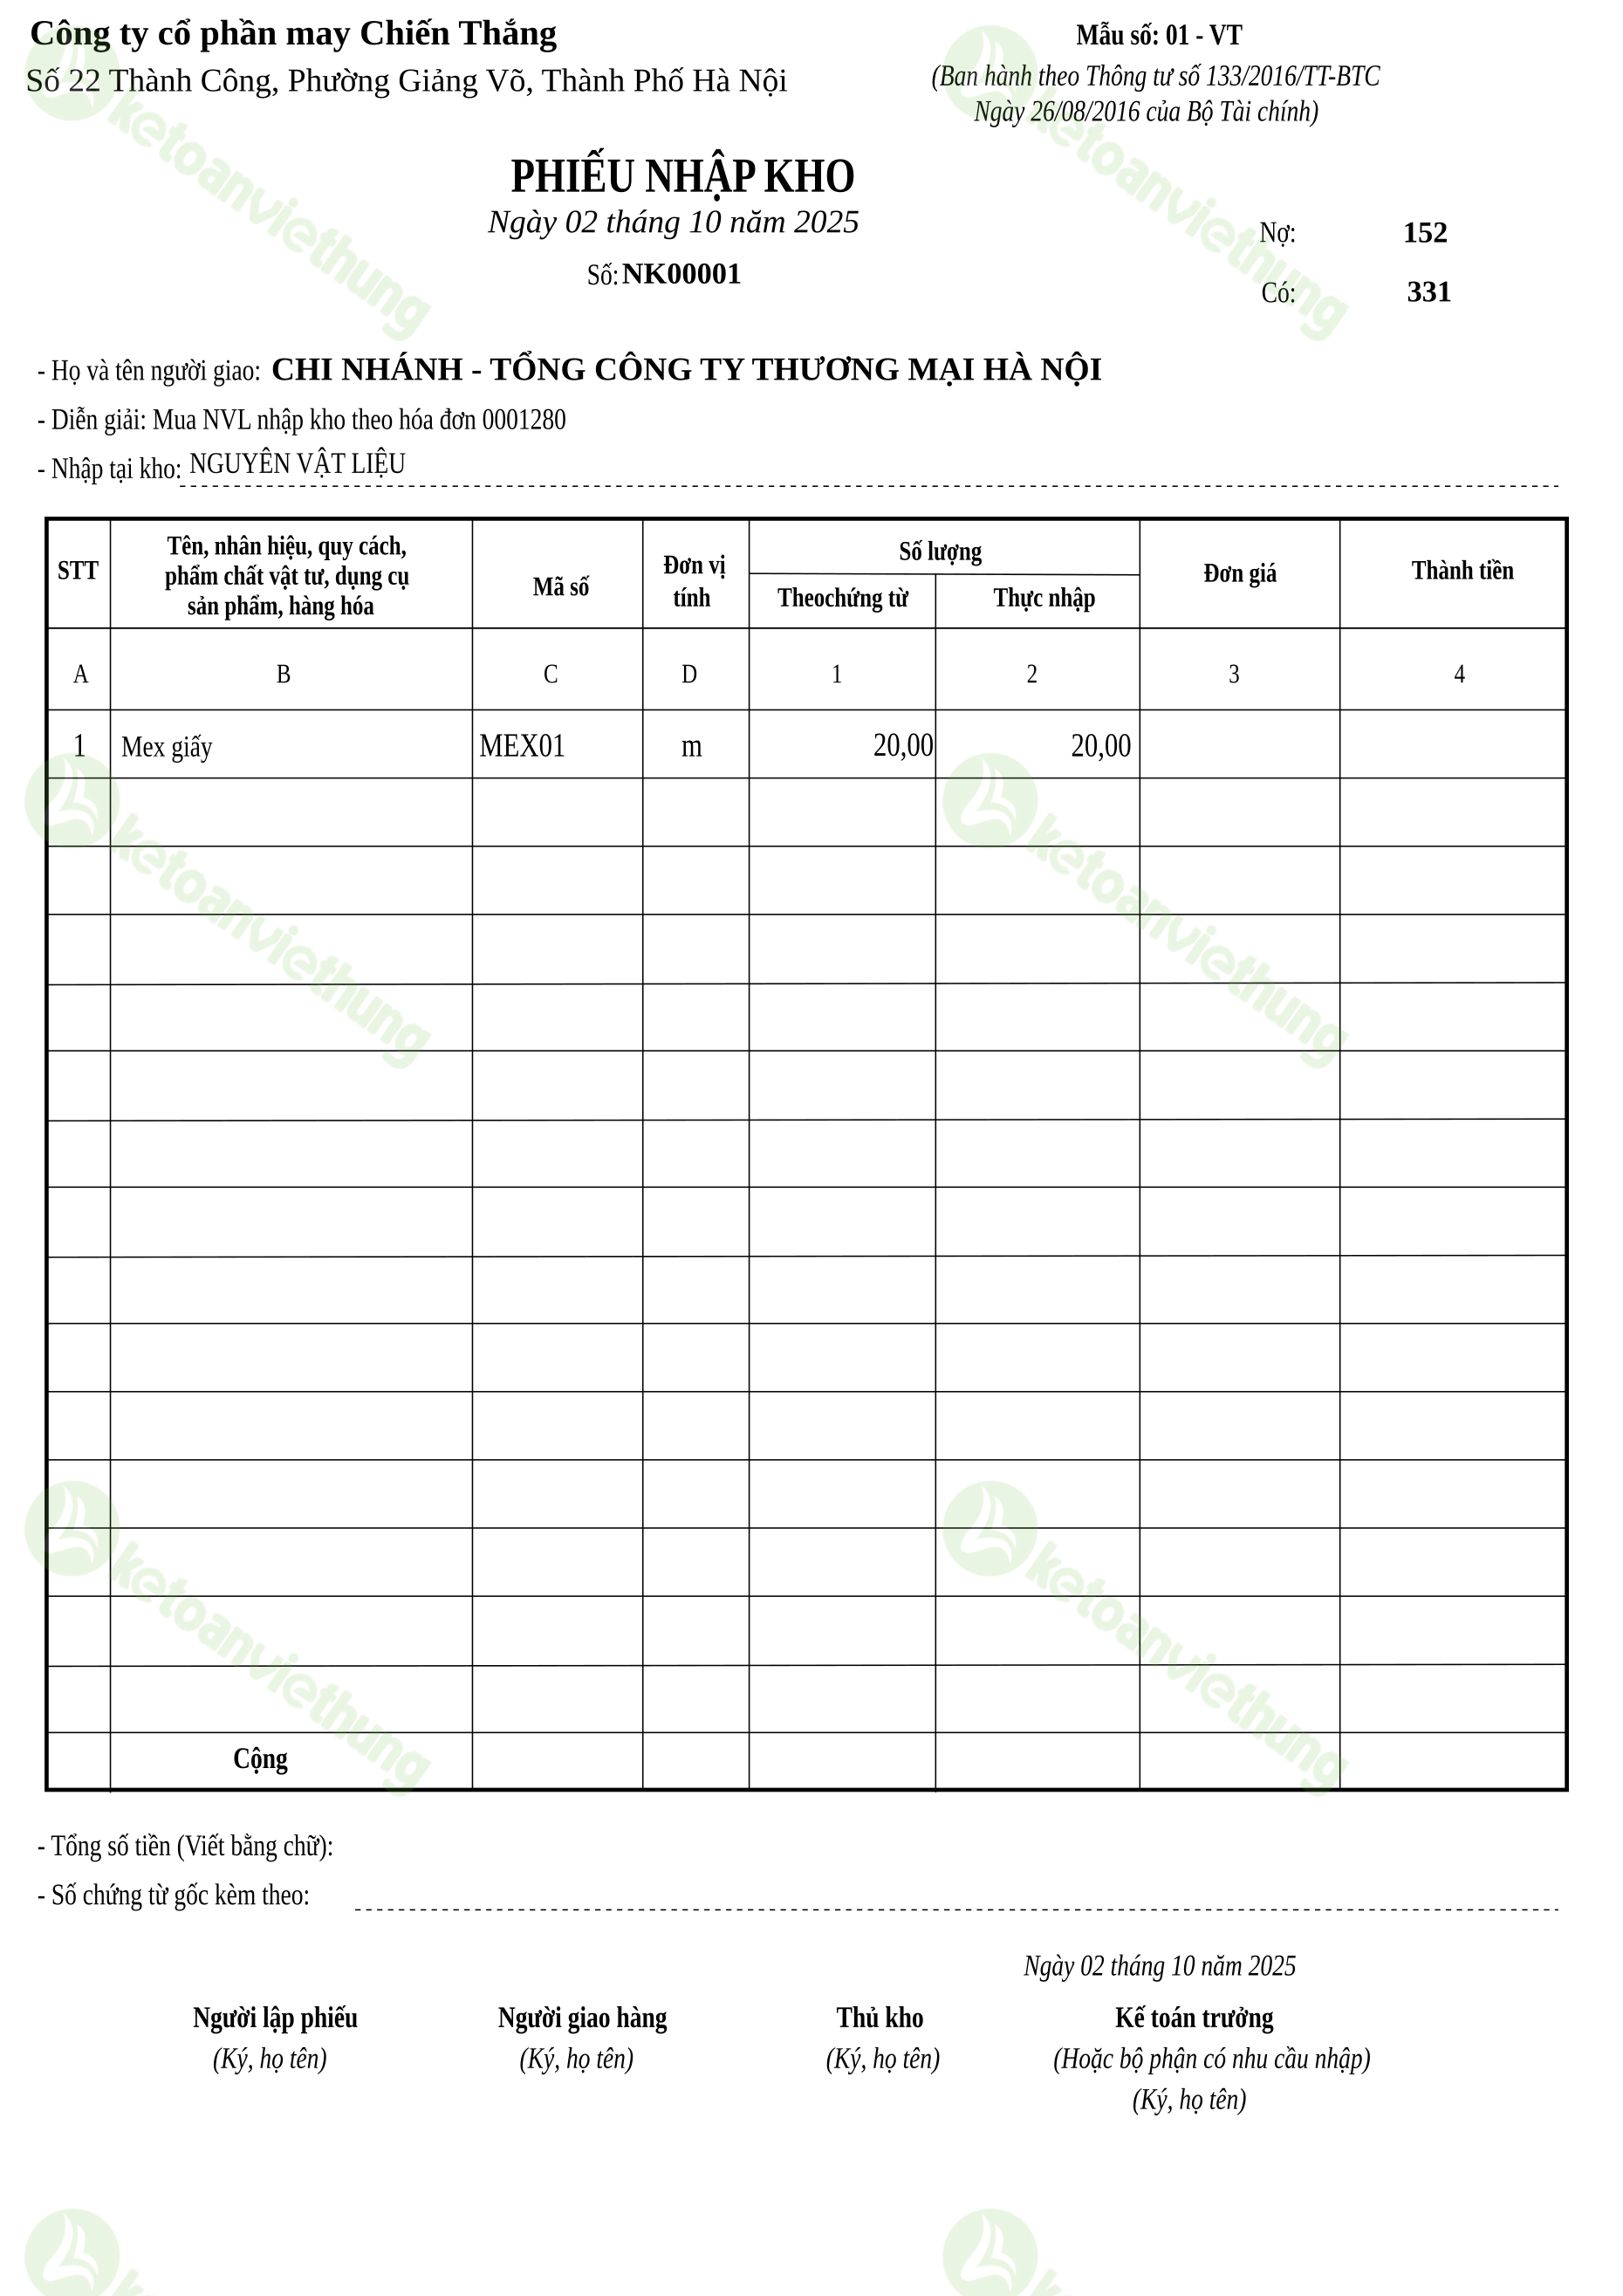
Phiếu nhập kho nguyên vật liệu: NK00001
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho NK00001 xác nhận số lượng vật tư hoặc hàng hóa nhận theo chứng từ mua đã liên kết trong cùng bộ.
Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, đơn vị tính, số lượng và kho nhập với Hóa đơn mua nguyên vật liệu nhập kho: 1280. Không suy ra hàng được mua miễn phí từ cột đơn giá hoặc thành tiền bằng không trên phiếu trình bày.
Định khoản gợi ý: Tài khoản trên dữ liệu phiếu là Nợ 152, Có 331. Phần thuế GTGT và tổng nghĩa vụ thanh toán cần đọc ở hóa đơn; không ghi thuế đầu vào lần nữa chỉ từ phiếu nhập.
Liên hệ chứng từ: Chứng từ gốc của phiếu này là Hóa đơn mua nguyên vật liệu nhập kho: 1280. Đọc hóa đơn trước rồi đối chiếu phiếu nhập ngay sau trong cùng bộ chứng từ.
Lưu ý: Đây là hai giấy tờ của cùng giao dịch; tránh ghi nhận thêm một lần mua hàng khi phần nhập kho đã được tạo từ hóa đơn. Video thao tác được bố trí ở trang hóa đơn gốc.
Hóa đơn mua nguyên vật liệu nhập kho: 118
Ghi chú học tập
Nghiệp vụ: Hóa đơn mua nguyên vật liệu nhập kho: 118. Tiền hàng trước thuế 206.500.000 đồng, thuế GTGT 16.520.000 đồng, tổng tiền 223.020.000 đồng.
Cách đọc chứng từ: Đọc số hóa đơn, bên bán, từng dòng hàng hoặc dịch vụ, số lượng, đơn giá và thuế. Ngày ghi nhận 2025-10-02 và ngày hóa đơn gốc 2025-10-02 được giữ riêng theo đúng nguồn.
Định khoản gợi ý: Các tài khoản trong nguồn đã đối chiếu là Nợ 152, Nợ 1331; Có 331. Giữ đúng từng dòng số tiền và tài khoản khi thực hành, không thay bằng bút toán minh họa chung.
Liên hệ chứng từ: Đối chiếu phiếu nhập nếu hồ sơ có hàng về kho; đối chiếu chứng từ chi tiền nếu đã thanh toán. Phân biệt khoản phải trả 331 với khoản tiền mặt 1111 hoặc tiền gửi 1121 thực chi trong nguồn.
Lưu ý: Thuế và giá trị phải dựa trên hóa đơn hiện tại. Video dạy thao tác; không chép tài khoản, ngày, mặt hàng hoặc số tiền của ví dụ ghi hình thay cho nguồn đã được đối chiếu của trang này.
Phiếu nhập kho nguyên vật liệu: NK00002
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho NK00002 xác nhận số lượng vật tư hoặc hàng hóa nhận theo chứng từ mua đã liên kết trong cùng bộ.
Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, đơn vị tính, số lượng và kho nhập với Hóa đơn mua nguyên vật liệu nhập kho: 118. Không suy ra hàng được mua miễn phí từ cột đơn giá hoặc thành tiền bằng không trên phiếu trình bày.
Định khoản gợi ý: Tài khoản trên dữ liệu phiếu là Nợ 152, Có 331. Phần thuế GTGT và tổng nghĩa vụ thanh toán cần đọc ở hóa đơn; không ghi thuế đầu vào lần nữa chỉ từ phiếu nhập.
Liên hệ chứng từ: Chứng từ gốc của phiếu này là Hóa đơn mua nguyên vật liệu nhập kho: 118. Đọc hóa đơn trước rồi đối chiếu phiếu nhập ngay sau trong cùng bộ chứng từ.
Lưu ý: Đây là hai giấy tờ của cùng giao dịch; tránh ghi nhận thêm một lần mua hàng khi phần nhập kho đã được tạo từ hóa đơn. Video thao tác được bố trí ở trang hóa đơn gốc.
Hóa đơn chi phí mua hàng: 471
Ghi chú học tập
Nghiệp vụ: Hóa đơn 471 ghi phí vận chuyển của lô hàng mua vào, tiền hàng 2.200.000 đồng và thuế GTGT theo chứng từ là 176.000 đồng. Đây là chi phí mua hàng đã được đối chiếu với nguồn chứng từ của giáo trình.
Cách đọc chứng từ: Đối chiếu người bán, nội dung phí vận chuyển, số hóa đơn, ngày và thuế suất 8% trên ảnh. Chứng từ giáo trình để trống tài khoản; không suy ra tài khoản chi phí chỉ từ tên dịch vụ.
Định khoản gợi ý: Hồ sơ gốc của cùng giao dịch đã được đối chiếu ghi Nợ 152, Nợ 1331, Có 1111, tổng chi 2.376.000 đồng. Khoản vận chuyển này được tính vào giá trị nguyên vật liệu theo dữ liệu nguồn, không tự chuyển sang chi phí quản lý hoặc bán hàng.
Liên hệ chứng từ: Đối chiếu chứng từ mua nguyên vật liệu và phiếu chi tiền mặt có liên kết nguồn. Không hạch toán thêm lần nữa khi đọc chứng từ thanh toán đi kèm.
Lưu ý: Số liệu và tài khoản phải bám theo chứng từ cùng giao dịch. Video chi phí mua hàng hướng dẫn thao tác; không thay dữ liệu trên trang bằng ví dụ khác trong video.
Tự kiểm tra: Vì sao ở giao dịch này phí vận chuyển được theo dõi cùng giá trị nguyên vật liệu? Tiền hàng và thuế có cộng đúng tổng chi không?
Phiếu chi thanh toán hóa đơn 471: PC00001
Ghi chú học tập
Nghiệp vụ: Phiếu chi PC00001 xác nhận khoản thanh toán bằng tiền mặt của giao dịch mua đã có chứng từ gốc liên kết.
Cách đọc chứng từ: Đối chiếu người nhận tiền, lý do chi, ngày, số tiền và chữ ký với Hóa đơn chi phí mua hàng: 471. Phân biệt khoản chi tiền mặt với thanh toán bằng tiền gửi ngân hàng.
Định khoản gợi ý: Các dòng hạch toán của chứng từ tiền mặt ghi nhận Nợ 152: 2.200.000 đồng; Nợ 1331: 176.000 đồng; Có 1111: 2.376.000 đồng. Số tiền theo từng tài khoản là tổng các dòng nguồn tương ứng. Đối chiếu đầy đủ phần chi phí, hàng mua và thuế trên chứng từ liên kết.
Liên hệ chứng từ: Chứng từ gốc đã được đối chiếu là Hóa đơn chi phí mua hàng: 471. Khi phần mềm tạo phiếu chi kèm hóa đơn thanh toán ngay, kiểm tra đúng phiếu liên kết, không lập thêm lần thanh toán thứ hai.
Lưu ý: Phiếu chi là bằng chứng chi tiền của cùng giao dịch, không phải một hóa đơn mua mới. Phần tiền hàng và thuế đọc trên hóa đơn; video thao tác được đặt tại trang hóa đơn gốc.
Hóa đơn mua vào chi phí doanh nghiệp: 228
Ghi chú học tập
Nghiệp vụ: Hóa đơn 228 ngày 02/10/2025 của Chi nhánh Kim Mã – Công ty TNHH MTV Khách Sạn Azumaya ghi nhận chi phí tiếp khách của doanh nghiệp. Giao dịch này được thanh toán ngay bằng phiếu chi PC00002.
Cách đọc chứng từ: Đối chiếu bốn mặt hàng Lẩu gà, Khoai tây chiên, Gà nướng mật ong và Rau muống xào trên hóa đơn. Tổng tiền chưa thuế là 1.100.000 đồng, thuế suất 8%, tiền thuế 88.000 đồng và tổng thanh toán 1.188.000 đồng.
Định khoản gợi ý: Nguồn cùng giao dịch ghi nhận Nợ 6422 số tiền 1.100.000 đồng, Nợ 1331 số tiền 88.000 đồng và Có 1111 số tiền 1.188.000 đồng. Đọc hóa đơn cùng phiếu chi thanh toán ngay để kiểm tra một lần ghi nhận chi phí, thuế và chi tiền.
Liên hệ chứng từ: Đối chiếu phiếu chi PC00002 cùng ngày với số tiền 1.188.000 đồng. Đây là phiếu chi kèm hóa đơn 228 đã thanh toán ngay; không tạo thêm một lần thanh toán hoặc phiếu nhập kho nguyên vật liệu từ hóa đơn tiếp khách này.
Lưu ý: Kiểm tra thông tin hóa đơn và căn cứ sử dụng dịch vụ cho doanh nghiệp trước khi kết luận về chi phí và thuế. Không thay tài khoản 6422 của nguồn bằng tài khoản nguyên vật liệu 152; không ghi trùng chi phí hoặc thuế khi đọc hai chứng từ cùng giao dịch.
Phiếu chi thanh toán hóa đơn 228: PC00002
Ghi chú học tập
Nghiệp vụ: Phiếu chi PC00002 xác nhận khoản thanh toán bằng tiền mặt của giao dịch mua đã có chứng từ gốc liên kết.
Cách đọc chứng từ: Đối chiếu người nhận tiền, lý do chi, ngày, số tiền và chữ ký với Hóa đơn mua vào chi phí doanh nghiệp: 228. Phân biệt khoản chi tiền mặt với thanh toán bằng tiền gửi ngân hàng.
Định khoản gợi ý: Cặp tài khoản được ghi trong nguồn phiếu này là Nợ 6422, 1331, Có 1111. Đọc cùng cách ghi nhận ở hóa đơn gốc; không thay bằng một cặp tài khoản mẫu chỉ vì cùng là phiếu chi.
Liên hệ chứng từ: Chứng từ gốc đã được đối chiếu là Hóa đơn mua vào chi phí doanh nghiệp: 228. Khi phần mềm tạo phiếu chi kèm hóa đơn thanh toán ngay, kiểm tra đúng phiếu liên kết, không lập thêm lần thanh toán thứ hai.
Lưu ý: Phiếu chi là bằng chứng chi tiền của cùng giao dịch, không phải một hóa đơn mua mới. Phần tiền hàng và thuế đọc trên hóa đơn; video thao tác được đặt tại trang hóa đơn gốc.
Hóa đơn bán hàng hóa: 85
Ghi chú học tập
Nghiệp vụ: Hóa đơn bán hàng hóa: 85. Tiền hàng trước thuế 25.300.000 đồng, thuế GTGT 2.024.000 đồng, tổng tiền 27.324.000 đồng.
Cách đọc chứng từ: Đọc số hóa đơn, bên mua, từng dòng hàng hoặc dịch vụ, số lượng, đơn giá và thuế. Ngày ghi nhận 2025-10-02 và ngày hóa đơn gốc 2025-10-02 được giữ riêng theo đúng nguồn.
Định khoản gợi ý: Các tài khoản trong nguồn đã đối chiếu là Nợ 131; Có 5111, Có 33311. Giữ đúng từng dòng số tiền và tài khoản khi thực hành, không thay bằng bút toán minh họa chung.
Liên hệ chứng từ: Đối chiếu phiếu xuất nếu có giao hàng qua kho, chứng từ thu tiền nếu đã thanh toán. Hóa đơn và phiếu kho hoặc phiếu thu liên kết là các giấy tờ của cùng giao dịch; không tự ghi trùng doanh thu.
Lưu ý: Thuế và giá trị phải dựa trên hóa đơn hiện tại. Video dạy thao tác; không chép tài khoản, ngày, mặt hàng hoặc số tiền của ví dụ ghi hình thay cho nguồn đã được đối chiếu của trang này.
Phiếu xuất kho bán hàng: XK00001
Ghi chú học tập
Nghiệp vụ: Phiếu xuất kho XK00001 ghi nhận hàng hóa hoặc thành phẩm xuất theo giao dịch bán đã có hóa đơn liên kết.
Cách đọc chứng từ: Kiểm tra mã hàng, đơn vị tính, số lượng xuất và kho, đối chiếu với Hóa đơn bán hàng hóa: 85. Đơn giá hoặc thành tiền bằng không trong bản phiếu trình bày không chứng minh hàng xuất không có giá vốn.
Định khoản gợi ý: Cặp tài khoản giá vốn và hàng tồn kho trong nguồn phiếu là Nợ 6321, Có 156. Bút toán doanh thu, thuế đầu ra và khoản phải thu hoặc tiền đã thu thuộc hóa đơn bán hàng, không ghi thay vào phiếu xuất.
Liên hệ chứng từ: Phiếu này đi cùng Hóa đơn bán hàng hóa: 85. Đọc hóa đơn để biết giao dịch bán, rồi đối chiếu phiếu xuất của đúng mặt hàng và số lượng.
Lưu ý: Phân biệt giá bán với giá vốn. Không tự lấy giá bán trên hóa đơn làm đơn giá vốn xuất kho và không ghi trùng lần xuất khi phần mềm đã sinh phiếu kèm hóa đơn. Video thao tác được đặt tại hóa đơn gốc.
Lệnh sản xuất: LSX0001
Ghi chú học tập
Nghiệp vụ: Lệnh sản xuất số LSX0001 là cầu nối giữa phiếu xuất NVL, tập hợp chi phí sản xuất và phiếu nhập kho thành phẩm.
- Cách đọc chứng từ: Đọc mã lệnh, sản phẩm cần sản xuất và số lượng yêu cầu. Sản phẩm sản xuất: Áo vest nam H01. Ghi chú nội bộ: Lệnh sản xuất ngày 02/10.
- Định khoản gợi ý: Bản thân lệnh sản xuất chưa tạo bút toán. Khi xuất NVL theo lệnh:
Nợ 154 / Có 152(TT133). Khi nhập kho thành phẩm:Nợ 155 / Có 154theo giá thành đã tập hợp. - Liên hệ chứng từ: Lệnh sản xuất đi kèm phiếu xuất kho NVL cùng kỳ và phiếu nhập kho thành phẩm sau khi sản xuất xong; cuối kỳ tham chiếu định mức NVL và bảng tính giá thành.
- Lưu ý: Nếu lệnh sản xuất phục vụ một hóa đơn cụ thể (làm theo đơn hàng), cần ghi nhớ liên kết để theo dõi giá thành cho đơn hàng đó.
Tự kiểm tra: Lệnh này sản xuất cho đơn hàng nào? Lượng NVL dự kiến xuất theo định mức là bao nhiêu?
Phiếu xuất kho nguyên vật liệu dùng cho sản xuất: XK00002
Ghi chú học tập
Nghiệp vụ: Phiếu xuất kho nguyên vật liệu/công cụ dụng cụ số XK00002 phục vụ sản xuất sản phẩm may mặc trong kỳ.
- Cách đọc chứng từ: Đọc mã NVL/CCDC, số lượng xuất, kho xuất và lệnh sản xuất/đối tượng tập hợp chi phí tương ứng. Vật tư xuất: Cúc, Chỉ M900, Đệm vai S11 màu trắng, Mex giấy và 5 mặt hàng khác.
- Định khoản gợi ý: Theo TT133, xuất NVL/CCDC cho sản xuất thường gặp:
Nợ 154,Có 152/153. Chi phí được tập hợp vào giá thành theo lệnh sản xuất/đối tượng tập hợp chi phí; khi nhập kho thành phẩm hoàn thành kết chuyểnNợ 155 / Có 154. - Liên hệ chứng từ: Đối chiếu với định mức NVL, lệnh sản xuất, phiếu nhập kho thành phẩm và bảng tính giá thành cuối kỳ.
- Lưu ý: Đơn giá xuất kho được tính theo phương pháp doanh nghiệp đã chọn (bình quân, FIFO...). Với CCDC dùng ngay (không phân bổ nhiều kỳ) cũng đi qua bút toán này; CCDC phân bổ nhiều kỳ thì dùng
242.
Tự kiểm tra: Lượng NVL xuất ra có khớp với định mức sản xuất không? Khoản này tập hợp vào lệnh sản xuất hoặc đối tượng giá thành nào?
Phiếu nhập kho thành phẩm từ sản xuất: NK00005
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho thành phẩm số NK00005 sau sản xuất. Phiếu này xác nhận sản phẩm đã hoàn thành và được nhập kho để chờ giao/bán.
- Cách đọc chứng từ: Đối chiếu mã thành phẩm, số lượng nhập, kho nhập và lệnh sản xuất liên quan. Thành phẩm nhập: Áo vest nam H01.
- Định khoản gợi ý: Nhập kho thành phẩm sau sản xuất thường gặp (TT133):
Nợ 155,Có 154. Nếu trang thể hiện tài khoản đối ứng khác, cần đối chiếu với bài học và bảng giá thành trước khi sửa bút toán. - Liên hệ chứng từ: Liên hệ ngược với lệnh sản xuất, phiếu xuất NVL và bảng tính giá thành; sau đó đối chiếu với phiếu xuất kho bán hàng khi giao cho khách.
- Lưu ý: Không ghi nhận VAT trên phiếu nhập kho thành phẩm. Giá trị nhập kho phải dựa trên chi phí đã tập hợp, không lấy từ giá bán trên hóa đơn.
Tự kiểm tra: Thành phẩm này nhập từ lệnh sản xuất nào? Giá thành nhập kho đã bao gồm NVL, nhân công và chi phí sản xuất chung chưa?