Phần 8_Bài 2
Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 17
Bạn còn 15 mục trong phần Hướng dẫn chung.
Trắc nghiệm: Phần 8_Bài 2
Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 91
Ghi chú học tập — Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 91
Nghiệp vụ: Hóa đơn mua vào số 0000091, ngày 2026-01-01, nhà cung cấp CÔNG TY TNHH SẢN XUẤT THIẾT BỊ XÂY DỰNG TRUNG KIÊN.
Cách đọc chứng từ: Đối chiếu tên, mã số thuế 0313660910 của người bán, thông tin người mua, từng dòng hàng hóa hoặc dịch vụ, đơn giá và thuế suất. Tổng chưa thuế 433.102.500 đồng; thuế GTGT 34.648.200 đồng; phải thanh toán 467.750.700 đồng.
Định khoản theo chứng từ: Nợ TK 154: 433.102.500 đồng; Nợ TK 1331: 34.648.200 đồng; Có TK 331: 467.750.700 đồng.
Liên hệ chứng từ: Đối chiếu công nợ theo đúng nhà cung cấp và hóa đơn; khi thanh toán sau này, giảm công nợ, tránh ghi nhận lại chi phí.
Lưu ý: Khoản mua này được tập hợp vào chi phí dịch vụ theo TK 154. Đối chiếu công trình, dịch vụ và khoản mục chi phí trong phần dữ kiện trước khi ghi sổ.
Tự kiểm tra: Tiền chưa thuế cộng thuế có bằng tổng thanh toán không; đối tượng tập hợp chi phí và tài khoản thanh toán có khớp nghiệp vụ không?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 91, ngày 2026-01-01, nhà cung cấp CÔNG TY TNHH SẢN XUẤT THIẾT BỊ XÂY DỰNG TRUNG KIÊN.
- Định khoản: Nợ 154: 433.102.500 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 34.648.200 đồng; Có 331: 467.750.700 đồng.
- Công trình, dự án: DVCT-CHONGNEM (Dịch vụ cho thuê chống nêm); DVCT-GIANGNEM (Dịch vụ cho thuê giằng nêm); DVCT-KICHTANG (Dịch vụ cho thuê kích tăng)
- Khoản mục chi phí: SXC.MN (Chi phí dịch vụ mua ngoài)
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: SCK00023
Ghi chú học tập — Ủy nhiệm chi trả tiền nhà cung cấp trong nước: SCK00023
Nghiệp vụ: Ủy nhiệm chi trả tiền nhà cung cấp trong nước: SCK00023, ngày 2026-01-02, số tiền 68.400.000 đồng, đối tượng CÔNG TY TNHH SẢN XUẤT THIẾT BỊ XÂY DỰNG TRUNG KIÊN.
Cách đọc chứng từ: Kiểm tra số chứng từ SCK00023, ngày giao dịch, nội dung Trả tiền mua vật tư, ngân hàng NGÂN HÀNG ĐẠI CHÚNG và tài khoản 102000514729. Đối chiếu số tiền trên chứng từ với biến động tiền gửi của đúng tài khoản ngân hàng.
Định khoản theo chứng từ: Nợ TK 331 / Có TK 1121: 68.400.000 đồng.
Liên hệ chứng từ: Đối chiếu khoản trả với công nợ nhà cung cấp và hóa đơn liên quan; chỉ chọn hóa đơn khi có quan hệ thanh toán xác định.
Lưu ý: Thanh toán khoản nợ đã ghi nhận thì giảm công nợ, không hạch toán thêm một lần chi phí hoặc thuế GTGT.
Tự kiểm tra: Tài khoản Nợ và Có có phản ánh đúng chiều tiền vào hoặc ra không; số tiền, đối tượng và số tài khoản ngân hàng có khớp chứng từ không?
Hoá đơn mua vào chi phí DN: 50315
Ghi chú học tập — Hoá đơn mua vào chi phí DN: 50315
Nghiệp vụ: Hóa đơn mua vào số 0050315, ngày 2026-01-03, nhà cung cấp CÔNG TY TNHH THƯƠNG MẠI - DỊCH VỤ - NHÀ HÀNG 86.
Cách đọc chứng từ: Đối chiếu tên, mã số thuế 0107528089 của người bán, thông tin người mua, từng dòng hàng hóa hoặc dịch vụ, đơn giá và thuế suất. Tổng chưa thuế 1.990.000 đồng; thuế GTGT 159.200 đồng; phải thanh toán 2.149.200 đồng.
Định khoản theo chứng từ: Nợ TK 6422: 1.990.000 đồng; Nợ TK 1331: 159.200 đồng; Có TK 1111: 2.149.200 đồng.
Liên hệ chứng từ: Hóa đơn và phiếu chi ngay sau là hai chứng từ của cùng nghiệp vụ trả tiền mặt; chỉ ghi nhận một lần chi phí, thuế và khoản chi.
Lưu ý: Chọn đúng tài khoản chi phí được thể hiện trong chứng từ và kiểm tra thuế GTGT riêng. Không dùng tên hàng hoặc hình thức thanh toán để tự đổi tài khoản đã được xác minh.
Tự kiểm tra: Tiền chưa thuế cộng thuế có bằng tổng thanh toán không; đối tượng tập hợp chi phí và tài khoản thanh toán có khớp nghiệp vụ không?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 50315, ngày 2026-01-03, nhà cung cấp CÔNG TY TNHH THƯƠNG MẠI - DỊCH VỤ - NHÀ HÀNG 86.
- Định khoản: Nợ 6422: 1.990.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 159.200 đồng; Có 1111: 2.149.200 đồng.
Phiếu chi thanh toán hóa đơn mua vào: PC00060
Ghi chú học tập — Phiếu chi thanh toán hóa đơn mua vào: PC00060
Nghiệp vụ: Phiếu chi PC00060, ngày 2026-01-03, thanh toán hóa đơn 0050315 cho CÔNG TY TNHH THƯƠNG MẠI - DỊCH VỤ - NHÀ HÀNG 86, số tiền 2.149.200 đồng.
Cách đọc chứng từ: Đối chiếu người nhận, lý do chi và số tiền bằng số, bằng chữ; phiếu chi phải khớp tổng thanh toán của hóa đơn đi ngay trước.
Định khoản trong cùng nghiệp vụ: Nợ TK 6422 / Có TK 1111: 1.990.000 đồng; Nợ TK 1331 / Có TK 1111: 159.200 đồng.
Liên hệ chứng từ: Hóa đơn 0050315 và phiếu chi PC00060 là hai chứng từ của cùng một nghiệp vụ mua hàng trả ngay bằng tiền mặt.
Lưu ý: Không hạch toán trùng chi phí và thuế GTGT khi xem hai trang hóa đơn và phiếu chi. Tổng số tiền Có TK 1111 là 2.149.200 đồng.
Tự kiểm tra: Số phiếu chi, ngày chi, người nhận và tổng thanh toán có khớp hóa đơn được thanh toán không?
Hóa đơn bán hàng dịch vụ: 109
Ghi chú học tập — Hóa đơn bán hàng dịch vụ: 109
Nghiệp vụ: Hóa đơn bán ra số 0000109, ngày 2026-01-04, khách hàng CÔNG TY TRÁCH NHIỆM HỮU HẠN KIM ĐỈNH.
Cách đọc chứng từ: Đối chiếu tên người mua, mã số thuế 2300303834, nội dung từng dòng, số lượng, đơn giá và thuế suất trên hóa đơn. Tổng chưa thuế 15.300.000 đồng; thuế GTGT 1.224.000 đồng; tổng thanh toán 16.524.000 đồng.
Định khoản theo hóa đơn: Nợ TK 131: 16.524.000 đồng; Có TK 5113: 15.300.000 đồng; Có TK 33311: 1.224.000 đồng.
Liên hệ chứng từ: Theo dõi công nợ đúng khách hàng; đối chiếu chứng từ thu tiền sau này, tránh ghi nhận doanh thu lần nữa khi thu nợ.
Lưu ý: Đây là doanh thu dịch vụ. Chỉ bổ sung chứng từ kho hoặc giá vốn khi có nguồn thể hiện nghiệp vụ đó. Dùng số thuế GTGT trên hóa đơn cho bài này; khi kiểm tra sổ, cần đối chiếu lại số thuế hạch toán ở TK 33311.
Tự kiểm tra: Tiền chưa thuế cộng thuế GTGT có bằng tổng thanh toán không; tài khoản công nợ hoặc tiền đã chọn có đúng trạng thái thanh toán của chứng từ không?
Hoá đơn mua vào chi phí DN: 16566
Ghi chú học tập — Hoá đơn mua vào chi phí DN: 16566
Nghiệp vụ: Hóa đơn mua vào số 0016566, ngày 2026-01-05, nhà cung cấp Công ty bảo hiểm MIC Hà Nội.
Cách đọc chứng từ: Đối chiếu tên, mã số thuế 0102385623-015 của người bán, thông tin người mua, từng dòng hàng hóa hoặc dịch vụ, đơn giá và thuế suất. Tổng chưa thuế 487.000 đồng; thuế GTGT 34.960 đồng; phải thanh toán 521.960 đồng.
Định khoản theo chứng từ: Nợ TK 6422: 487.000 đồng; Nợ TK 1331: 34.960 đồng; Có TK 1111: 521.960 đồng.
Liên hệ chứng từ: Hóa đơn và phiếu chi ngay sau là hai chứng từ của cùng nghiệp vụ trả tiền mặt; chỉ ghi nhận một lần chi phí, thuế và khoản chi.
Lưu ý: Chọn đúng tài khoản chi phí được thể hiện trong chứng từ và kiểm tra thuế GTGT riêng. Không dùng tên hàng hoặc hình thức thanh toán để tự đổi tài khoản đã được xác minh.
Tự kiểm tra: Tiền chưa thuế cộng thuế có bằng tổng thanh toán không; đối tượng tập hợp chi phí và tài khoản thanh toán có khớp nghiệp vụ không?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 16566, ngày 2026-01-05, nhà cung cấp Công ty bảo hiểm MIC Hà Nội.
- Định khoản: Nợ 6422: 487.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 34.960 đồng; Có 1111: 521.960 đồng.
Phiếu chi thanh toán hóa đơn mua vào: PC00017
Ghi chú học tập — Phiếu chi thanh toán hóa đơn mua vào: PC00017
Nghiệp vụ: Phiếu chi PC00017, ngày 2026-01-05, thanh toán hóa đơn 0016566 cho Công ty bảo hiểm MIC Hà Nội, số tiền 521.960 đồng.
Cách đọc chứng từ: Đối chiếu người nhận, lý do chi và số tiền bằng số, bằng chữ; phiếu chi phải khớp tổng thanh toán của hóa đơn đi ngay trước.
Định khoản trong cùng nghiệp vụ: Nợ TK 6422 / Có TK 1111: 487.000 đồng; Nợ TK 1331 / Có TK 1111: 34.960 đồng.
Liên hệ chứng từ: Hóa đơn 0016566 và phiếu chi PC00017 là hai chứng từ của cùng một nghiệp vụ mua hàng trả ngay bằng tiền mặt.
Lưu ý: Không hạch toán trùng chi phí và thuế GTGT khi xem hai trang hóa đơn và phiếu chi. Tổng số tiền Có TK 1111 là 521.960 đồng.
Tự kiểm tra: Số phiếu chi, ngày chi, người nhận và tổng thanh toán có khớp hóa đơn được thanh toán không?
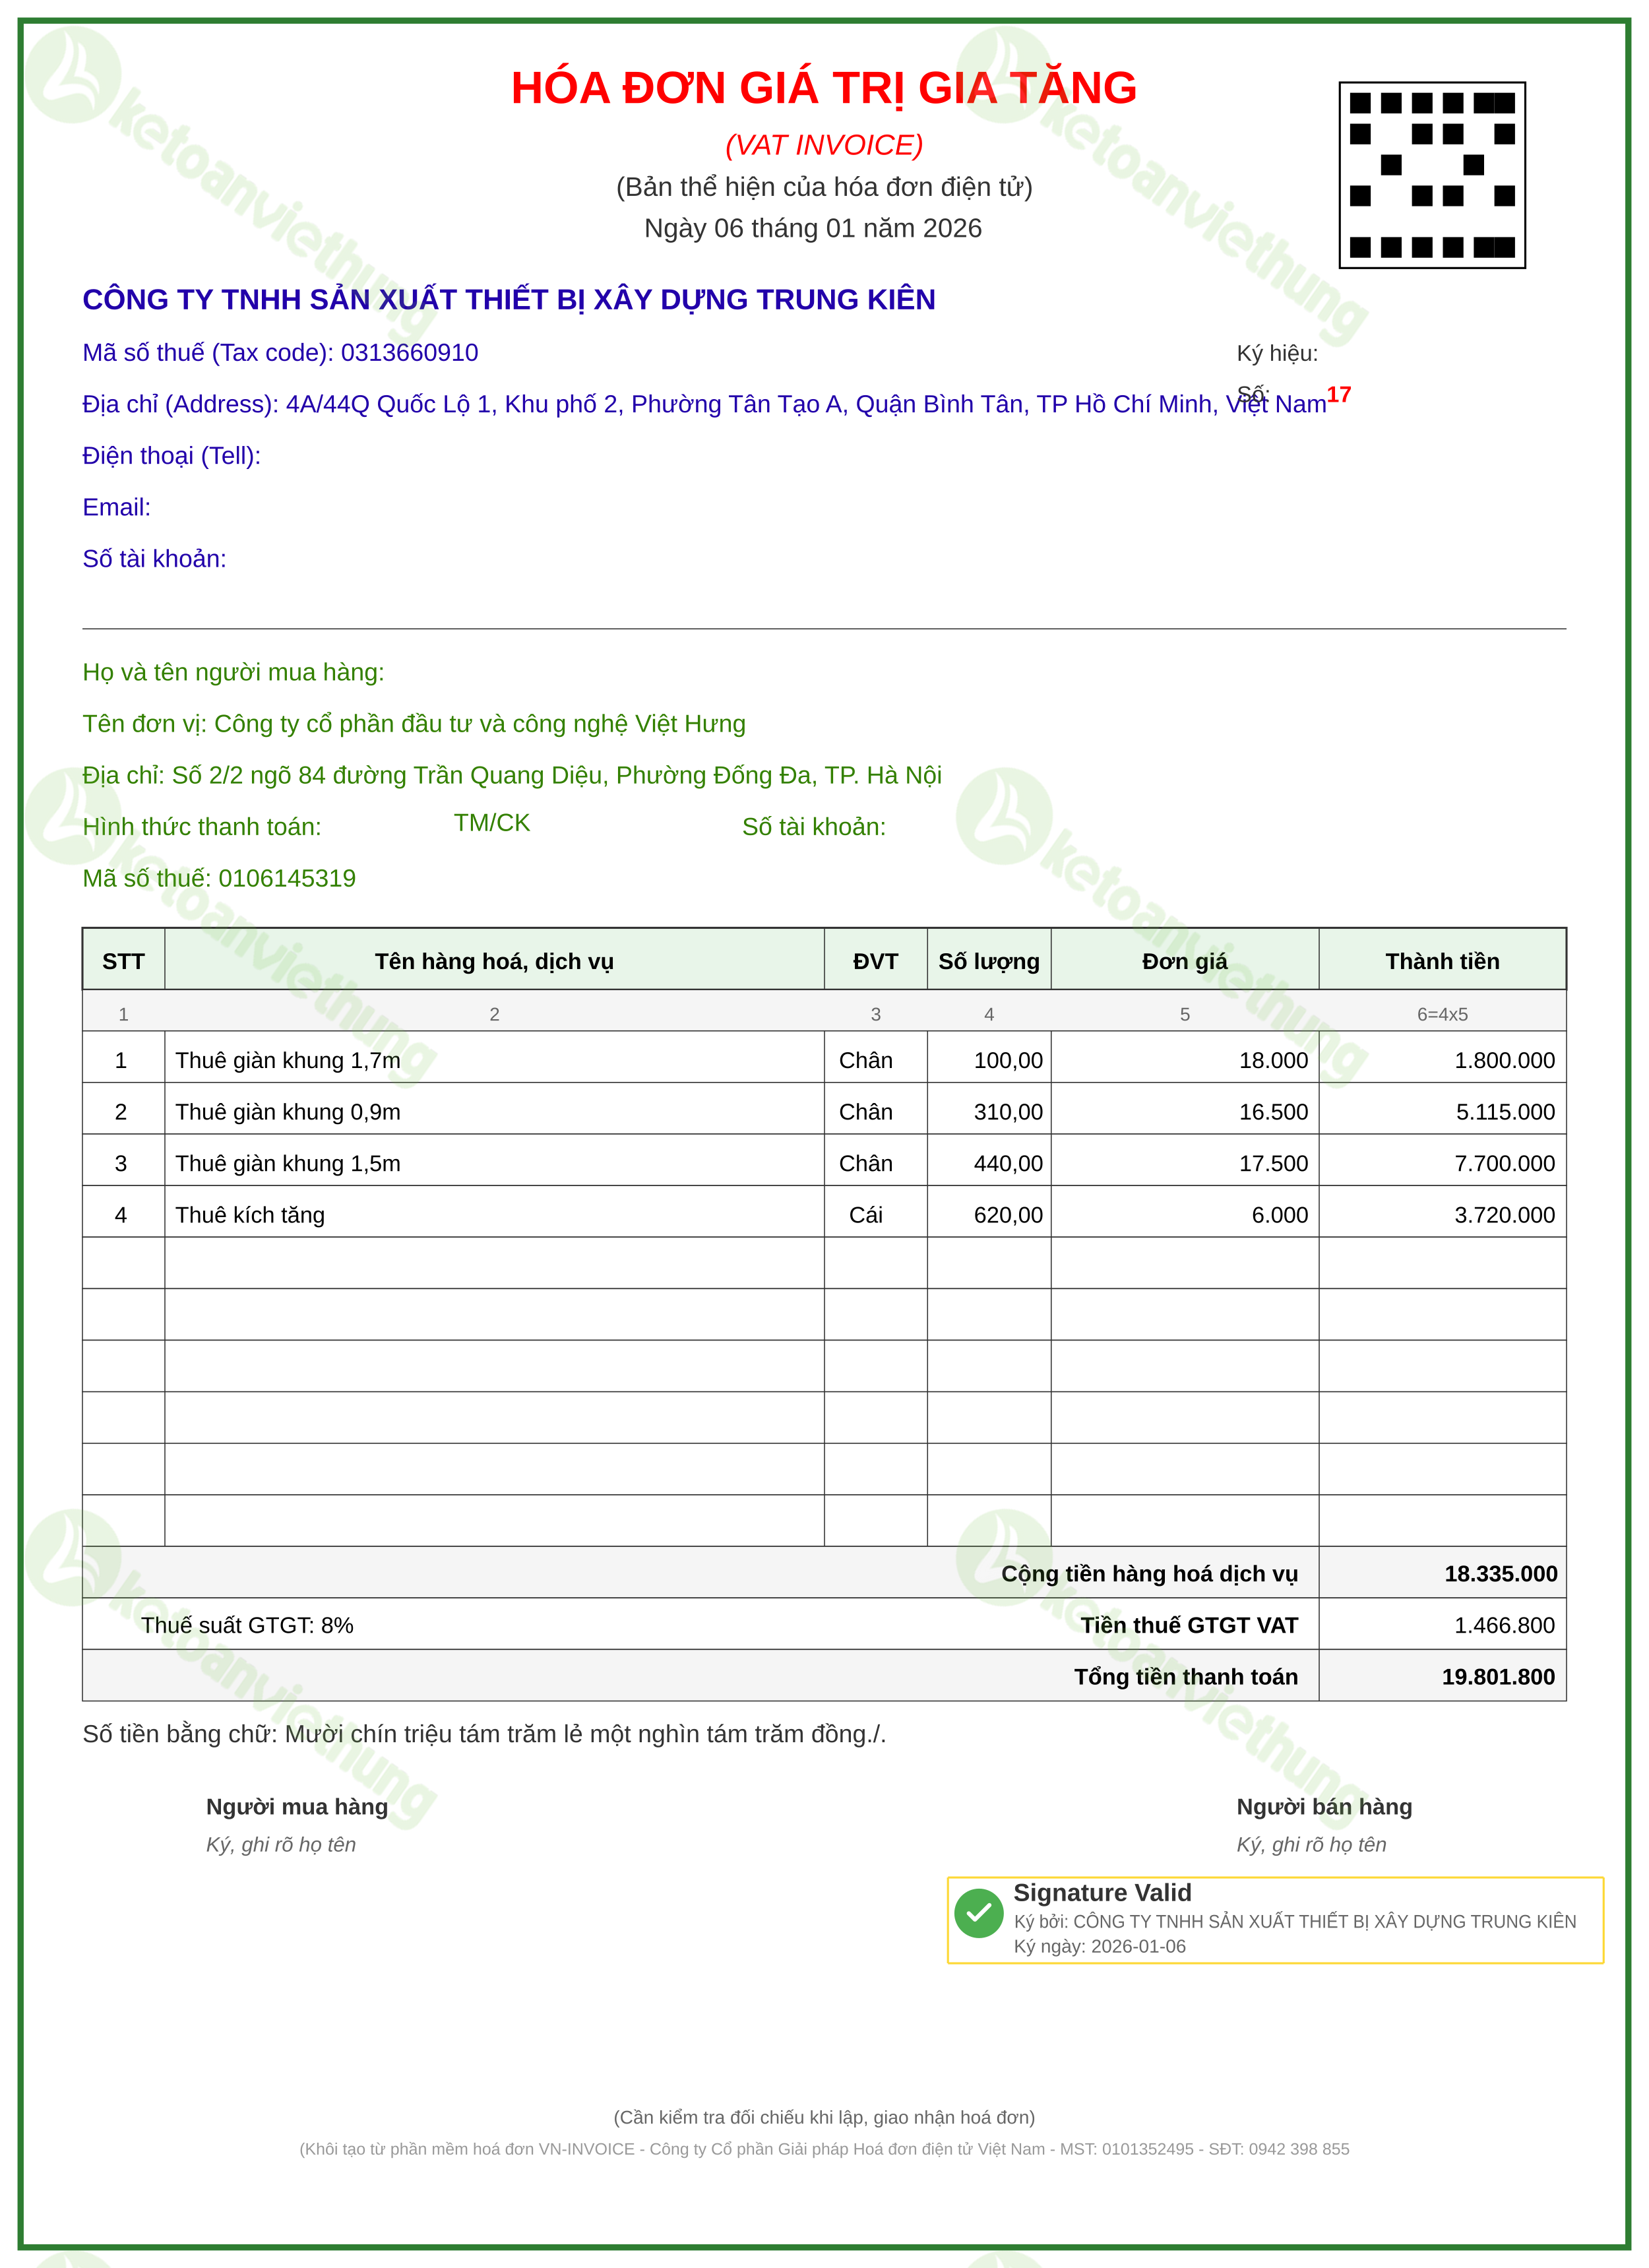
Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 17
Ghi chú học tập — Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 17
Nghiệp vụ: Hóa đơn mua vào số 0000017, ngày 2026-01-06, nhà cung cấp CÔNG TY TNHH SẢN XUẤT THIẾT BỊ XÂY DỰNG TRUNG KIÊN.
Cách đọc chứng từ: Đối chiếu tên, mã số thuế 0313660910 của người bán, thông tin người mua, từng dòng hàng hóa hoặc dịch vụ, đơn giá và thuế suất. Tổng chưa thuế 18.335.000 đồng; thuế GTGT 1.466.800 đồng; phải thanh toán 19.801.800 đồng.
Định khoản theo chứng từ: Nợ TK 154: 18.335.000 đồng; Nợ TK 1331: 1.466.800 đồng; Có TK 331: 19.801.800 đồng.
Liên hệ chứng từ: Đối chiếu công nợ theo đúng nhà cung cấp và hóa đơn; khi thanh toán sau này, giảm công nợ, tránh ghi nhận lại chi phí.
Lưu ý: Khoản mua này được tập hợp vào chi phí dịch vụ theo TK 154. Đối chiếu công trình, dịch vụ và khoản mục chi phí trong phần dữ kiện trước khi ghi sổ.
Tự kiểm tra: Tiền chưa thuế cộng thuế có bằng tổng thanh toán không; đối tượng tập hợp chi phí và tài khoản thanh toán có khớp nghiệp vụ không?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 17, ngày 2026-01-06, nhà cung cấp CÔNG TY TNHH SẢN XUẤT THIẾT BỊ XÂY DỰNG TRUNG KIÊN.
- Định khoản: Nợ 154: 18.335.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 1.466.800 đồng; Có 331: 19.801.800 đồng.
- Công trình, dự án: DVCT-GIANKHUNG0,9M (Cho thuê giàn khung 0,9m); DVCT-GIANKHUNG1,5M (Cho thuê giàn khung 1,5m); DVCT-GIANKHUNG1,7M (Cho thuê giàn khung 1,7m); DVCT-KICHTANG (Dịch vụ cho thuê kích tăng)
- Khoản mục chi phí: SXC.MN (Chi phí dịch vụ mua ngoài)
Hóa đơn bán hàng dịch vụ: 110
Ghi chú học tập — Hóa đơn bán hàng dịch vụ: 110
Nghiệp vụ: Hóa đơn bán ra số 0000110, ngày 2026-01-06, khách hàng CÔNG TY CỔ PHẦN ĐẦU TƯ VÀ XÂY DỰNG TNG.
Cách đọc chứng từ: Đối chiếu tên người mua, mã số thuế 0105991855, nội dung từng dòng, số lượng, đơn giá và thuế suất trên hóa đơn. Tổng chưa thuế 18.335.000 đồng; thuế GTGT 1.466.800 đồng; tổng thanh toán 19.801.800 đồng.
Định khoản theo hóa đơn: Nợ TK 131: 19.801.800 đồng; Có TK 5113: 18.335.000 đồng; Có TK 33311: 1.466.800 đồng.
Liên hệ chứng từ: Theo dõi công nợ đúng khách hàng; đối chiếu chứng từ thu tiền sau này, tránh ghi nhận doanh thu lần nữa khi thu nợ.
Lưu ý: Đây là doanh thu dịch vụ. Chỉ bổ sung chứng từ kho hoặc giá vốn khi có nguồn thể hiện nghiệp vụ đó.
Tự kiểm tra: Tiền chưa thuế cộng thuế GTGT có bằng tổng thanh toán không; tài khoản công nợ hoặc tiền đã chọn có đúng trạng thái thanh toán của chứng từ không?