Phần 8_Bài 2
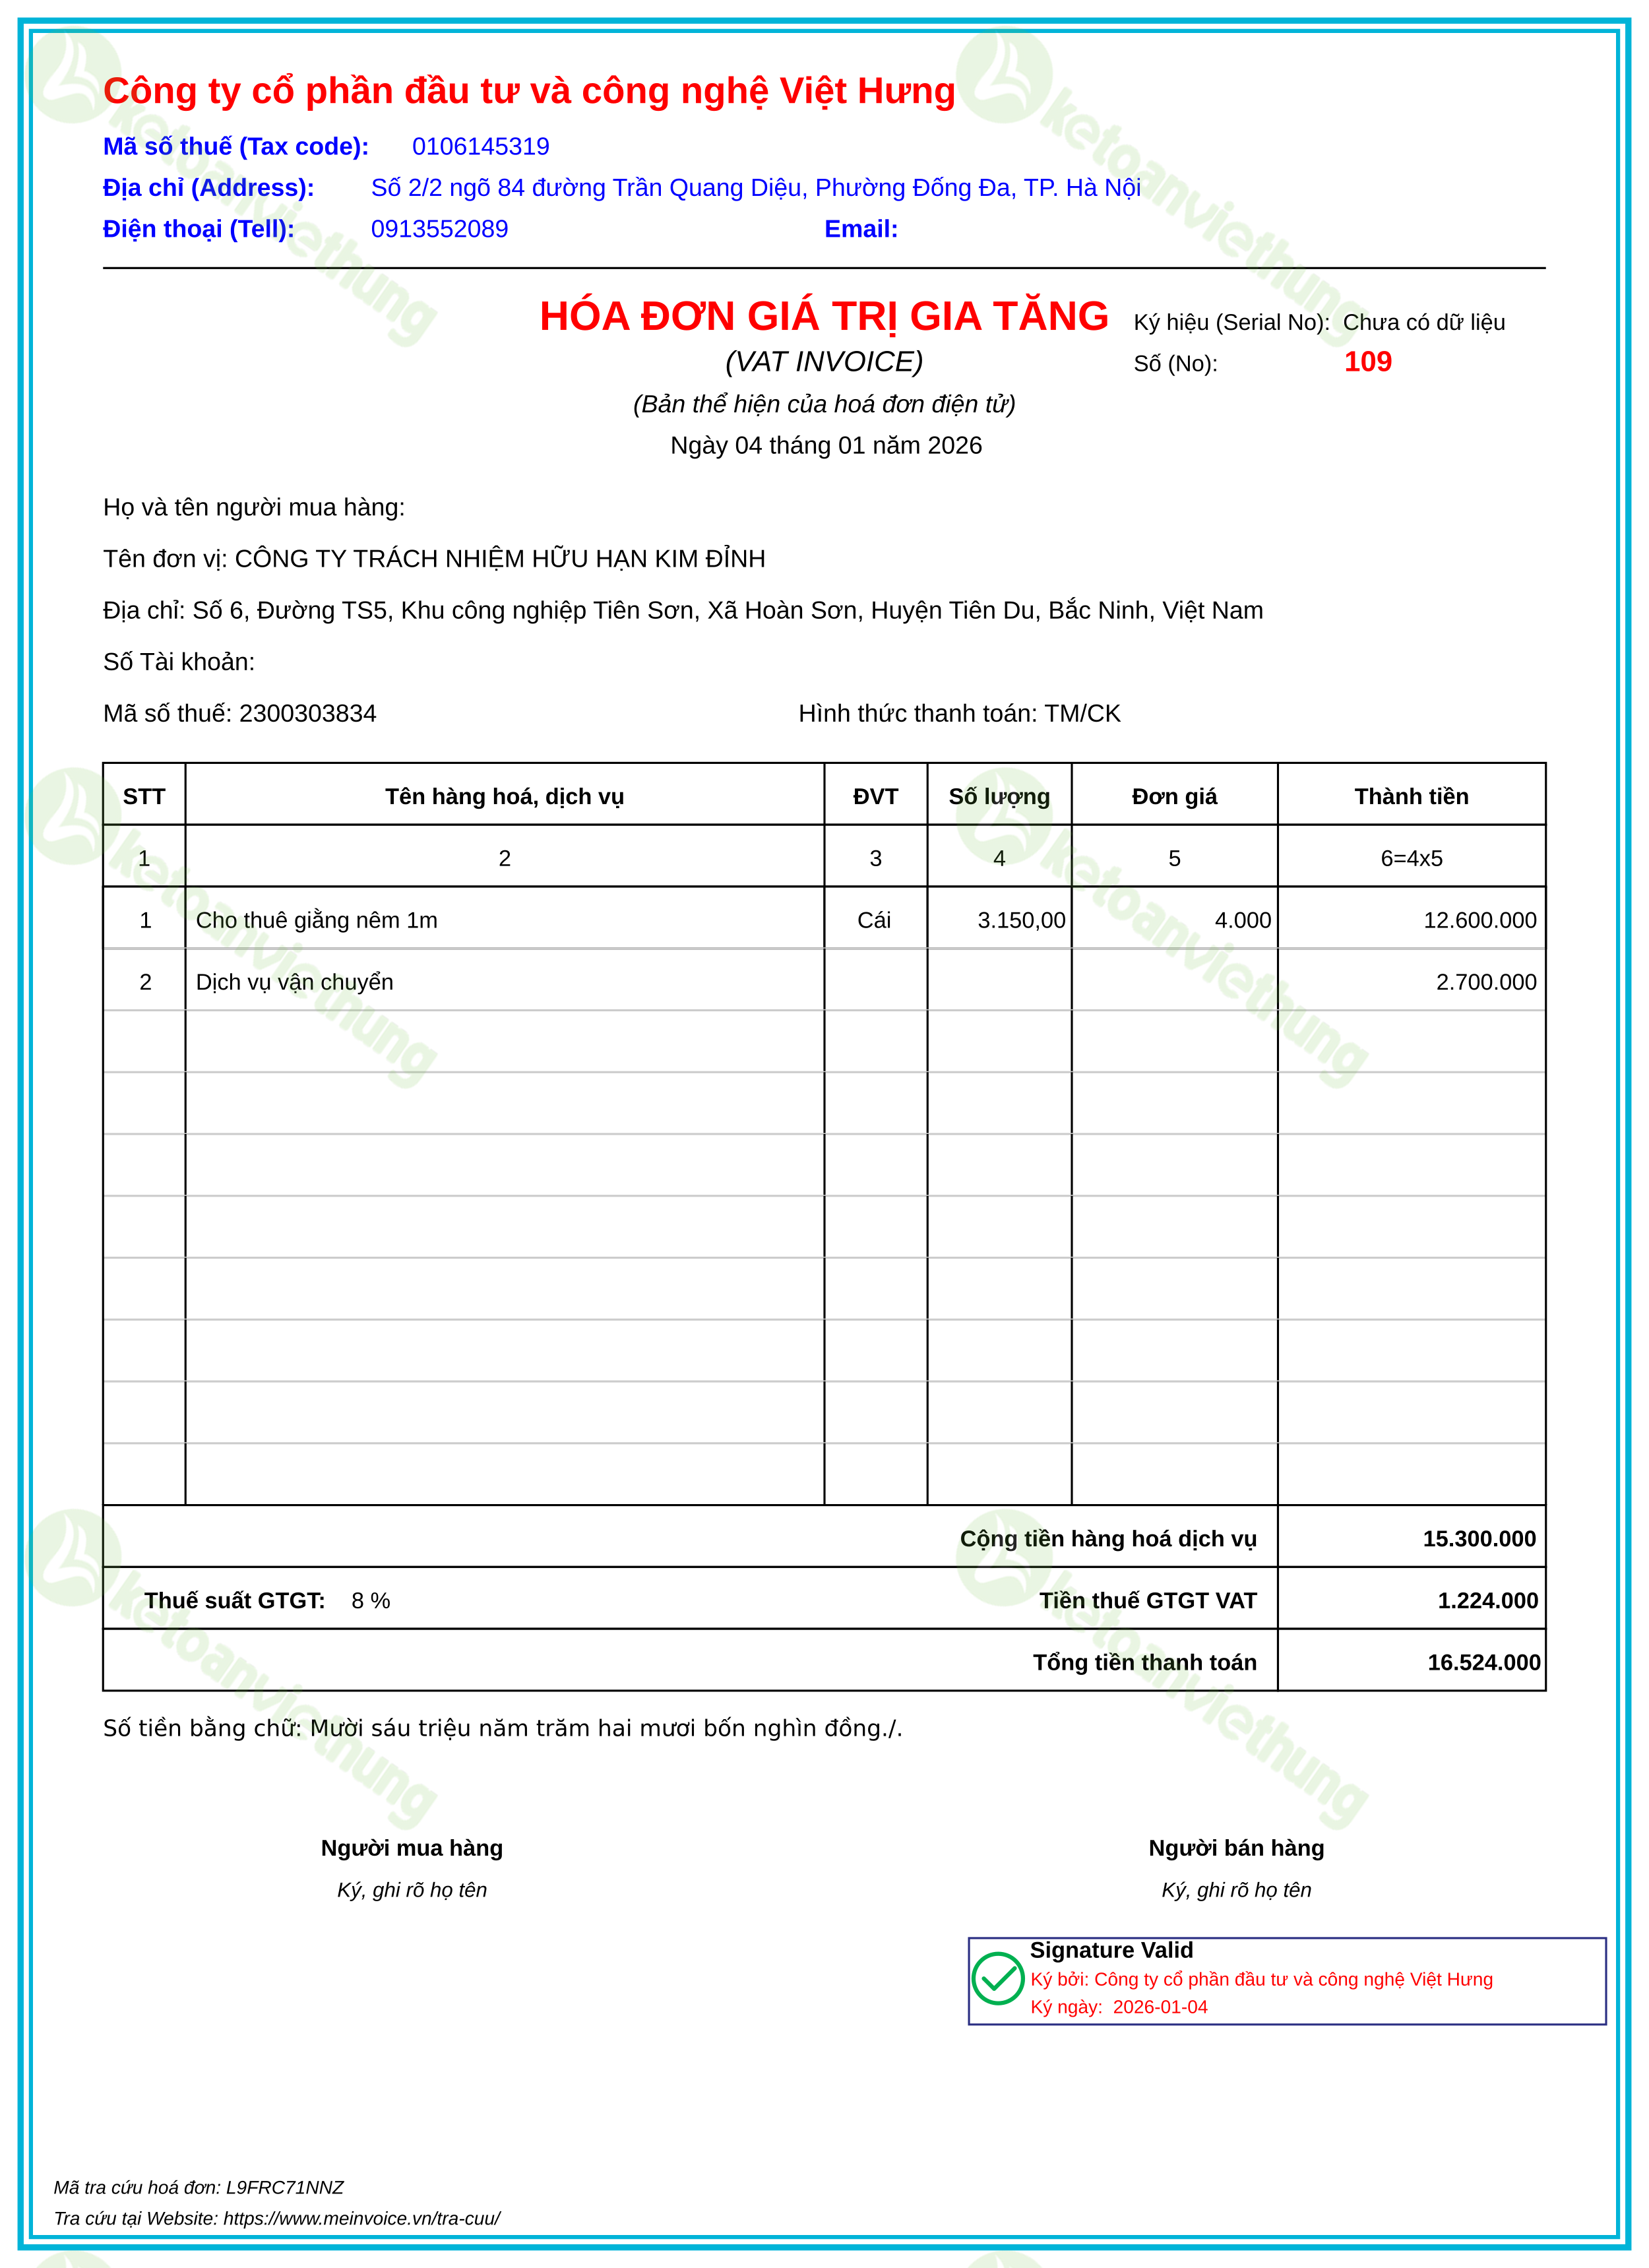
Hóa đơn bán hàng dịch vụ: 109
Bạn còn 15 mục trong phần Hướng dẫn chung.
 Người dùng khách | Thứ Năm, 8 tháng 10 2026, 2:13 AM
Trắc nghiệm: Phần 8_Bài 2
Hóa đơn mua nguyên vật liệu nhập kho: 138 (sxctgiangiao_PUR_7138)
Ghi chú học tập
Hóa đơn mua nguyên vật liệu nhập kho: 138
Đọc hóa đơn mua vật liệu cùng thông tin người bán, mặt hàng và thuế trên từng dòng. Việc ghi nhận công nợ và việc nhận hàng vào kho cần được phân biệt.
Đối chiếu số trước thuế, thuế và tổng thanh toán. Khi có phiếu nhập liên quan, kiểm tra đúng mặt hàng và số lượng; không tự tạo phiếu nhập chỉ từ hóa đơn.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Mua chịu vật liệu và thanh toán công nợ sau đó khác nhau ở bước nào?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 138, ngày 2026-01-01, nhà cung cấp CÔNG TY CỔ PHẦN DỊCH VỤ VÀ SẢN XUẤT NGUYỄN ĐỨC MINH.
- Định khoản: Nợ 152: 379.000.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 37.900.000 đồng; Có 331: 416.900.000 đồng.
Phiếu nhập kho mua hàng: NK00135
Phiếu nhập kho mua hàng: NK00135
Ngày 2026-01-01, đi kèm hóa đơn 0000138. Đối tác: CÔNG TY CỔ PHẦN DỊCH VỤ VÀ SẢN XUẤT NGUYỄN ĐỨC MINH.
Đọc mã hàng, kho, số lượng và giá trị nhập kho/giá vốn tại từng dòng. Thành tiền giữ nguyên theo phiếu kho và bút toán đã ghi sổ, không thay bằng doanh thu hoặc tiền thuế của hóa đơn.
Video hướng dẫn nghiệp vụ nằm tại trang hóa đơn đi kèm.
Hóa đơn mua nguyên vật liệu nhập kho: 138 (sxctgiangiao_PUR_7139)
Ghi chú học tập
Hóa đơn mua nguyên vật liệu nhập kho: 138
Đọc hóa đơn mua vật liệu cùng thông tin người bán, mặt hàng và thuế trên từng dòng. Việc ghi nhận công nợ và việc nhận hàng vào kho cần được phân biệt.
Đối chiếu số trước thuế, thuế và tổng thanh toán. Khi có phiếu nhập liên quan, kiểm tra đúng mặt hàng và số lượng; không tự tạo phiếu nhập chỉ từ hóa đơn.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Mua chịu vật liệu và thanh toán công nợ sau đó khác nhau ở bước nào?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 138, ngày 2026-01-02, nhà cung cấp CÔNG TY CỔ PHẦN DỊCH VỤ VÀ SẢN XUẤT NGUYỄN ĐỨC MINH.
- Định khoản: Nợ 152: 300.149.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 30.014.900 đồng; Có 331: 330.163.900 đồng.
Phiếu nhập kho mua hàng: NK00001
Phiếu nhập kho mua hàng: NK00001
Ngày 2026-01-02, đi kèm hóa đơn 0000138. Đối tác: CÔNG TY CỔ PHẦN DỊCH VỤ VÀ SẢN XUẤT NGUYỄN ĐỨC MINH.
Đọc mã hàng, kho, số lượng và giá trị nhập kho/giá vốn tại từng dòng. Thành tiền giữ nguyên theo phiếu kho và bút toán đã ghi sổ, không thay bằng doanh thu hoặc tiền thuế của hóa đơn.
Video hướng dẫn nghiệp vụ nằm tại trang hóa đơn đi kèm.
Hóa đơn bán hàng hóa: 106
Ghi chú học tập
Hóa đơn bán hàng hóa: 106
Hóa đơn bán hàng hóa phản ánh giao dịch bán theo nội dung các dòng hóa đơn. Doanh thu, thuế và thu tiền cần được đọc riêng.
Kiểm tra khách hàng, mặt hàng, số lượng, đơn giá, thuế và tổng thanh toán. Khi có phiếu xuất và chứng từ thu tiền liên quan, chỉ đối chiếu những liên kết được bài tập cung cấp.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Vì sao hóa đơn đã lập chưa đủ để kết luận khách hàng đã thanh toán?
Phiếu xuất kho bán hàng: XK00014
Phiếu xuất kho bán hàng: XK00014
Ngày 2026-01-02, đi kèm hóa đơn 0000106. Đối tác: CÔNG TY CỔ PHẦN XÂY DỰNG VÀ ĐẦU TƯ HẠ TẦNG.
Đọc mã hàng, kho, số lượng và giá trị nhập kho/giá vốn tại từng dòng. Thành tiền giữ nguyên theo phiếu kho và bút toán đã ghi sổ, không thay bằng doanh thu hoặc tiền thuế của hóa đơn.
Video hướng dẫn nghiệp vụ nằm tại trang hóa đơn đi kèm.
Phiếu xuất chuyển kho: CK00011
Ghi chú học tập
Chuyển kho để cho thuê theo HĐ109. Chuyển từ Kho TP sang Kho ccdc ngày 2026-01-03.
Phiếu CK00011 gồm 1 dòng, tổng giá trị 59.070.749 đồng. Đối chiếu mã hàng, đơn vị, số lượng và tài khoản kho nhận/kho xuất trên từng dòng. Nợ tài khoản kho nhận, Có tài khoản kho xuất; không ghi nhận doanh thu hay thuế GTGT từ nghiệp vụ chuyển kho này.
Thành tiền giữ đúng giá trị đã ghi sổ của nguồn. Đơn giá hiển thị có thể được nguồn làm tròn; không nhân lại đơn giá để thay đổi giá trị chuyển kho.
Hóa đơn bán hàng dịch vụ: 109
Ghi chú học tập
Hóa đơn bán hàng dịch vụ: 109
Hóa đơn dịch vụ cần được đọc theo nội dung dịch vụ cung cấp. Với dịch vụ cho thuê, không đồng nhất việc cung cấp dịch vụ với bán chính tài sản dùng cho thuê.
Đối chiếu khách hàng, nội dung từng dòng, thuế và tổng thanh toán. Không tự suy số ngày thuê, đơn giá thuê hay biên bản nghiệm thu nếu bài chưa cung cấp.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Thông tin nào cho biết giao dịch là cung cấp dịch vụ thay vì bán một tài sản?
Hóa đơn mua nguyên vật liệu nhập kho: 137
Ghi chú học tập
Hóa đơn mua nguyên vật liệu nhập kho: 137
Đọc hóa đơn mua vật liệu cùng thông tin người bán, mặt hàng và thuế trên từng dòng. Việc ghi nhận công nợ và việc nhận hàng vào kho cần được phân biệt.
Đối chiếu số trước thuế, thuế và tổng thanh toán. Khi có phiếu nhập liên quan, kiểm tra đúng mặt hàng và số lượng; không tự tạo phiếu nhập chỉ từ hóa đơn.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Mua chịu vật liệu và thanh toán công nợ sau đó khác nhau ở bước nào?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 137, ngày 2026-01-05, nhà cung cấp CÔNG TY CỔ PHẦN DỊCH VỤ VÀ SẢN XUẤT NGUYỄN ĐỨC MINH.
- Định khoản: Nợ 152: 109.870.500 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 10.987.050 đồng; Có 331: 120.857.550 đồng.
Phiếu nhập kho mua hàng: NK00002
Phiếu nhập kho mua hàng: NK00002
Ngày 2026-01-05, đi kèm hóa đơn 0000137. Đối tác: CÔNG TY CỔ PHẦN DỊCH VỤ VÀ SẢN XUẤT NGUYỄN ĐỨC MINH.
Đọc mã hàng, kho, số lượng và giá trị nhập kho/giá vốn tại từng dòng. Thành tiền giữ nguyên theo phiếu kho và bút toán đã ghi sổ, không thay bằng doanh thu hoặc tiền thuế của hóa đơn.
Video hướng dẫn nghiệp vụ nằm tại trang hóa đơn đi kèm.
Giấy báo có thu tiền khách hàng: NTTK00071
Ghi chú học tập
Giấy báo có thu tiền khách hàng: NTTK00071
Giấy báo có ghi nhận tiền vào ngân hàng từ khách hàng theo dữ kiện bài tập. Thu tiền công nợ cần được phân biệt với ghi nhận doanh thu.
Đối chiếu số chứng từ, ngày, người chuyển, tài khoản và số tiền. Chỉ gắn với hóa đơn cụ thể khi bài có quan hệ đối chiếu; không tự chọn hóa đơn vì số tiền gần giống.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Thu một khoản phải thu ảnh hưởng tiền gửi và công nợ như thế nào?
Giấy báo có thu tiền khách hàng: NTTK00075
Ghi chú học tập
Giấy báo có thu tiền khách hàng: NTTK00075
Giấy báo có ghi nhận tiền vào ngân hàng từ khách hàng theo dữ kiện bài tập. Thu tiền công nợ cần được phân biệt với ghi nhận doanh thu.
Đối chiếu số chứng từ, ngày, người chuyển, tài khoản và số tiền. Chỉ gắn với hóa đơn cụ thể khi bài có quan hệ đối chiếu; không tự chọn hóa đơn vì số tiền gần giống.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Thu một khoản phải thu ảnh hưởng tiền gửi và công nợ như thế nào?
Rút tiền gửi ngân hàng về nhập quỹ tiền mặt: UNC00001
Ghi chú học tập
Rút tiền gửi ngân hàng về nhập quỹ tiền mặt: UNC00001
Rút tiền gửi về quỹ là sự chuyển tiền từ ngân hàng sang tiền mặt trong bài tập.
Đối chiếu số tiền, tài khoản chi, người nhận và chứng từ nhập quỹ liên quan nếu có. Việc tiền gửi giảm ở đây không tự tạo chi phí; cần tránh nhập lặp cùng một nghiệp vụ.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Vì sao giảm tiền gửi chưa đủ để kết luận có chi phí phát sinh?
Nộp tiền mặt vào tài khoản ngân hàng: NTTK00002
Ghi chú học tập
Nộp tiền mặt vào tài khoản ngân hàng: NTTK00002
Nộp tiền mặt vào ngân hàng là chuyển tiền giữa các hình thức nắm giữ tiền trong bài tập.
Đối chiếu tài khoản ngân hàng, ngày, số tiền và chứng từ tiền mặt liên quan nếu có. Không ghi nhận doanh thu chỉ vì tiền gửi tăng và không nhập hai lần cùng một sự chuyển tiền.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Vì sao tiền gửi tăng trong nghiệp vụ này không làm tăng doanh thu?
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC00002
Ghi chú học tập
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC00002
Ủy nhiệm chi trả nhà cung cấp là bước thanh toán qua ngân hàng, cần phân biệt với thời điểm mua hàng hoặc ghi nhận chi phí.
Đối chiếu người hưởng, tài khoản nhận, số tiền và diễn giải. Khi bài có hóa đơn hoặc công nợ liên quan, kiểm tra đúng đối tượng; không tự suy mọi khoản chuyển tiền là thanh toán đủ một hóa đơn.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Nếu khoản phải trả đã được ghi nhận trước, thanh toán ảnh hưởng những khoản mục nào?
Hóa đơn mua nguyên vật liệu nhập kho: 351
Ghi chú học tập
Hóa đơn mua nguyên vật liệu nhập kho: 351
Đọc hóa đơn mua vật liệu cùng thông tin người bán, mặt hàng và thuế trên từng dòng. Việc ghi nhận công nợ và việc nhận hàng vào kho cần được phân biệt.
Đối chiếu số trước thuế, thuế và tổng thanh toán. Khi có phiếu nhập liên quan, kiểm tra đúng mặt hàng và số lượng; không tự tạo phiếu nhập chỉ từ hóa đơn.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Mua chịu vật liệu và thanh toán công nợ sau đó khác nhau ở bước nào?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 351, ngày 2026-01-09, nhà cung cấp CÔNG TY TNHH ĐẠI NGỌC AN.
- Định khoản: Nợ 152: 240.977.765 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 24.097.777 đồng; Có 331: 265.075.542 đồng.
Phiếu nhập kho mua hàng: NK00004
Phiếu nhập kho mua hàng: NK00004
Ngày 2026-01-09, đi kèm hóa đơn 0000351. Đối tác: CÔNG TY TNHH ĐẠI NGỌC AN.
Đọc mã hàng, kho, số lượng và giá trị nhập kho/giá vốn tại từng dòng. Thành tiền giữ nguyên theo phiếu kho và bút toán đã ghi sổ, không thay bằng doanh thu hoặc tiền thuế của hóa đơn.
Video hướng dẫn nghiệp vụ nằm tại trang hóa đơn đi kèm.
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC00003
Ghi chú học tập
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC00003
Ủy nhiệm chi trả nhà cung cấp là bước thanh toán qua ngân hàng, cần phân biệt với thời điểm mua hàng hoặc ghi nhận chi phí.
Đối chiếu người hưởng, tài khoản nhận, số tiền và diễn giải. Khi bài có hóa đơn hoặc công nợ liên quan, kiểm tra đúng đối tượng; không tự suy mọi khoản chuyển tiền là thanh toán đủ một hóa đơn.
Khi thực hành, đọc đầy đủ chứng từ và kiểm tra kết quả nhập theo đúng ngày, đối tượng, tài khoản và số tiền có trong bài. Nếu một trường chưa được cung cấp, giữ lại điểm cần đối chiếu; không đoán giá trị để chứng từ trông đầy đủ.
Tự kiểm tra: Nếu khoản phải trả đã được ghi nhận trước, thanh toán ảnh hưởng những khoản mục nào?