Phần 8_Bài 2
Hoá đơn mua vào chi phí DN: 600
Bạn còn 10 mục trong phần Hướng dẫn chung.
Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 3
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 3, ngày 2026-01-02, nhà cung cấp CÔNG TY ĐIỆN LỰC NINH BÌNH - CHI NHÁNH TỔNG CÔNG TY ĐIỆN LỰC MIỀN BẮC.
- Định khoản: Nợ 154: 67.969.837 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 5.437.587 đồng; Có 331: 73.407.424 đồng.
- Khoản mục chi phí: SXC.MN (Chi phí dịch vụ mua ngoài)
Ghi chú học tập
Nghiệp vụ: Đọc Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 3 theo đúng số, ngày và đối tượng trên chứng từ nguồn.
Cách đọc chứng từ: Kiểm tra người mua, người bán hoặc đối tượng thanh toán; sau đó đối chiếu các dòng chi tiết, tiền trước thuế, tiền thuế và tổng tiền. Các trường không có dữ liệu phải giữ rõ trạng thái thiếu.
Định khoản gợi ý: Tài khoản nguồn đang thể hiện chiều Nợ 154 và chiều Có 331. Đọc số tiền và bút toán cụ thể trong khối dữ kiện từ nguồn; không thay tài khoản dựa trên tên chứng từ.
Liên hệ chứng từ: Theo dõi chứng từ đi kèm bằng quan hệ nguồn thật. Hóa đơn và chứng từ thanh toán hoặc nhập kho có thể phản ánh cùng một giao dịch, cần phân biệt căn cứ thuế với luồng tiền hoặc luồng hàng.
Lưu ý: Không ghi nhận giao dịch hai lần khi đọc bộ chứng từ. Không suy rằng hóa đơn đã thu hoặc chi tiền chỉ từ phương thức TM/CK; kiểm tra bút toán và liên kết thanh toán thực.
Tự kiểm tra: Dữ kiện nào trên Hóa đơn mua vào chi phí dùng cho sản xuất kinh doanh: 3 chứng minh chiều hạch toán hoặc số dư, và chứng từ nào cần đối chiếu trước khi kết luận?
Hóa đơn mua nguyên vật liệu nhập kho: 4
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 4, ngày 2026-01-03, nhà cung cấp CÔNG TY CỔ PHẦN HOÁ CHẤT TRƯỜNG PHÁT.
- Định khoản: Nợ 152: 65.000.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 5.200.000 đồng; Có 331: 70.200.000 đồng.
Ghi chú học tập
Nghiệp vụ: Đọc Hóa đơn mua nguyên vật liệu nhập kho: 4 theo đúng số, ngày và đối tượng trên chứng từ nguồn.
Cách đọc chứng từ: Kiểm tra người mua, người bán hoặc đối tượng thanh toán; sau đó đối chiếu các dòng chi tiết, tiền trước thuế, tiền thuế và tổng tiền. Các trường không có dữ liệu phải giữ rõ trạng thái thiếu.
Định khoản gợi ý: Tài khoản nguồn đang thể hiện chiều Nợ 152 và chiều Có 331. Đọc số tiền và bút toán cụ thể trong khối dữ kiện từ nguồn; không thay tài khoản dựa trên tên chứng từ.
Liên hệ chứng từ: Theo dõi chứng từ đi kèm bằng quan hệ nguồn thật. Hóa đơn và chứng từ thanh toán hoặc nhập kho có thể phản ánh cùng một giao dịch, cần phân biệt căn cứ thuế với luồng tiền hoặc luồng hàng.
Lưu ý: Không ghi nhận giao dịch hai lần khi đọc bộ chứng từ. Không suy rằng hóa đơn đã thu hoặc chi tiền chỉ từ phương thức TM/CK; kiểm tra bút toán và liên kết thanh toán thực.
Tự kiểm tra: Dữ kiện nào trên Hóa đơn mua nguyên vật liệu nhập kho: 4 chứng minh chiều hạch toán hoặc số dư, và chứng từ nào cần đối chiếu trước khi kết luận?
Hoá đơn mua vào chi phí DN: 94
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 94, ngày 2026-01-05, nhà cung cấp Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam - Chi nhánh Hưng Yên.
- Định khoản: Nợ 6422: 20.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 2.000 đồng; Có 331: 22.000 đồng.
Ghi chú học tập
Nghiệp vụ: Đọc Hoá đơn mua vào chi phí DN: 94 theo đúng số, ngày và đối tượng trên chứng từ nguồn.
Cách đọc chứng từ: Kiểm tra người mua, người bán hoặc đối tượng thanh toán; sau đó đối chiếu các dòng chi tiết, tiền trước thuế, tiền thuế và tổng tiền. Các trường không có dữ liệu phải giữ rõ trạng thái thiếu.
Định khoản gợi ý: Tài khoản nguồn đang thể hiện chiều Nợ 6422 và chiều Có 331. Đọc số tiền và bút toán cụ thể trong khối dữ kiện từ nguồn; không thay tài khoản dựa trên tên chứng từ.
Liên hệ chứng từ: Theo dõi chứng từ đi kèm bằng quan hệ nguồn thật. Hóa đơn và chứng từ thanh toán hoặc nhập kho có thể phản ánh cùng một giao dịch, cần phân biệt căn cứ thuế với luồng tiền hoặc luồng hàng.
Lưu ý: Không ghi nhận giao dịch hai lần khi đọc bộ chứng từ. Không suy rằng hóa đơn đã thu hoặc chi tiền chỉ từ phương thức TM/CK; kiểm tra bút toán và liên kết thanh toán thực.
Tự kiểm tra: Dữ kiện nào trên Hoá đơn mua vào chi phí DN: 94 chứng minh chiều hạch toán hoặc số dư, và chứng từ nào cần đối chiếu trước khi kết luận?
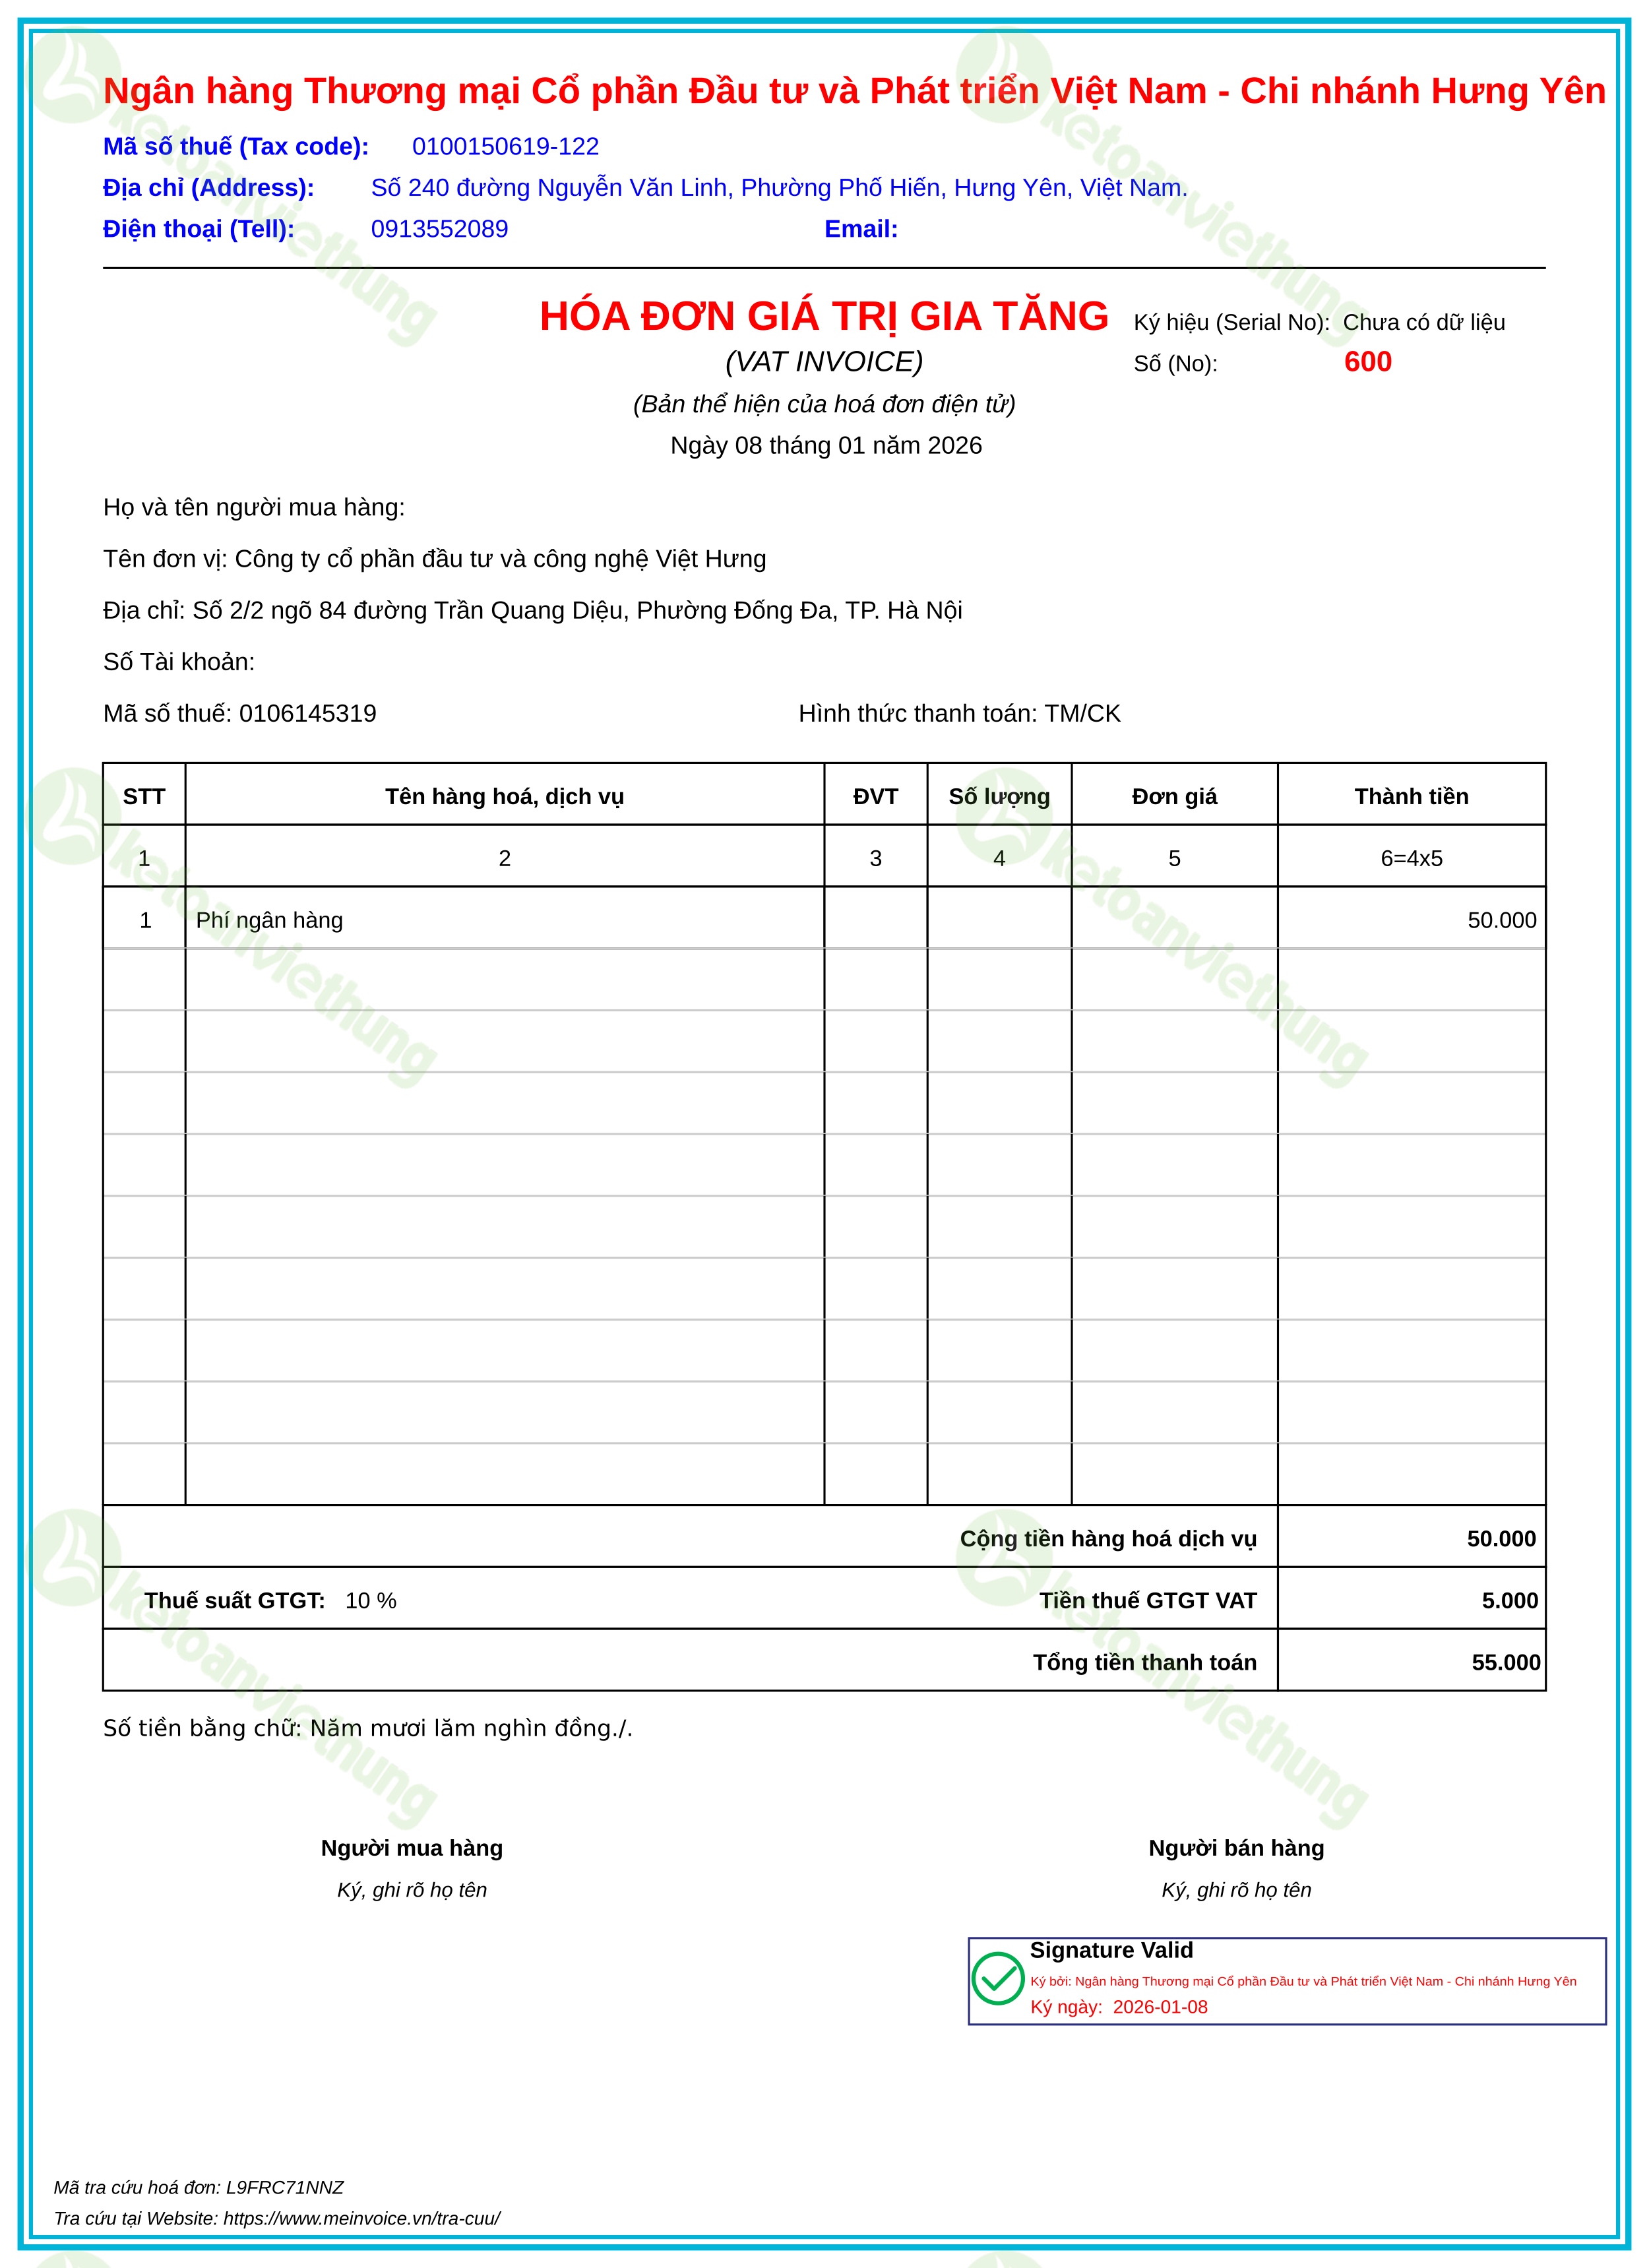
Hoá đơn mua vào chi phí DN: 600
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 600, ngày 2026-01-08, nhà cung cấp Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam - Chi nhánh Hưng Yên.
- Định khoản: Nợ 6422: 50.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 5.000 đồng; Có 331: 55.000 đồng.
Ghi chú học tập
Nghiệp vụ: Đọc Hoá đơn mua vào chi phí DN: 600 theo đúng số, ngày và đối tượng trên chứng từ nguồn.
Cách đọc chứng từ: Kiểm tra người mua, người bán hoặc đối tượng thanh toán; sau đó đối chiếu các dòng chi tiết, tiền trước thuế, tiền thuế và tổng tiền. Các trường không có dữ liệu phải giữ rõ trạng thái thiếu.
Định khoản gợi ý: Tài khoản nguồn đang thể hiện chiều Nợ 6422 và chiều Có 331. Đọc số tiền và bút toán cụ thể trong khối dữ kiện từ nguồn; không thay tài khoản dựa trên tên chứng từ.
Liên hệ chứng từ: Theo dõi chứng từ đi kèm bằng quan hệ nguồn thật. Hóa đơn và chứng từ thanh toán hoặc nhập kho có thể phản ánh cùng một giao dịch, cần phân biệt căn cứ thuế với luồng tiền hoặc luồng hàng.
Lưu ý: Không ghi nhận giao dịch hai lần khi đọc bộ chứng từ. Không suy rằng hóa đơn đã thu hoặc chi tiền chỉ từ phương thức TM/CK; kiểm tra bút toán và liên kết thanh toán thực.
Tự kiểm tra: Dữ kiện nào trên Hoá đơn mua vào chi phí DN: 600 chứng minh chiều hạch toán hoặc số dư, và chứng từ nào cần đối chiếu trước khi kết luận?
Hóa đơn bán hàng dịch vụ: .00000001
Ghi chú học tập
Nghiệp vụ: Đọc Hóa đơn bán hàng dịch vụ: .00000001 theo đúng số, ngày và đối tượng trên chứng từ nguồn.
Cách đọc chứng từ: Đọc từng dòng dịch vụ, số lượng, đơn giá và thuế suất; đối chiếu tiền trước thuế, thuế GTGT và tổng thanh toán của cả hóa đơn. Số hóa đơn được giữ nguyên kể cả dấu chấm hoặc số không ở đầu.
Định khoản gợi ý: Tài khoản nguồn đang thể hiện chiều Nợ 131 và chiều Có 5113. Đọc số tiền và bút toán cụ thể trong khối dữ kiện từ nguồn; không thay tài khoản dựa trên tên chứng từ.
Liên hệ chứng từ: Liên hệ công nợ khách hàng với khoản thu có cùng identity nguồn. Dịch vụ không tự sinh phiếu xuất kho hàng hóa; không dùng phiếu kho của giao dịch khác để lấp phần chưa có.
Lưu ý: Không ghi nhận giao dịch hai lần khi đọc bộ chứng từ. Không suy rằng hóa đơn đã thu hoặc chi tiền chỉ từ phương thức TM/CK; kiểm tra bút toán và liên kết thanh toán thực.
Tự kiểm tra: Dữ kiện nào trên Hóa đơn bán hàng dịch vụ: .00000001 chứng minh chiều hạch toán hoặc số dư, và chứng từ nào cần đối chiếu trước khi kết luận?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn bán hàng số .00000001
- Ngày hóa đơn: 12/01/2026
- Khách hàng: NGUYỄN THỊ TUYẾT CƠ SỞ 2 — MST 001168009795
- Giá trị: tiền hàng 41.400.000 đồng; thuế GTGT 3.312.000 đồng; tổng thanh toán 44.712.000 đồng
- Số dòng hàng hóa, dịch vụ: 5
- Định khoản: Nợ 131: 44.712.000 đồng; Có 5113: 41.400.000 đồng; Có 33311: 3.312.000 đồng
Hóa đơn mua nguyên vật liệu nhập kho: 46
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 46, ngày 2026-01-13, nhà cung cấp CÔNG TY TNHH HANIMEX.
- Định khoản: Nợ 152: 66.000.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 5.280.000 đồng; Có 331: 71.280.000 đồng.
Ghi chú học tập
Nghiệp vụ: Đọc Hóa đơn mua nguyên vật liệu nhập kho: 46 theo đúng số, ngày và đối tượng trên chứng từ nguồn.
Cách đọc chứng từ: Kiểm tra người mua, người bán hoặc đối tượng thanh toán; sau đó đối chiếu các dòng chi tiết, tiền trước thuế, tiền thuế và tổng tiền. Các trường không có dữ liệu phải giữ rõ trạng thái thiếu.
Định khoản gợi ý: Tài khoản nguồn đang thể hiện chiều Nợ 152 và chiều Có 331. Đọc số tiền và bút toán cụ thể trong khối dữ kiện từ nguồn; không thay tài khoản dựa trên tên chứng từ.
Liên hệ chứng từ: Theo dõi chứng từ đi kèm bằng quan hệ nguồn thật. Hóa đơn và chứng từ thanh toán hoặc nhập kho có thể phản ánh cùng một giao dịch, cần phân biệt căn cứ thuế với luồng tiền hoặc luồng hàng.
Lưu ý: Không ghi nhận giao dịch hai lần khi đọc bộ chứng từ. Không suy rằng hóa đơn đã thu hoặc chi tiền chỉ từ phương thức TM/CK; kiểm tra bút toán và liên kết thanh toán thực.
Tự kiểm tra: Dữ kiện nào trên Hóa đơn mua nguyên vật liệu nhập kho: 46 chứng minh chiều hạch toán hoặc số dư, và chứng từ nào cần đối chiếu trước khi kết luận?
Hóa đơn mua nguyên vật liệu nhập kho: 47
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 47, ngày 2026-01-13, nhà cung cấp CÔNG TY TNHH HANIMEX.
- Định khoản: Nợ 152: 10.000.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 1.000.000 đồng; Có 331: 11.000.000 đồng.
Ghi chú học tập
Nghiệp vụ: Đọc Hóa đơn mua nguyên vật liệu nhập kho: 47 theo đúng số, ngày và đối tượng trên chứng từ nguồn.
Cách đọc chứng từ: Kiểm tra người mua, người bán hoặc đối tượng thanh toán; sau đó đối chiếu các dòng chi tiết, tiền trước thuế, tiền thuế và tổng tiền. Các trường không có dữ liệu phải giữ rõ trạng thái thiếu.
Định khoản gợi ý: Tài khoản nguồn đang thể hiện chiều Nợ 152 và chiều Có 331. Đọc số tiền và bút toán cụ thể trong khối dữ kiện từ nguồn; không thay tài khoản dựa trên tên chứng từ.
Liên hệ chứng từ: Theo dõi chứng từ đi kèm bằng quan hệ nguồn thật. Hóa đơn và chứng từ thanh toán hoặc nhập kho có thể phản ánh cùng một giao dịch, cần phân biệt căn cứ thuế với luồng tiền hoặc luồng hàng.
Lưu ý: Không ghi nhận giao dịch hai lần khi đọc bộ chứng từ. Không suy rằng hóa đơn đã thu hoặc chi tiền chỉ từ phương thức TM/CK; kiểm tra bút toán và liên kết thanh toán thực.
Tự kiểm tra: Dữ kiện nào trên Hóa đơn mua nguyên vật liệu nhập kho: 47 chứng minh chiều hạch toán hoặc số dư, và chứng từ nào cần đối chiếu trước khi kết luận?