Phát sinh - Phần 1
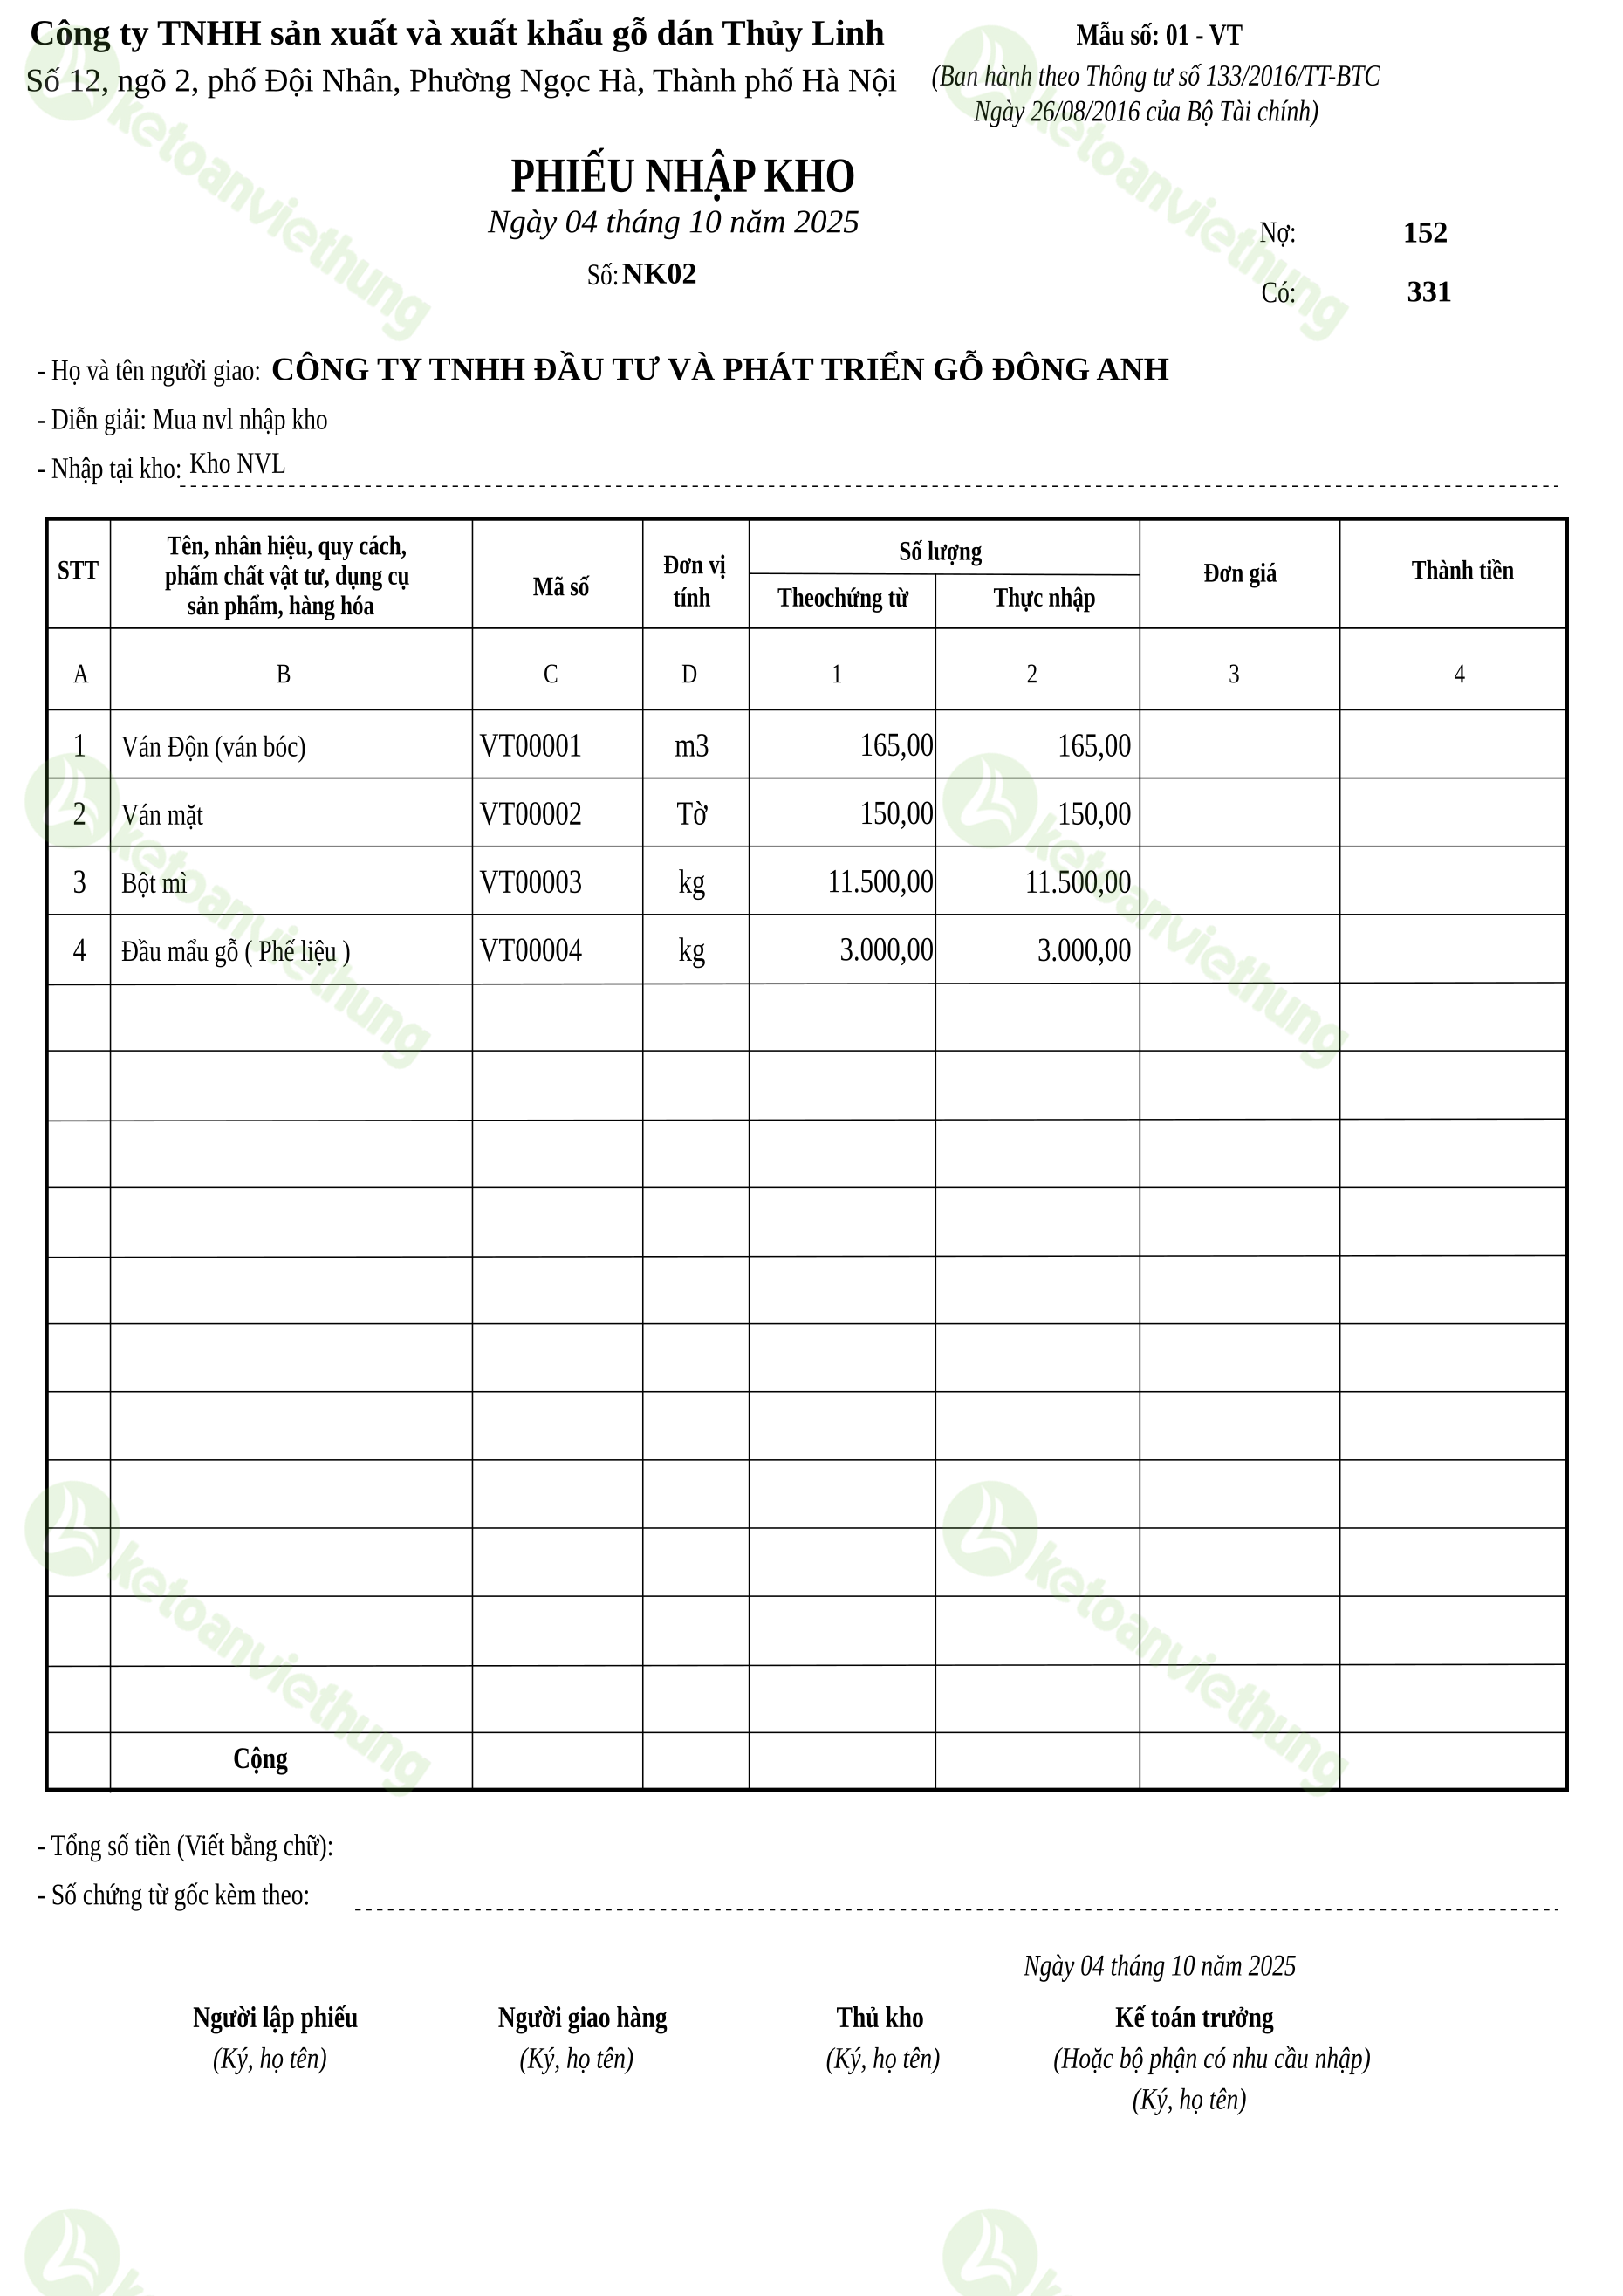
Phiếu nhập kho nguyên vật liệu: NK02
Bạn còn 8 mục trong phần Hướng dẫn chung.
 Người dùng khách | Chủ Nhật, 1 tháng 11 2026, 2:57 AM
Trắc nghiệm: Phát sinh - Phần 1
Bài kiểm tra
Bài kiểm tra đã có bản mới. Bạn đang hoàn tất bản cũ.
Hoá đơn thuê văn phòng
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do Nguyễn Lan Phương phát hành (số BK1), ngày 2025-10-02. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Tiền thuê văn phòng. Thuế suất GTGT ghi trên hóa đơn: 0%.
- Định khoản gợi ý: Chi phí dịch vụ thường gặp:
Nợ 627/641/642,Nợ 1331nếu có VAT,Có 331/111/112. Cần phân loại bộ phận sử dụng để chọn đúng tài khoản chi phí. - Liên hệ chứng từ: Đối chiếu với phiếu chi/ủy nhiệm chi cùng số hóa đơn để khớp công nợ.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
Hoá đơn thuê xưởng
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do Trương Văn Quân phát hành (số BK2), ngày 2025-10-02. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Tiền thuê xưởng. Thuế suất GTGT ghi trên hóa đơn: 0%.
- Định khoản gợi ý: Chi phí dịch vụ thường gặp:
Nợ 627/641/642,Nợ 1331nếu có VAT,Có 331/111/112. Cần phân loại bộ phận sử dụng để chọn đúng tài khoản chi phí. - Liên hệ chứng từ: Đối chiếu với phiếu chi/ủy nhiệm chi cùng số hóa đơn để khớp công nợ.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC01
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC01 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho Công ty TNHH sản xuất và xuất khẩu gỗ dán Thủy Linh.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
Hạch toán phí ngân hàng: UNC02
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC02 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho Công ty TNHH sản xuất và xuất khẩu gỗ dán Thủy Linh.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC03
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC03 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho Công ty TNHH sản xuất và xuất khẩu gỗ dán Thủy Linh.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
Hạch toán phí ngân hàng: UNC04
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC04 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho Công ty TNHH sản xuất và xuất khẩu gỗ dán Thủy Linh.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
Giấy báo có thu tiền khách hàng VND: NTTK01
Ghi chú học tập
Nghiệp vụ: Giấy báo có số NTTK01 xác nhận tiền đã về tài khoản ngân hàng của doanh nghiệp.
- Cách đọc chứng từ: Đối chiếu người chuyển, nội dung, số tiền, tài khoản nhận và ngày giao dịch.
- Định khoản gợi ý: Thu tiền khách hàng:
Nợ 112 / Có 131. Nhận vốn góp/vay:Nợ 112 / Có 411/341. Cần phân biệt thu công nợ khách hàng với ghi nhận doanh thu mới. - Liên hệ chứng từ: Đi cùng hóa đơn bán hàng đã phát sinh trước đó hoặc hợp đồng vay/góp vốn liên quan.
- Lưu ý: Không nhầm thu tiền với ghi nhận doanh thu. Doanh thu phải có hóa đơn bán hàng làm căn cứ; giấy báo có chỉ ghi nhận dòng tiền vào.
Tự kiểm tra: Khoản tiền vào này giảm công nợ với khách hàng nào? Có hóa đơn nào tương ứng đã xuất chưa?
Phiếu xuất kho nguyên vật liệu dùng cho sản xuất: XK01
Ghi chú học tập
Nghiệp vụ: Phiếu xuất kho nguyên vật liệu/công cụ dụng cụ số XK01 phục vụ sản xuất.
- Cách đọc chứng từ: Đọc mã NVL/CCDC, số lượng xuất, kho xuất và lệnh sản xuất/đơn hàng sử dụng tương ứng. Vật tư xuất: Ván Độn (ván bóc), Ván mặt, Bột mì, Đầu mẩu gỗ ( Phế liệu ) và 1 mặt hàng khác.
- Định khoản gợi ý: Theo TT133, xuất NVL/CCDC cho sản xuất thường gặp:
Nợ 154,Có 152/153. Chi phí này được tập hợp vào giá thành thành phẩm/đơn hàng; khi nhập thành phẩm thường kết chuyển154 → 155. - Liên hệ chứng từ: Đối chiếu với định mức NVL, lệnh sản xuất, phiếu nhập kho thành phẩm và bảng tính giá thành cuối kỳ.
- Lưu ý: Đơn giá xuất kho được tính theo phương pháp doanh nghiệp đã chọn (bình quân, FIFO...). Với CCDC dùng ngay (không phân bổ nhiều kỳ) cũng đi qua bút toán này; CCDC phân bổ nhiều kỳ thì dùng
242.
Tự kiểm tra: Lượng NVL xuất ra có khớp với định mức sản xuất không? Khoản này tập hợp vào lệnh sản xuất hoặc đối tượng giá thành nào?
T9_LSX01_Lệnh sản xuất
Ghi chú học tập
Nghiệp vụ: Lệnh sản xuất số LSX01 là cầu nối giữa phiếu xuất NVL, tập hợp chi phí sản xuất và phiếu nhập kho thành phẩm.
- Cách đọc chứng từ: Đọc mã lệnh, sản phẩm cần sản xuất và số lượng yêu cầu.
- Định khoản gợi ý: Bản thân lệnh sản xuất chưa tạo bút toán. Khi xuất NVL theo lệnh:
Nợ 154 / Có 152(TT133). Khi nhập kho thành phẩm:Nợ 155 / Có 154theo giá thành đã tập hợp. - Liên hệ chứng từ: Lệnh sản xuất đi kèm phiếu xuất kho NVL cùng kỳ và phiếu nhập kho thành phẩm sau khi sản xuất xong; cuối kỳ tham chiếu định mức NVL và bảng tính giá thành.
- Lưu ý: Nếu lệnh sản xuất phục vụ một hóa đơn cụ thể (làm theo đơn hàng), cần ghi nhớ liên kết để theo dõi giá thành cho đơn hàng đó.
Tự kiểm tra: Lệnh này sản xuất cho đơn hàng nào? Lượng NVL dự kiến xuất theo định mức là bao nhiêu?
Hóa đơn mua nguyên vật liệu: 657
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CÔNG TY TNHH ĐẦU TƯ VÀ PHÁT TRIỂN GỖ ĐÔNG ANH phát hành (số 657), ngày 2025-10-04. Đây là căn cứ ghi nhận chi phí/nguyên vật liệu nhập kho, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Ván Độn (ván bóc), Ván mặt, Bột mì, Đầu mẩu gỗ ( Phế liệu ). Thuế suất GTGT ghi trên hóa đơn: 8%.
- Định khoản gợi ý: Mua nguyên vật liệu nhập kho thường gặp:
Nợ 152,Nợ 1331nếu có VAT,Có 331/111/112. Khi mua công cụ dụng cụ hoặc tài sản cố định, dùng153/242hoặc211theo bản chất. - Liên hệ chứng từ: Hóa đơn này thường đi kèm phiếu nhập kho cùng số hóa đơn và phiếu chi/ủy nhiệm chi khi thanh toán.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
Phiếu nhập kho nguyên vật liệu: NK02
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho số NK02. Phiếu xác nhận hàng đã nhập kho theo hóa đơn mua hàng số 657.
- Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, số lượng, đơn giá, kho nhập và số hóa đơn liên quan. Hàng nhập: Ván Độn (ván bóc), Ván mặt, Bột mì, Đầu mẩu gỗ ( Phế liệu ).
- Định khoản gợi ý: Nhập nguyên vật liệu cho sản xuất thường gặp:
Nợ 152,Có 331hoặcCó 111/112nếu thanh toán ngay. Nhập hàng hóa thương mại dùng156. Phiếu nhập kho không ghi nhận thuế GTGT. - Liên hệ chứng từ: Phiếu nhập kho luôn đi kèm hóa đơn mua vào cùng số hóa đơn; có thể đi kèm phiếu chi/ủy nhiệm chi nếu thanh toán ngay.
- Lưu ý: Số lượng và đơn giá nhập phải khớp hóa đơn để giá trị tồn kho không bị lệch.
Tự kiểm tra: Số lượng nhập kho có khớp với hóa đơn không? Hàng nhập là nguyên vật liệu hay hàng hóa thương mại?
Phiếu nhập kho thành phẩm từ sản xuất: NK01
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho thành phẩm số NK01 sau sản xuất. Phiếu này xác nhận sản phẩm in đã hoàn thành và được nhập kho để chờ giao/bán.
- Cách đọc chứng từ: Đối chiếu mã thành phẩm, số lượng nhập, kho nhập và lệnh sản xuất liên quan. Thành phẩm nhập: Gỗ ván ép CN 19 x 1220 x 2440 (BC), Gỗ ván ép CN 10 x1230 x2460 (C), Gỗ ván ép CN 15 x1220 x2440 (BC), Gỗ ván ép CN 20 x1220 x2440 (BC).
- Định khoản gợi ý: Nhập kho thành phẩm sau sản xuất thường gặp theo TT133:
Nợ 155,Có 154. Nếu trang thể hiện tài khoản đối ứng khác, cần đối chiếu với bài học và bảng giá thành trước khi sửa bút toán. - Liên hệ chứng từ: Liên hệ ngược với lệnh sản xuất, phiếu xuất NVL và bảng tính giá thành; sau đó đối chiếu với phiếu xuất kho bán hàng khi giao cho khách.
- Lưu ý: Không ghi nhận VAT trên phiếu nhập kho thành phẩm. Giá trị nhập kho phải dựa trên chi phí đã tập hợp, không lấy từ giá bán trên hóa đơn.
Tự kiểm tra: Thành phẩm này nhập từ lệnh sản xuất nào? Giá thành nhập kho đã bao gồm NVL, nhân công và chi phí sản xuất chung chưa?