Phát sinh - Phần 1
Hóa đơn bán hàng hóa: 235
Bạn còn 6 mục trong phần Hướng dẫn chung.
 Người dùng khách | Chủ Nhật, 8 tháng 11 2026, 2:56 AM
Trắc nghiệm: Phát sinh - Phần 1
Bài kiểm tra
Bài kiểm tra đã có bản mới. Bạn đang hoàn tất bản cũ.
Hoá đơn thuê nhà
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do NGUYỄN HÒA BÌNH phát hành (số BK1), ngày 2025-10-02. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Tiền thuê nhà. Thuế suất GTGT ghi trên hóa đơn: 0%.
- Định khoản gợi ý: Chi phí dịch vụ trong doanh nghiệp thương mại thường gặp:
Nợ 6421/6422(theo nội dung quản lý/bán hàng),Nợ 1331nếu có VAT,Có 331/1111/1121. Khi dịch vụ là phí phục vụ hàng nhập khẩu (làm hàng, vận chuyển quốc tế), có thể vốn hoá vào giá vốn hàng hóaNợ 1561 / Có 331. - Liên hệ chứng từ: Đối chiếu với phiếu chi/UNC cùng số hóa đơn để khớp công nợ. Nếu là phí phục vụ hàng nhập khẩu, đối chiếu thêm với hồ sơ nhập khẩu để phân bổ vào giá nhập kho.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ (đủ MST, đầy đủ thông tin, thanh toán không dùng tiền mặt với hoá đơn từ 20 triệu) trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC0024
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC0024 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho NGUYỄN HÒA BÌNH.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
Hóa đơn tiền điện: 51784
Ghi chú học tập
Nghiệp vụ: Hóa đơn tiền điện (số 0051784). Đây là chi phí dịch vụ phục vụ sản xuất hoặc vận hành chung của Công ty TNHH nhôm kính Thành Công Việt.
- Cách đọc chứng từ: Xem chỉ số đầu kỳ - cuối kỳ, tổng kWh tiêu thụ, đơn giá, tiền điện chưa thuế và thuế GTGT (thường 8% hoặc 10%).
- Định khoản gợi ý: Phân tích bộ phận sử dụng: chi phí điện cho phân xưởng/sản xuất ghi
Nợ 6277, cho bán hàng ghiNợ 6417, cho quản lý ghiNợ 6427, kèmNợ 1331vàCó 331/111/112. - Liên hệ chứng từ: Phiếu chi hoặc ủy nhiệm chi thanh toán cùng số hóa đơn.
- Lưu ý: Với doanh nghiệp sản xuất, tỷ trọng điện cho phân xưởng/nhà máy thường lớn; xác định đúng bộ phận sử dụng để không lệch giá thành.
Tự kiểm tra: Hóa đơn này thuộc bộ phận sản xuất hay quản lý? Phần thuế GTGT có đủ điều kiện khấu trừ không?
Hóa đơn cước viễn thông: 1564
Ghi chú học tập
Nghiệp vụ: Hóa đơn cước viễn thông (số 0001564). Đây là chi phí dịch vụ điện thoại/internet phục vụ vận hành chung của Công ty TNHH nhôm kính Thành Công Việt.
- Cách đọc chứng từ: Xem dịch vụ sử dụng (cước cố định, di động, internet), kỳ cước, cước chưa thuế và thuế GTGT.
- Định khoản gợi ý: Phân tích bộ phận sử dụng: cước viễn thông cho phân xưởng/sản xuất ghi
Nợ 6278, cho bán hàngNợ 6418, cho quản lýNợ 6428; kèmNợ 1331vàCó 331/111/112. - Liên hệ chứng từ: Phiếu chi hoặc ủy nhiệm chi thanh toán cùng số hóa đơn; hợp đồng dịch vụ viễn thông (nếu có).
- Lưu ý: Cước viễn thông thường là chi phí cố định hàng tháng; ghi nhận đúng kỳ phát sinh, không gộp vào tháng thanh toán.
Tự kiểm tra: Cước viễn thông này phục vụ bộ phận nào? Có đủ chứng từ thanh toán để được khấu trừ thuế đầu vào không?
Phiếu chi thanh toán cước viễn thông: PC00003
Ghi chú học tập
Nghiệp vụ: Phiếu chi số PC00003 thanh toán bằng tiền mặt cho TẬP ĐOÀN VIỄN THÔNG QUÂN ĐỘI, kèm hóa đơn 0001564.
- Cách đọc chứng từ: Đối chiếu người nhận tiền, lý do chi, số tiền, người lập, người duyệt và chứng từ gốc kèm theo. Tài khoản nợ trong dữ liệu:
6422.1331. - Định khoản gợi ý: Tùy nội dung: thanh toán công nợ
Nợ 331 / Có 1111; chi phí dịch vụNợ 6427/6417/6277, Nợ 1331 / Có 1111; trả lươngNợ 334 / Có 1111. - Liên hệ chứng từ: Đối chiếu với hóa đơn dịch vụ hoặc bảng lương để biết phần chi đã được ghi nhận chi phí ở chứng từ nào.
- Lưu ý: Phân biệt phiếu chi (tiền mặt - quỹ
1111) với ủy nhiệm chi (tiền gửi NH -1121); cùng là thanh toán nhưng khác nguồn tiền.
Tự kiểm tra: Khoản chi này có kèm hóa đơn để được khấu trừ thuế GTGT đầu vào không? Vì sao chọn dùng tiền mặt thay vì chuyển khoản?
Phiếu chi thanh toán tiền điện: PC00002
Ghi chú học tập
Nghiệp vụ: Phiếu chi số PC00002 thanh toán bằng tiền mặt cho CTY ĐIỆN LỰC CẦU GIẤY, kèm hóa đơn 0051784.
- Cách đọc chứng từ: Đối chiếu người nhận tiền, lý do chi, số tiền, người lập, người duyệt và chứng từ gốc kèm theo. Tài khoản nợ trong dữ liệu:
6422.1331. - Định khoản gợi ý: Tùy nội dung: thanh toán công nợ
Nợ 331 / Có 1111; chi phí dịch vụNợ 6427/6417/6277, Nợ 1331 / Có 1111; trả lươngNợ 334 / Có 1111. - Liên hệ chứng từ: Đối chiếu với hóa đơn dịch vụ hoặc bảng lương để biết phần chi đã được ghi nhận chi phí ở chứng từ nào.
- Lưu ý: Phân biệt phiếu chi (tiền mặt - quỹ
1111) với ủy nhiệm chi (tiền gửi NH -1121); cùng là thanh toán nhưng khác nguồn tiền.
Tự kiểm tra: Khoản chi này có kèm hóa đơn để được khấu trừ thuế GTGT đầu vào không? Vì sao chọn dùng tiền mặt thay vì chuyển khoản?
Hóa đơn mua hàng hóa: 908
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CÔNG TY CỔ PHẦN HUYNDAI ALUMINUM VINA phát hành (số 0000908), ngày 2025-10-05. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Nhôm thanh sơn tĩnh điện màu đen, Nhôm thanh PVDF 3 lớp, Nhôm thanh sơn 2 lớp, Bột sơn. Thuế suất GTGT ghi trên hóa đơn: 10%.
- Định khoản gợi ý: Chi phí dịch vụ trong doanh nghiệp thương mại thường gặp:
Nợ 6421/6422(theo nội dung quản lý/bán hàng),Nợ 1331nếu có VAT,Có 331/1111/1121. Khi dịch vụ là phí phục vụ hàng nhập khẩu (làm hàng, vận chuyển quốc tế), có thể vốn hoá vào giá vốn hàng hóaNợ 1561 / Có 331. - Liên hệ chứng từ: Đối chiếu với phiếu chi/UNC cùng số hóa đơn để khớp công nợ. Nếu là phí phục vụ hàng nhập khẩu, đối chiếu thêm với hồ sơ nhập khẩu để phân bổ vào giá nhập kho.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ (đủ MST, đầy đủ thông tin, thanh toán không dùng tiền mặt với hoá đơn từ 20 triệu) trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
T7_NK00001_Phiếu nhập kho TT133
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho hàng hóa số NK00001. Phiếu xác nhận hàng đã nhập kho theo hóa đơn mua/hồ sơ nhập khẩu số 0000908.
- Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, số lượng, đơn giá, kho nhập và số hóa đơn liên quan. Hàng nhập: BỘT SƠN, Nhôm thanh PVDF 3 lớp, Nhôm thanh sơn 2 lớp, Nhôm thanh sơn tĩnh điện màu đen.
- Định khoản gợi ý: Nhập hàng hóa thương mại thường gặp:
Nợ 1561,Có 331nếu mua chịu hoặcCó 1121/1111nếu thanh toán ngay. Phiếu nhập kho không ghi nhận thuế GTGT (đã nằm ở hóa đơn). Với hàng nhập khẩu, giá nhập kho thường gồm giá hóa đơn nước ngoài + thuế nhập khẩu + phí vận chuyển/làm hàng đã được phân bổ. - Liên hệ chứng từ: Đi kèm hóa đơn mua vào trong nước hoặc hồ sơ nhập khẩu (tờ khai hải quan, hóa đơn thương mại, biên bản giao nhận); có thể đi kèm phiếu chi/UNC nếu thanh toán ngay.
- Lưu ý: Số lượng và đơn giá nhập phải khớp chứng từ gốc; giá nhập kho hàng nhập khẩu phải phân bổ đầy đủ chi phí thu mua liên quan, không bỏ sót thuế nhập khẩu.
Tự kiểm tra: Số lượng nhập kho có khớp hóa đơn/tờ khai không? Hàng nhập là hàng nội địa hay hàng nhập khẩu, đã cộng đủ các chi phí thu mua chưa?
Hóa đơn mua hàng hóa: 909
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CÔNG TY CỔ PHẦN HUYNDAI ALUMINUM VINA phát hành (số 0000909), ngày 2025-10-06. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Nhôm thanh sơn tĩnh điện màu đen, Nhôm thanh PVDF 3 lớp, Nhôm thanh sơn 2 lớp, Bột sơn. Thuế suất GTGT ghi trên hóa đơn: 10%.
- Định khoản gợi ý: Chi phí dịch vụ trong doanh nghiệp thương mại thường gặp:
Nợ 6421/6422(theo nội dung quản lý/bán hàng),Nợ 1331nếu có VAT,Có 331/1111/1121. Khi dịch vụ là phí phục vụ hàng nhập khẩu (làm hàng, vận chuyển quốc tế), có thể vốn hoá vào giá vốn hàng hóaNợ 1561 / Có 331. - Liên hệ chứng từ: Đối chiếu với phiếu chi/UNC cùng số hóa đơn để khớp công nợ. Nếu là phí phục vụ hàng nhập khẩu, đối chiếu thêm với hồ sơ nhập khẩu để phân bổ vào giá nhập kho.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ (đủ MST, đầy đủ thông tin, thanh toán không dùng tiền mặt với hoá đơn từ 20 triệu) trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
T8_NK00002_Phiếu nhập kho TT133
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho hàng hóa số NK00002. Phiếu xác nhận hàng đã nhập kho theo hóa đơn mua/hồ sơ nhập khẩu số 0000909.
- Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, số lượng, đơn giá, kho nhập và số hóa đơn liên quan. Hàng nhập: BỘT SƠN, Nhôm thanh PVDF 3 lớp, Nhôm thanh sơn 2 lớp, Nhôm thanh sơn tĩnh điện màu đen.
- Định khoản gợi ý: Nhập hàng hóa thương mại thường gặp:
Nợ 1561,Có 331nếu mua chịu hoặcCó 1121/1111nếu thanh toán ngay. Phiếu nhập kho không ghi nhận thuế GTGT (đã nằm ở hóa đơn). Với hàng nhập khẩu, giá nhập kho thường gồm giá hóa đơn nước ngoài + thuế nhập khẩu + phí vận chuyển/làm hàng đã được phân bổ. - Liên hệ chứng từ: Đi kèm hóa đơn mua vào trong nước hoặc hồ sơ nhập khẩu (tờ khai hải quan, hóa đơn thương mại, biên bản giao nhận); có thể đi kèm phiếu chi/UNC nếu thanh toán ngay.
- Lưu ý: Số lượng và đơn giá nhập phải khớp chứng từ gốc; giá nhập kho hàng nhập khẩu phải phân bổ đầy đủ chi phí thu mua liên quan, không bỏ sót thuế nhập khẩu.
Tự kiểm tra: Số lượng nhập kho có khớp hóa đơn/tờ khai không? Hàng nhập là hàng nội địa hay hàng nhập khẩu, đã cộng đủ các chi phí thu mua chưa?
Hóa đơn mua hàng hóa: 1562
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu vào do CÔNG TY CỔ PHẦN THƯƠNG MẠI BÌNH PHÁT phát hành (số 0001562), ngày 2025-10-08. Đây là căn cứ ghi nhận chi phí dịch vụ, thuế GTGT được khấu trừ và công nợ phải trả nhà cung cấp.
- Cách đọc chứng từ: Đối chiếu người bán, người mua, mã số thuế, số hóa đơn, ngày hóa đơn và bảng kê hàng hóa/dịch vụ. Mặt hàng trên hóa đơn: Nhôm thanh Anod vàng bóng, Nhôm thanh sơn tĩnh điện màu trắng ngà, Nhôm thanh Huyndai Anod phun cát. Thuế suất GTGT ghi trên hóa đơn: 10%.
- Định khoản gợi ý: Chi phí dịch vụ trong doanh nghiệp thương mại thường gặp:
Nợ 6421/6422(theo nội dung quản lý/bán hàng),Nợ 1331nếu có VAT,Có 331/1111/1121. Khi dịch vụ là phí phục vụ hàng nhập khẩu (làm hàng, vận chuyển quốc tế), có thể vốn hoá vào giá vốn hàng hóaNợ 1561 / Có 331. - Liên hệ chứng từ: Đối chiếu với phiếu chi/UNC cùng số hóa đơn để khớp công nợ. Nếu là phí phục vụ hàng nhập khẩu, đối chiếu thêm với hồ sơ nhập khẩu để phân bổ vào giá nhập kho.
- Lưu ý: Chỉ ghi nhận thuế GTGT đầu vào trên hóa đơn (
1331); phiếu nhập kho không hạch toán VAT. Kiểm tra điều kiện khấu trừ (đủ MST, đầy đủ thông tin, thanh toán không dùng tiền mặt với hoá đơn từ 20 triệu) trước khi đưa vào tờ khai.
Tự kiểm tra: Hóa đơn này phát sinh nợ phải trả với ai? Số tiền hàng và thuế tách ra bao nhiêu? Có chứng từ nào ghi giảm công nợ tương ứng không?
T9_NK00003_Phiếu nhập kho TT133
Ghi chú học tập
Nghiệp vụ: Phiếu nhập kho hàng hóa số NK00003. Phiếu xác nhận hàng đã nhập kho theo hóa đơn mua/hồ sơ nhập khẩu số 0001562.
- Cách đọc chứng từ: Đối chiếu mã hàng, tên hàng, số lượng, đơn giá, kho nhập và số hóa đơn liên quan. Hàng nhập: Nhôm thanh Huyndai Anod phun cát, Nhôm thanh Anod vàng bóng, Nhôm thanh sơn tĩnh điện màu trắng ngà.
- Định khoản gợi ý: Nhập hàng hóa thương mại thường gặp:
Nợ 1561,Có 331nếu mua chịu hoặcCó 1121/1111nếu thanh toán ngay. Phiếu nhập kho không ghi nhận thuế GTGT (đã nằm ở hóa đơn). Với hàng nhập khẩu, giá nhập kho thường gồm giá hóa đơn nước ngoài + thuế nhập khẩu + phí vận chuyển/làm hàng đã được phân bổ. - Liên hệ chứng từ: Đi kèm hóa đơn mua vào trong nước hoặc hồ sơ nhập khẩu (tờ khai hải quan, hóa đơn thương mại, biên bản giao nhận); có thể đi kèm phiếu chi/UNC nếu thanh toán ngay.
- Lưu ý: Số lượng và đơn giá nhập phải khớp chứng từ gốc; giá nhập kho hàng nhập khẩu phải phân bổ đầy đủ chi phí thu mua liên quan, không bỏ sót thuế nhập khẩu.
Tự kiểm tra: Số lượng nhập kho có khớp hóa đơn/tờ khai không? Hàng nhập là hàng nội địa hay hàng nhập khẩu, đã cộng đủ các chi phí thu mua chưa?
Ủy nhiệm chi trả tiền nhà cung cấp trong nước: UNC0003
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC0003 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho CTY TNHH DỊCH VỤ VẬN TẢI VÀ XÂY DỰNG HƯƠNG QUÂN.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
Giấy nộp tiền thuế thu nhập doanh nghiệp: UNC0002
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC0002 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho CHI CỤC THUẾ.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
Giấy nộp tiền thuế môn bài: UNC0001
Ghi chú học tập
Nghiệp vụ: Ủy nhiệm chi số UNC0001 qua ngân hàng. Chứng từ này xác nhận tiền đã chuyển từ tài khoản ngân hàng của doanh nghiệp cho CHI CỤC THUẾ.
- Cách đọc chứng từ: Đối chiếu người thụ hưởng, số tài khoản, ngân hàng nhận, nội dung thanh toán, số tiền và ngày giao dịch.
- Định khoản gợi ý: Tùy nội dung thanh toán: trả nhà cung cấp
Nợ 331 / Có 112; nộp thuế/BHXHNợ 333/338 / Có 112; phí ngân hàngNợ 6427 / Có 112. Cần đọc kỹ nội dung trên UNC. - Liên hệ chứng từ: Đối chiếu với hóa đơn mua vào hoặc khoản công nợ đã ghi trước đó để đảm bảo giảm đúng đối tượng.
- Lưu ý: UNC chỉ phản ánh dòng tiền. Không hạch toán chi phí trực tiếp lên UNC nếu chi phí đã được ghi nhận từ hóa đơn trước.
Tự kiểm tra: Khoản chi này giảm công nợ với đối tượng nào? Số tiền chi có khớp công nợ còn lại không?
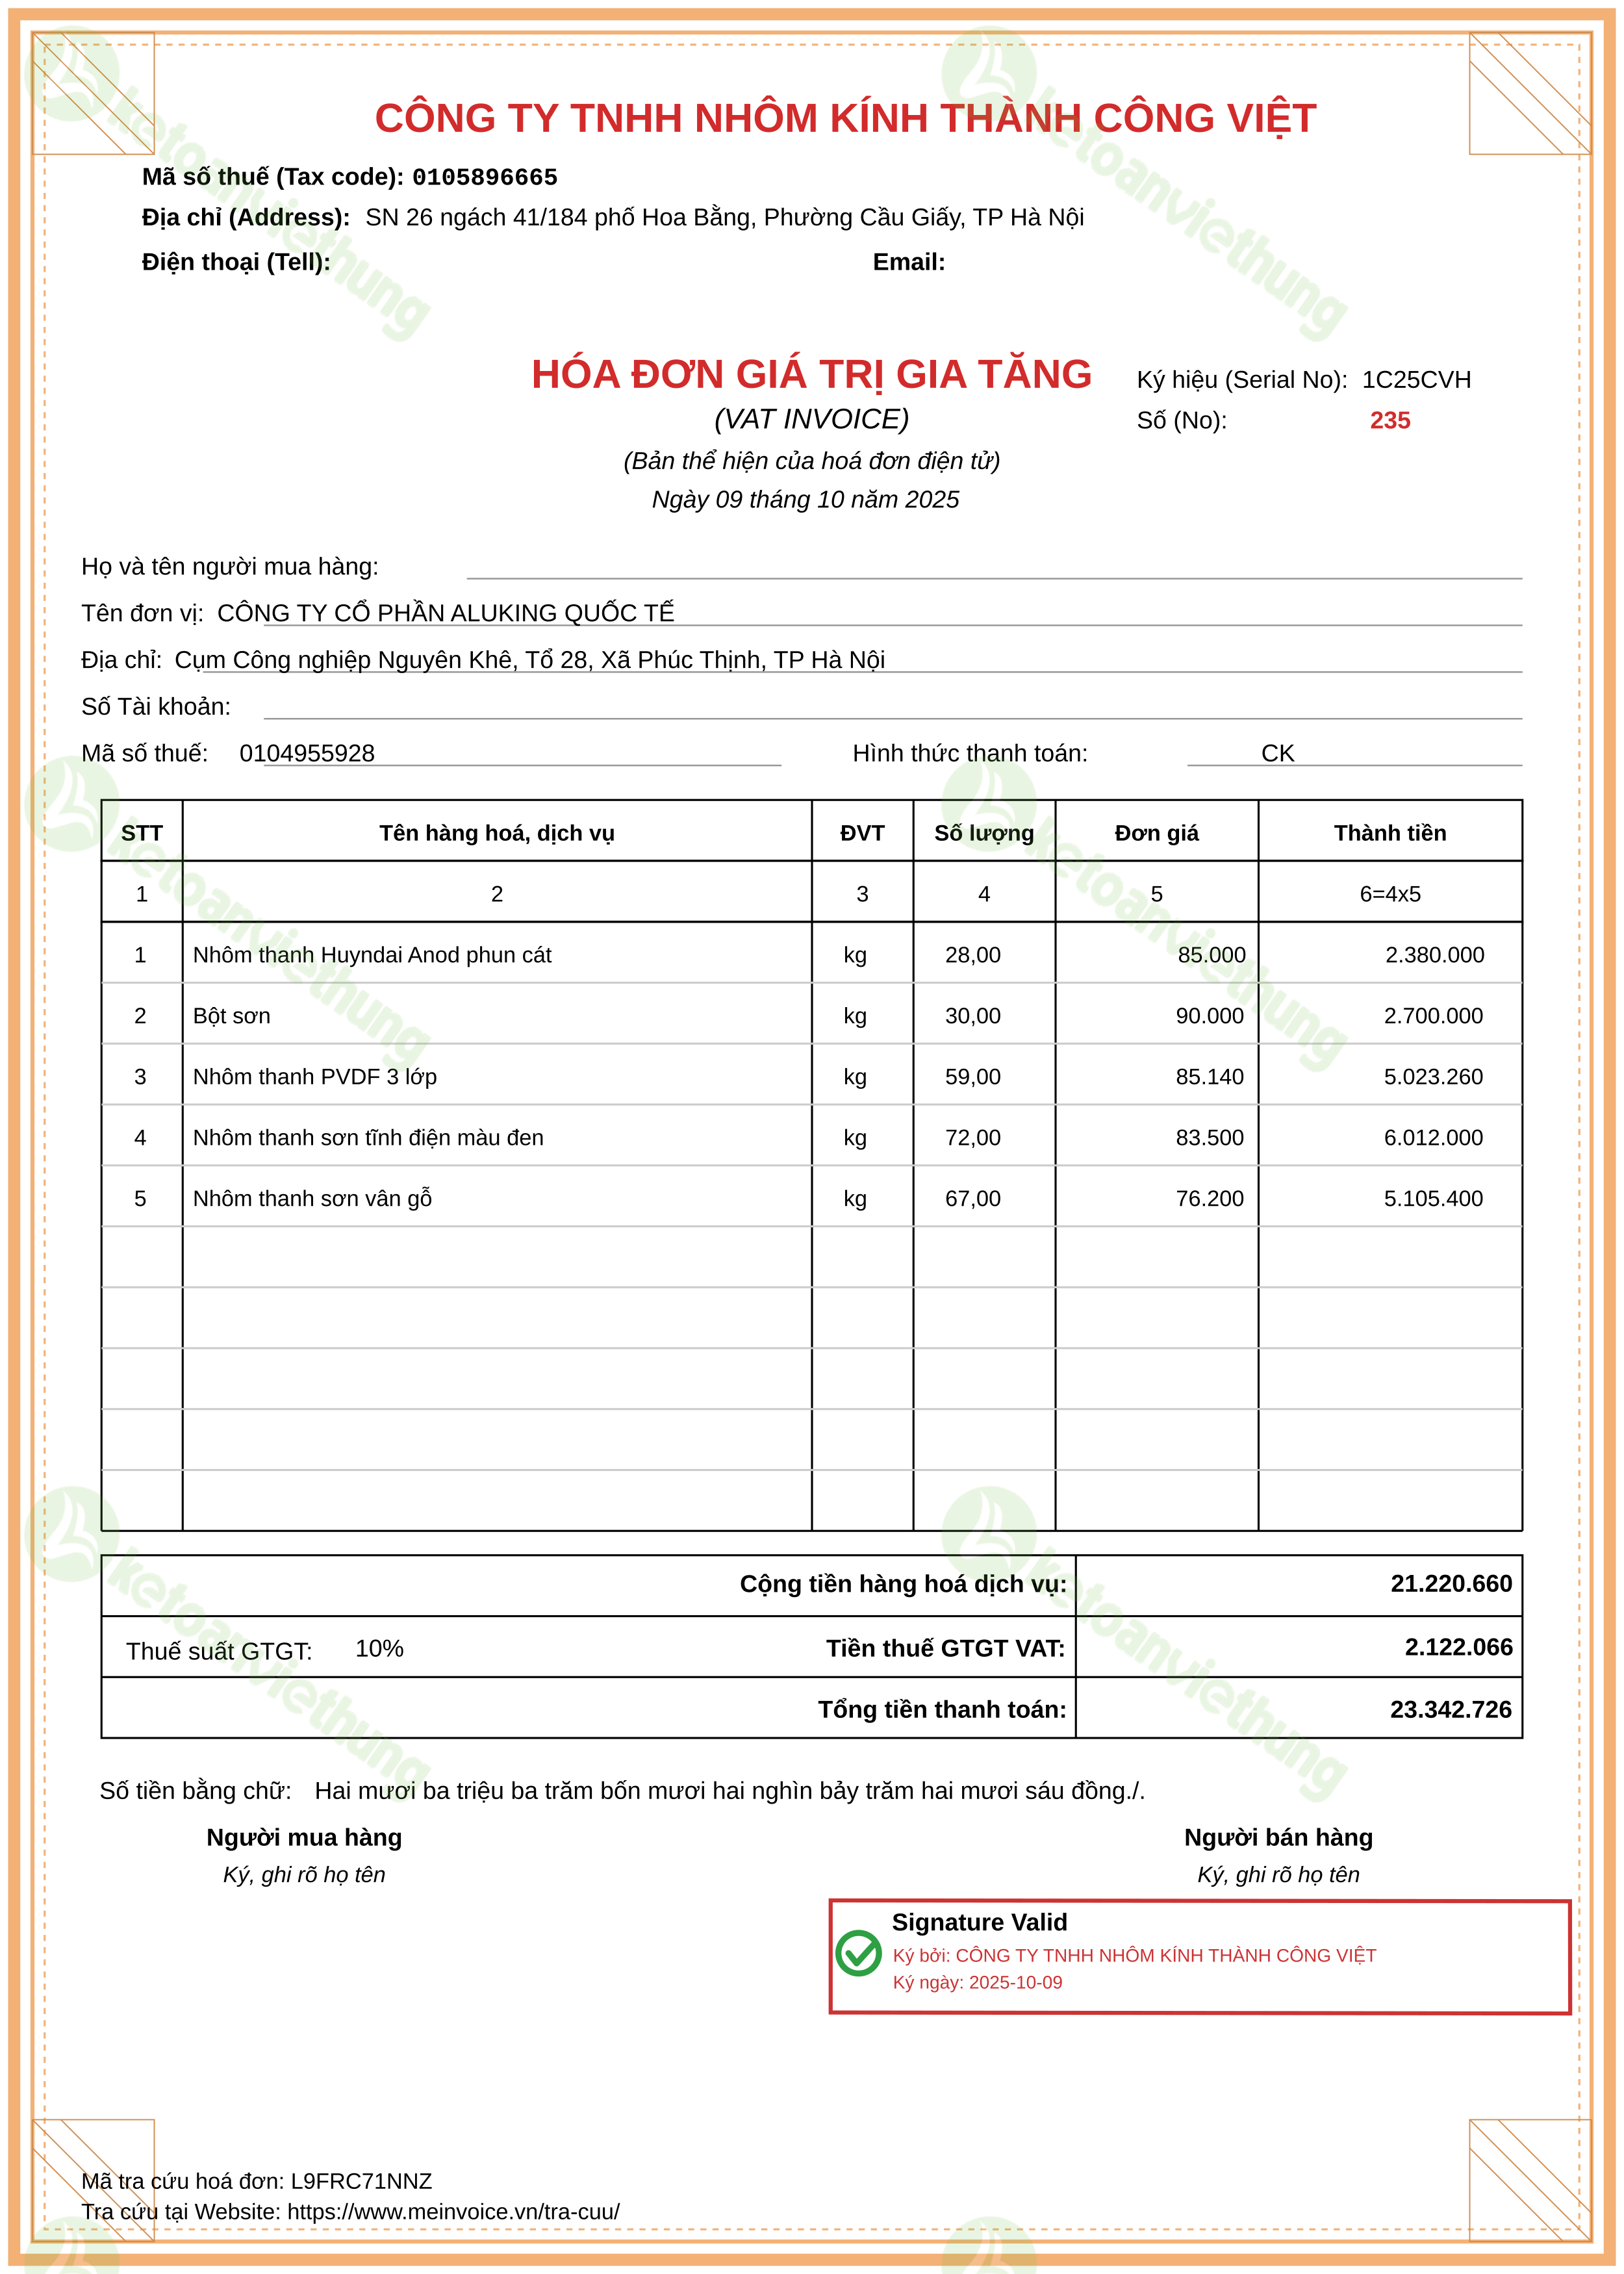
Hóa đơn bán hàng hóa: 235
Ghi chú học tập
Nghiệp vụ: Hóa đơn GTGT đầu ra do Công ty TNHH nhôm kính Thành Công Việt xuất bán (số 0000235) cho CÔNG TY CỔ PHẦN ALUKING QUỐC TẾ. Đây là căn cứ ghi nhận doanh thu, thuế GTGT đầu ra và công nợ phải thu.
- Cách đọc chứng từ: Đối chiếu khách hàng, mã số thuế, số/ngày hóa đơn, mặt hàng, đơn giá và thuế suất. Mặt hàng bán: Nhôm thanh Huyndai Anod phun cát, Bột sơn, Nhôm thanh PVDF 3 lớp, Nhôm thanh sơn tĩnh điện màu đen và 1 mặt hàng khác. Thuế suất: 10%.
- Định khoản gợi ý: Doanh thu bán hàng thường gặp:
Nợ 131/111/112,Có 511,Có 3331. Doanh thu và giá vốn là hai bút toán riêng biệt. - Liên hệ chứng từ: Hóa đơn bán hàng đi kèm phiếu xuất kho thành phẩm (giá vốn) và phiếu thu/giấy báo có khi nhận tiền.
- Lưu ý: Không gộp doanh thu và giá vốn vào cùng một bút toán; doanh thu lấy từ hóa đơn, giá vốn lấy từ phiếu xuất kho.
Tự kiểm tra: Hóa đơn này tạo doanh thu bao nhiêu? Phiếu xuất kho thành phẩm tương ứng đã ghi nhận giá vốn chưa?
Phiếu xuất kho bán hàng: XK00001
Ghi chú học tập
Nghiệp vụ: Phiếu xuất kho hàng hóa bán ra số XK00001 theo hóa đơn 0000235. Bút toán này ghi nhận giá vốn của hàng nhập khẩu/thương mại đã xuất bán.
- Cách đọc chứng từ: Đọc mã hàng hóa, số lượng xuất, kho xuất và hóa đơn bán hàng tương ứng. Hàng xuất: Nhôm thanh Huyndai Anod phun cát, BỘT SƠN, Nhôm thanh PVDF 3 lớp, Nhôm thanh sơn tĩnh điện màu đen và 1 mặt hàng khác.
- Định khoản gợi ý: Xuất bán hàng hóa thương mại (TT133):
Nợ 632,Có 1561. Đây là bút toán giá vốn; doanh thu nằm ở hóa đơn bán hàng. - Liên hệ chứng từ: Đi kèm hóa đơn bán hàng cùng số hóa đơn và phiếu nhập kho hàng nhập khẩu trước đó.
- Lưu ý: Doanh thu và giá vốn là hai bút toán riêng biệt tại hai chứng từ khác nhau, không gộp. Đơn giá xuất phụ thuộc phương pháp tính giá xuất kho (bình quân, FIFO...).
Tự kiểm tra: Số lượng hàng xuất bán có khớp hóa đơn không? Giá vốn được tính theo phương pháp gì?