Sản xuất TMDV - Phát sinh - Phần 1
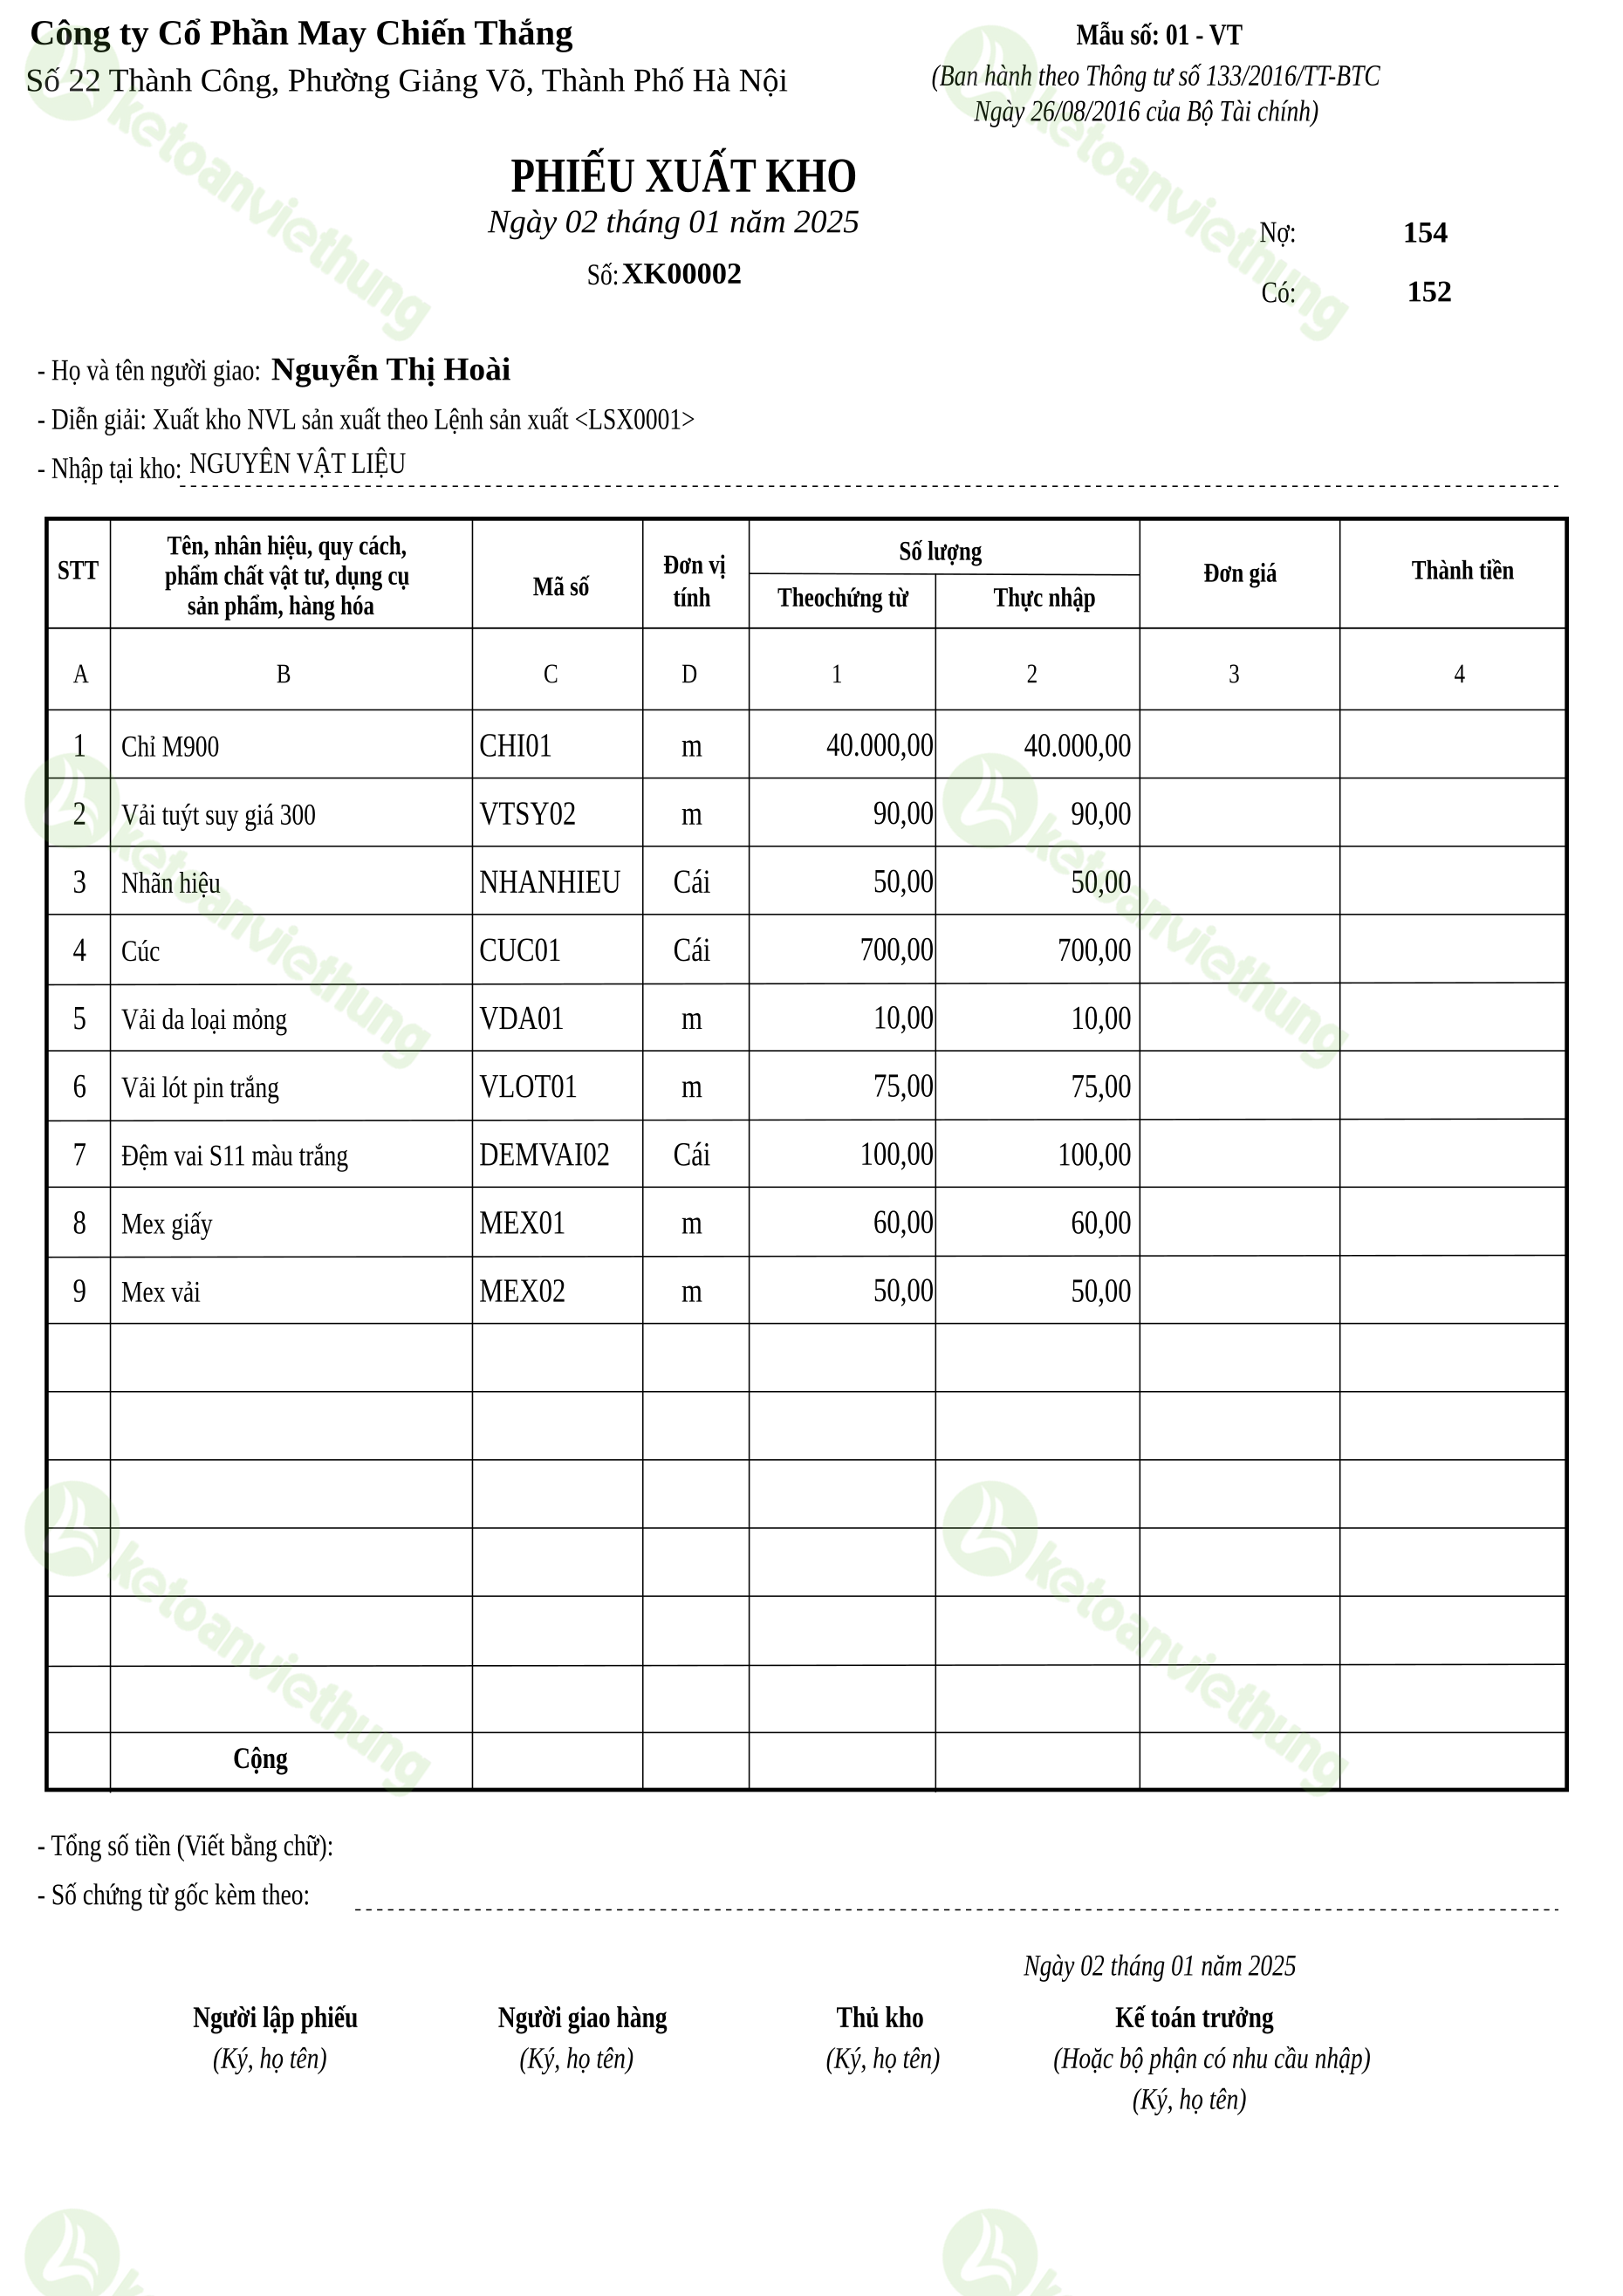
Phiếu xuất kho nguyên vật liệu dùng cho sản xuất: XK00002
Bạn còn 1 mục trong phần Hướng dẫn chung.
Người dùng khách | Thứ Năm, 8 tháng 10 2026, 6:29 AM
Phiếu nhập kho nguyên vật liệu: NK00001
Phiếu nhập kho NK00001
Nghiệp vụ: Phiếu nhập kho ghi nhận vật tư, hàng hóa hoặc thành phẩm tăng trong kho.
Định khoản gợi ý: Nợ 152 / Có 331
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Hóa đơn mua nguyên vật liệu nhập kho: 1280
Hóa đơn mua vào 0001280
Nghiệp vụ: Hóa đơn mua vào dùng để ghi nhận chi phí, hàng hóa, NVL hoặc TSCĐ.
Định khoản gợi ý: Nợ 152 / Có 331
Liên hệ: Nếu chứng từ có nhập kho hoặc thanh toán ngay, đối chiếu với phiếu nhập/phiếu chi/UNC cùng ngày.
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Hóa đơn mua nguyên vật liệu: 0000118
Hóa đơn mua vào 0000118
Nghiệp vụ: Hóa đơn mua vào dùng để ghi nhận chi phí, hàng hóa, NVL hoặc TSCĐ.
Định khoản gợi ý: Nợ 152 / Có 331
Liên hệ: Nếu chứng từ có nhập kho hoặc thanh toán ngay, đối chiếu với phiếu nhập/phiếu chi/UNC cùng ngày.
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Phiếu nhập kho nguyên vật liệu: NK00002
Phiếu nhập kho NK00002
Nghiệp vụ: Phiếu nhập kho ghi nhận vật tư, hàng hóa hoặc thành phẩm tăng trong kho.
Định khoản gợi ý: Nợ 152 / Có 331
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Hoá đơn thuê văn phòng: 0067432
Hoá đơn thuê văn phòng
Nghiệp vụ: Tiền thuê văn phòng là khoản chi phí trả trước, được phân bổ dần theo thời gian sử dụng.
Định khoản gợi ý: Nợ 242, Nợ 1331 / Có 331.
Liên hệ chứng từ: Đối chiếu hợp đồng thuê, hóa đơn 0067432 và chứng từ thanh toán tiền thuê.
Tự kiểm tra: Kiểm tra thời hạn thuê và số kỳ phân bổ trước khi nhập.
Hóa đơn mua vào chi phí trả trước: 1479
Ghi chú học tập — Hóa đơn mua vào chi phí trả trước: 1479
Nghiệp vụ: Hóa đơn này có nghiệp vụ mua công cụ dụng cụ đã được đối chiếu với hồ sơ ghi tăng. Giá trị được theo dõi trên tài khoản 242 để phân bổ dần vào chi phí. Hóa đơn ghi nhận khoản phải trả nhà cung cấp; theo dõi việc thanh toán riêng theo chứng từ thực tế.
Cách đọc chứng từ: Đối chiếu số hóa đơn, ngày, nhà cung cấp và từng mặt hàng với hồ sơ ghi tăng công cụ. Thông tin từng công cụ, ngày bắt đầu, số tháng phân bổ và bộ phận sử dụng được nêu trong Dữ kiện từ nguồn bên dưới.
Thực hành: Lập chứng từ mua vào theo định khoản đã xác minh; đối chiếu riêng giá chưa thuế, thuế GTGT và tổng thanh toán. Trong phân hệ Công cụ dụng cụ, kiểm tra hồ sơ ghi tăng và thông tin phân bổ của từng công cụ theo đúng dữ kiện nguồn.
Lưu ý: Không ghi toàn bộ giá trị công cụ vào chi phí ngay khi mua; không tự suy số tháng phân bổ từ tên mặt hàng hoặc tài khoản kế toán. Khi phân bổ, dùng đúng bộ phận sử dụng, ngày bắt đầu và số tháng phân bổ đã được xác minh.
Tự kiểm tra: Hóa đơn đã thanh toán hay còn phải trả? Mỗi công cụ bắt đầu phân bổ khi nào, trong bao nhiêu tháng và cho bộ phận nào?
Dữ kiện từ nguồn
- Nghiệp vụ: Hóa đơn mua vào số 1479, ngày 2025-01-02, nhà cung cấp Công Ty TNHH Thương Mại Và Dịch Vụ Vinh Lan.
- Định khoản: Nợ 242: 9.200.000 đồng; Nợ 1331 (thuế GTGT được khấu trừ): 736.000 đồng; Có 331: 9.936.000 đồng.
- Công cụ dụng cụ: Bàn cắt vải, nguyên giá 9200000, thời gian phân bổ (tháng) 24, bắt đầu phân bổ 2025-01-02, bộ phận sử dụng Bộ phận sản xuất
Hóa đơn chi phí tiếp khách: 0000228
Hóa đơn dịch vụ mua vào 0000228
Nghiệp vụ: Hóa đơn dịch vụ mua vào dùng để ghi nhận chi phí mua ngoài hoặc chi phí sản xuất.
Định khoản gợi ý: Nợ 6422 / Có 1111
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Chi phí mua hàng: 0000471
Hạch toán
Nợ TK 152
Nợ TK 1331
Có TK 111
Lệnh sản xuất LSX0001
Nghiệp vụ: Lệnh sản xuất xác định thành phẩm cần sản xuất và làm căn cứ xuất NVL, nhập thành phẩm.
Liên hệ: Đối chiếu với phiếu xuất kho NVL và phiếu nhập kho thành phẩm cùng lệnh.
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Phiếu xuất kho XK00001
Nghiệp vụ: Phiếu xuất kho ghi nhận vật tư xuất sản xuất, hàng xuất bán hoặc hàng chuyển kho.
Định khoản gợi ý: Nợ 6321 / Có 156
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Phiếu xuất kho nguyên vật liệu dùng cho sản xuất: XK00002
Phiếu xuất kho XK00002
Nghiệp vụ: Phiếu xuất kho ghi nhận vật tư xuất sản xuất, hàng xuất bán hoặc hàng chuyển kho.
Định khoản gợi ý: Nợ 154 / Có 152
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.
Hóa đơn bán hàng hóa: 85
Hóa đơn bán hàng 0000085
Nghiệp vụ: Hóa đơn bán hàng ghi nhận doanh thu thương mại, thành phẩm hoặc dịch vụ.
Định khoản gợi ý: Nợ 131 / Có 5111
Liên hệ: Đối chiếu với phiếu xuất kho nếu nghiệp vụ có xuất hàng.
Tự kiểm tra: Đối chiếu số chứng từ, ngày chứng từ, đối tượng và tài khoản trước khi nhập liệu.